Realized volatility, Local volatility, GARCHM, AGARCH, APGARCH volatility, CEV, IK, Hull-White volatility model, Normalized average true range volalility
Различные модели волатильности.
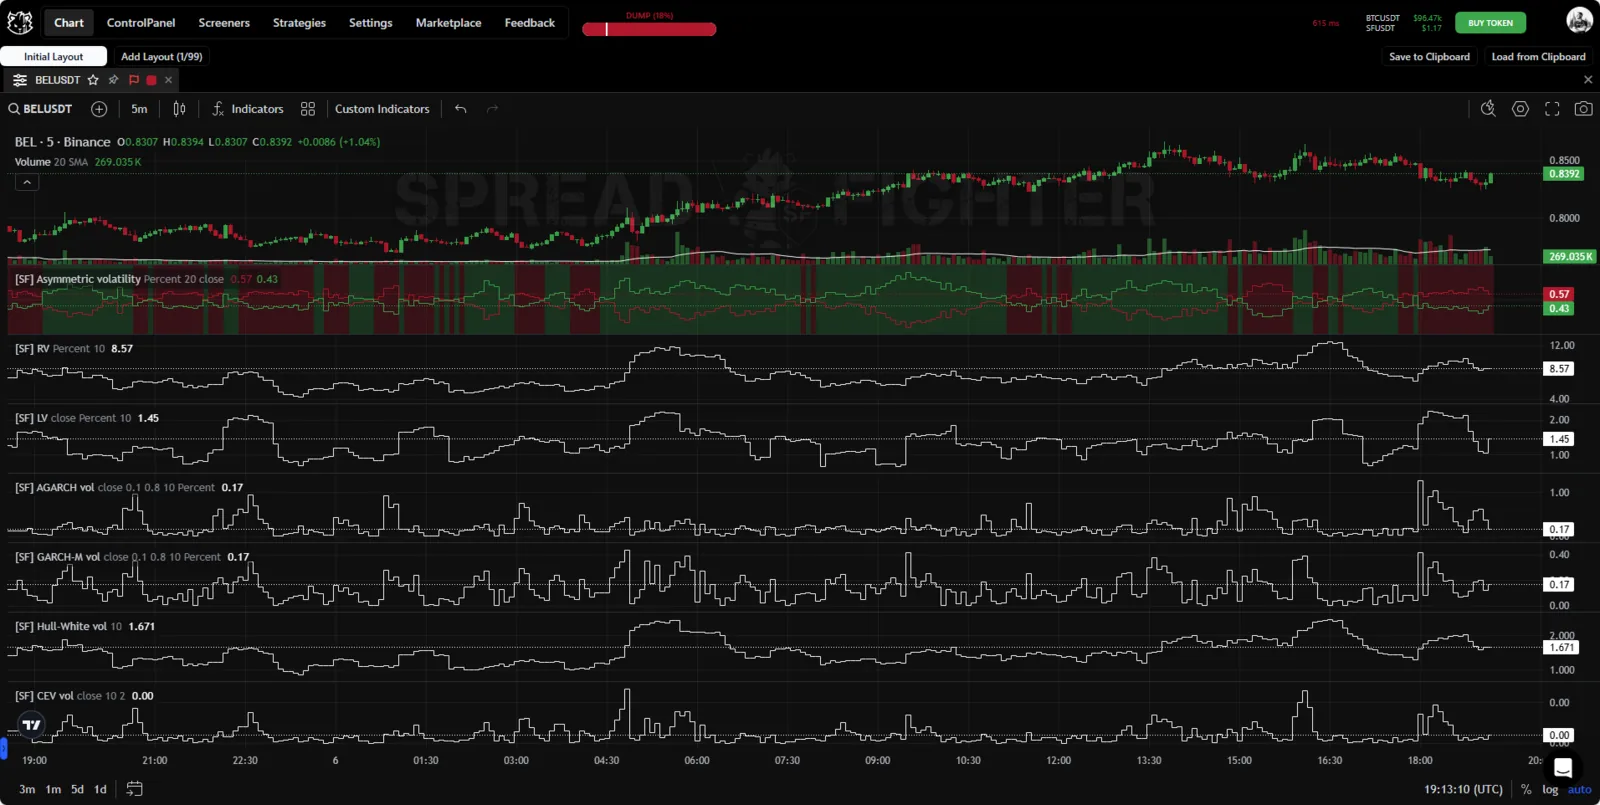
Внешний вид индикатора.
Описание
Realized volatility
Realized volatility (RV) суммирует ценовой диапазон, в котором двигалась цена за заданный период времени. Realized volatility рассчитывается по формуле:
где - максимум бара, - минимум бара, - заданный период времени.
Local volatility
Традиционный расчет волатильности включает в себя вычисление стандартного отклонения доходности, которое основано на средней доходности. Однако, когда цена актива демонстрирует трендовое движение, средняя доходность может значительно отличаться от нуля, а изменение длины временного окна, используемого для расчета, может привести к искусственно завышенным значениям волатильности. Чтобы решить эту проблему, разработана модель локальной волатильности, которая вычисляет стандартное отклонение различий между последовательными ценами активов, а не их доходностью. Это дает представление о том, насколько сильно меняется цена от одного тика к другому, независимо от общего тренда.
GARCH-M
Модель GARCH (обобщенная авторегрессионная условная гетероскедастичность) — это статистическая модель, используемая для прогнозирования волатильности финансового актива. Эта модель учитывает колебания волатильности во времени, признавая, что волатильность может изменяться гетероскедастическим (т.е. непостоянным отклонением) образом и на нее могут влиять прошлые события.
Основным преимуществом моделей GARCH является их способность моделировать волатильность как меняющуюся со временем, что делает их особенно подходящими для анализа финансовых рынков, где волатильность не является постоянной. В моделях GARCH волатильность в данный момент времени зависит как от прошлых значений самой волатильности, так и от прошлых возмущений (инноваций) в данных. Это позволяет моделям учитывать условную гетероскедастичность - явление, когда распределение переменной во времени нестабильно.
GARCH-в-среднем (GARCH-in-Mean, GARCH-M) предложена Энглом и др. в 1987 году. В данном случае речь не идет о специальной модели для условной дисперсии. Речь идет об использовании условной дисперсии в качестве одного из факторов регрессионной модели для премии за риск.
Общая формула модели GARCH-M:
где:
— условная дисперсия в момент времени (т. е. квадрат волатильность), — коэффициент, представляющий влияние квадрата запаздывающей ошибки на условную дисперсию.
В контексте финансового прогнозирования модель GARCH используется для оценки будущей волатильности актива.
AGARCH
Модель AGARCH представляет собой расширение стандартной модели GARCH (Generalized Autoregressive Conditional Heteroskedasticity), предложенное для лучшего учета асимметрии и присущего многим финансовым рядам эффекта левериджа (влияния рыночного кредитного плеча на волатильность активов). Эффект левериджа заключается в том, что отрицательные доходности (убытки) обычно приводят к большей волатильности, чем положительные доходности (прибыли) той же величины.
Модель AGARCH полезна в финансовом моделировании для оценки волатильности активов, учитывающей асимметрии и эффекты левериджа. Она широко используется для оценки рыночных рисков, в структурировании финансовых продуктов, а также в исследовательских работах по финансам и эконометрике.
Модель AGARCH рассчитывает по формуле:
где: — условная дисперсия (волатильность) в момент времени t , и — неотрицательные параметры модели,
Стоит отметить, что в реальных условиях для наиболее точных оценок волатильности и рисков может потребоваться адаптация модели, например, путем расширения до AGARCH с большим количеством лагов как для самой волатильности, так и для инноваций. Эти расширения позволяют более тонко настраивать модель под специфику данных и достигать более точных результатов прогнозирования.
Constant Elasticity of Variance
Модель волатильности с постоянной эластичностью дисперсии (CEV или Constant Elasticity of Variance) представляет собой модель, которая предполагает, что волатильность актива изменяется в зависимости от уровня его цены. CEV модель обычно используется в финансовой математике и для анализа опционов.
Hull-White volatility model
Модель волатильности Халла и Уайта, представленная в работах этих авторов в 1987 году, является развитием стандартной модели ценообразования опционов Блэка-Шоулза. Она ориентирована на более точное учет и моделирование волатильности основного актива во времени, что делает ее особенно важной для финансового анализа и оценки опционов.
В рамках модели Блэка-Шоулза предполагается, что волатильность актива является константой, что далеко не всегда соответствует действительности. Халл и Уайт предложили использовать локальную волатильность, которая может меняться во времени, при этом оставаясь в рамках детерминированной функции от текущей цены актива и времени. Это позволило более точно отражать реальное поведение цен на финансовых рынках и давать более точные оценки стоимости опционов.
Суть модели состоит в применении техники стохастического исчисления для моделирования динамики цен базового актива с переменной волатильностью. В модели Халла-Уайта, анализируемая волатильность базового актива изменяется в зависимости от времени и уровня цены актива, что позволяет более гибко подходить к управлению рисками и ценообразованию производных финансовых инструментов.
где — условная дисперсия (волатильность).
Disclamer: Важно понимать, что этот индикатор не отражает реальную модель CEV со всеми ее математическими особенностями и предназначен только для качественной оценки изменений волатильности. Конкретное математическое выражение модели стохастической волатильности может изменяться в зависимости от модификаций и дополнений, вносимых исследователями для адаптации модели к конкретным задачам и условиям рынка.
Normalized average true range volalility
Индикатор волатильности нормализованного среднего истинного диапазона (NATR) — это инструмент, предназначенный для измерения волатильности рынка путем нормализации среднего истинного диапазона (ATR) относительно уровня цен. NATR рассчитывается по формуле:
где - максимум бара, - минимум бара, - типичная цена, - заданный период времени.
Asymmetric volatility
Модель асимметричной волатильности измеряет разницу между восходящей и нисходящей волатильностью цены актива, учитывая динамическое сглаживание Макгинли и возможную коррекцию кластеризации волатильности.
В начале производится вычисление направленны движений.
где: — движение цены вверх на -м баре, — движение цены вниз на -м баре, — цена закрытия на -м баре.
Вычисляется суммарная абсолютная волатильность за период .
где — сумма модулей изменений цены за последние баров.
Рассчитывается усреднённая направленная волатильность:
где: — средняя направленная волатильность вверх, — средняя направленная волатильность вниз.
Если выбрана нормализация (в процентах), применяется:
Сглаживание Макгинли рассчитывается по формуле:
где: — сглаженное значение, — длина периода сглаживания, — коэффициент сглаживания (обычно 0.6), — показатель степени (обычно 2.0).
Макгинли применяется отдельно для направленной вверх и вниз волатильности:
Выполняется коррекция кластеризации волатильности:
Фактор корректировки:
где: — коэффициент кластеризации (обычно 0.85), — коэффициент корректировки.
Применение корректировки:
Локальная волатильность (LV): что это такое, и как это работает?
Что такое локальная волатильность (LV)?
Локальная волатильность (LV) — это показатель волатильности, используемый в количественном анализе, который помогает обеспечить более полное представление о волатильности путем учета как цен исполнения, так и времени для получения статистики цен и рисков. Локальная волатильность связана с подразумеваемой волатильностью опциона и может быть экстраполирована на ее основе.
Понимание локальной волатильности
Понятие локальной волатильности было введено экономистами Эмануэлем Дерманом и Ираджем Кани. Локальная волатильность пытается определить фактическую волатильность актива в диапазоне цен исполнения. Локальная волатильность предполагает использование двухфакторного анализа для обеспечения более точных фактических показаний волатильности, чем подразумеваемая волатильность. При построении графика локальная волатильность обычно лучше соответствует данным, чем подразумеваемая волатильность. Некоторые учёные полагают, что, хотя подразумеваемую волатильность можно использовать для получения правильной цены, с логической точки зрения более подходящей исходной информацией является локальная волатильность.
Локальная волатильность по существу заменяет функцию постоянной волатильности, которая рассчитывается на основе цены исполнения. Вместо этого локальная волатильность отвечает на тот же вопрос о риске по-другому, рассматривая цену актива и время, что приводит к другому взгляду на волатильность при тех же исходных данных.
Поскольку локальная волатильность часто экстраполируется на основе подразумеваемой волатильности, она чувствительна к изменениям подразумеваемой волатильности. Это означает, что небольшие изменения подразумеваемой волатильности приводят к более резким изменениям локальной волатильности.
Как используется локальная волатильность
Одним из основных критических замечаний в адрес оригинальной модели Блэка-Шоулза является то, что она пыталась зафиксировать волатильность базового актива на постоянном уровне на протяжении всего срока действия опциона. Это не отражает фактические рыночные данные, которые мы имеем, но модель по-прежнему остается одной из наиболее эффективных схем оценки опционов.
Локальная волатильность может быть особенно полезна при ценообразовании экзотических опционов, которые трудно соответствовать стандартным моделям. Он разработан для соответствия рыночным ценам и может использоваться для оценки всех комбинаций страйков и сроков погашения по сравнению с одним сроком действия, который подразумевает покрытие волатильности.
Тем не менее, как локальная, так и подразумеваемая волатильность часто изучаются вместе и сравниваются с исторической волатильностью. В то время как локальная и подразумеваемая волатильность генерируются на основе текущих уровней цен с использованием модели Блэка-Шоулза, историческая волатильность может использоваться для создания цены модели Блэка-Шоулза, которая регулируется прошлыми данными о фактических колебаниях цен.
Источник: investopdeia
Модель GARCH: определение и использование в статистике
Что такое обобщенная авторегрессионная условная гетероскедастичность (GARCH)?
Обобщенная авторегрессионная условная гетероскедастичность (GARCH) — это статистическая модель, используемая при анализе данных временных рядов, где считается, что ошибка дисперсии является серийно автокоррелированной. Модели GARCH предполагают, что дисперсия члена ошибки следует авторегрессионному процессу скользящего среднего.
Понимание обобщенной авторегрессионной условной гетероскедастичности (GARCH)
Хотя модели GARCH можно использовать для анализа ряда различных типов финансовых данных, таких как макроэкономические данные, финансовые учреждения обычно используют их для оценки волатильности доходности акций, облигаций и рыночных индексов. Они используют полученную информацию, чтобы определить цены и оценить, какие активы потенциально принесут более высокую доходность, а также спрогнозировать доходность текущих инвестиций, чтобы помочь им в распределении активов, хеджировании, управлении рисками и решениях по оптимизации портфеля.
Модели GARCH используются, когда дисперсия ошибки не является постоянной. То есть член ошибки является гетероскедастичным . Гетероскедастичность описывает нерегулярный характер изменения ошибочного члена или переменной в статистической модели.
По сути, везде, где есть гетероскедастичность, наблюдения не соответствуют линейному шаблону. Вместо этого они имеют тенденцию группироваться. Следовательно, если к этим данным используются статистические модели, предполагающие постоянную дисперсию, то выводы и прогностическая ценность, которые можно извлечь из модели, не будут надежными.
Предполагается, что дисперсия ошибки в моделях GARCH изменяется систематически в зависимости от среднего размера ошибки в предыдущие периоды. Другими словами, он имеет условную гетероскедастичность, и причина гетероскедастичности заключается в том, что член ошибки следует модели авторегрессионного скользящего среднего. Это означает, что она является функцией среднего значения собственных прошлых значений.
История GARCH
GARCH был разработан в 1986 году доктором Тимом Боллерслевом, в то время аспирантом, как способ решения проблемы прогнозирования волатильности цен на активы. Он основан на революционной работе экономиста Роберта Энгла 1982 года по внедрению модели авторегрессионной условной гетероскедастичности (ARCH). Его модель предполагала, что изменение финансовой доходности не является постоянным во времени, а автокоррелируется или обусловлено или зависит друг от друга. Например, это можно увидеть на доходности акций, где периоды волатильности доходности имеют тенденцию группироваться вместе.
С момента первого появления появилось множество вариаций GARCH. К ним относятся нелинейный (NGARCH), который учитывает корреляцию и наблюдаемую «кластеризацию волатильности» доходности, и интегрированный GARCH (IGARCH), который ограничивает параметр волатильности. Все варианты модели GARCH стремятся учитывать направление, положительное или отрицательное, доходности в дополнение к величине учтенной в исходной модели.
Каждый вывод GARCH может использоваться для учета конкретных качеств акций, отрасли или экономических данных. При оценке риска финансовые учреждения включают модели GARCH в свою премию за риск, максимальный ожидаемый убыток (будь то для одной инвестиционной или торговой позиции, портфеля или на уровне подразделения или всей фирмы) за определенный период времени. Считается, что модели GARCH обеспечивают более точные измерения риска, чем те, которые можно получить, отслеживая только стандартное отклонение.
Были проведены различные исследования надежности различных моделей GARCH в различных рыночных условиях, в том числе в периоды, предшествовавшие Великой рецессии и после нее.
Источник: investopedia