Value at risk
Премия за риск по длинной позиции в активе.
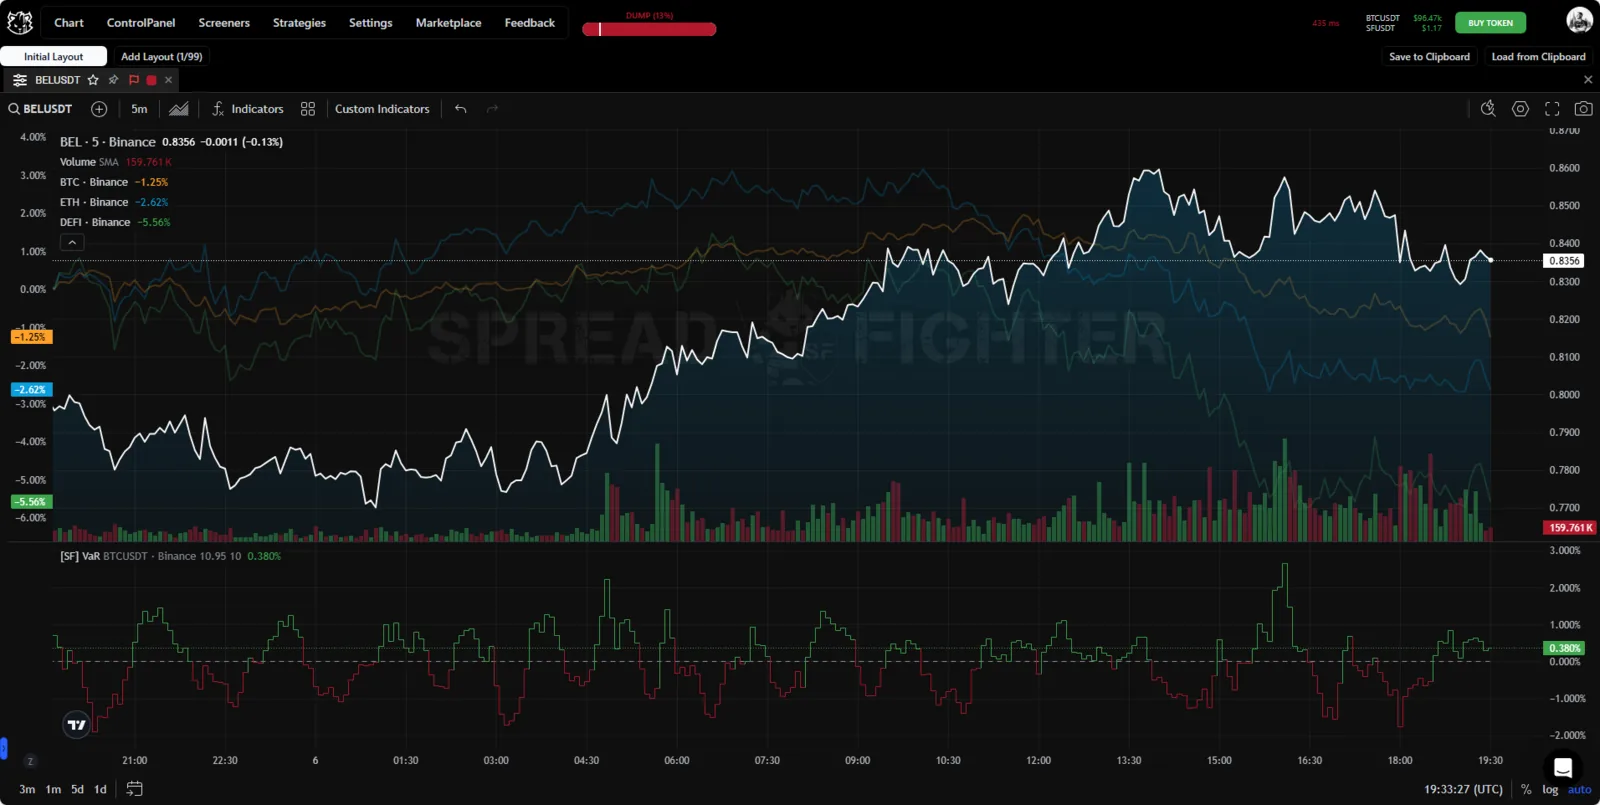
Внешний вид индикатора.
Описание
Value at risk (VaR) рассчитывается по формуле:
где - возврат инвестиций от длинной позиции в рассматриваемом активе за период, (risk free return) - безрисковая ставка, (benchmark return) - эталонная доходность.
По умолчанию в качестве безрисковой ставки принята доходность стратегии по арбитражу выплат ставки финансирования benchmark, а в качестве эталонной доходности - доходность от удержания длинной позиции по BTC.
Возврат инвестиций рассчитывается по формуле:
где - цена актива.
Понимание премий за рыночный и фондовый риск
Инвестиции имеют различную степень риска, связанного с ними. Например, если инвестор покупает акции, существует риск того, что цена акций может упасть, что открывает возможность того, что инвестор понесет убытки при продаже позиции.
В результате требуется компенсация за принятие риска, а инвестиции, которые несут больший риск, должны предлагать дополнительную возможность получить прибыль.
Однако казначейские облигации США обычно считаются безрисковыми доходами, если облигация удерживается до погашения. Другими словами, поскольку казначейские облигации поддерживаются правительством США и имеют высочайший кредитный рейтинг AAA, их доходность или процентные ставки считаются безрисковыми. В результате казначейские облигации обычно используются в качестве ориентира при расчете безрисковой ставки, которую инвесторы могли бы заработать, если бы они инвестировали в казначейские облигации.
Другими словами, инвестиции должны, по крайней мере, приносить безрисковую ставку; в противном случае риск не оправдан.
В классическом представлении разница между безрисковой ставкой и доходностью актива представляет собой премию за риск или премией за рыночный риск.
Премия за рыночный риск
Премия за рыночный риск представляет собой разницу между прогнозируемой доходностью портфеля инвестиций и безрисковой ставкой. Поскольку казначейские облигации считаются безрисковой ставкой, рыночная премия за риск для портфеля представляет собой разницу между доходностью портфеля и выбранной доходностью казначейских облигаций.
Существуют различные типы премий за рыночный риск, в зависимости от того, что пытается определить инвестор. Исторический анализ может, например, проанализировать разницу между доходностью портфеля за последние два года и доходностью двухлетних казначейских облигаций за этот период. При сравнении исторических премий за рыночный риск процесс довольно прост. Однако прошлые результаты портфеля не являются предиктором будущих доходов.
Ожидаемая или прогнозируемая премия за рыночный риск может варьироваться в зависимости от инвестора, поскольку у каждого из них есть свои предубеждения, уровни толерантности к риску и взгляды на рынок.
Для иллюстрации предположим, что у человека есть 10 000 долларов для инвестирования. Он мог бы разместить деньги в казначейских облигациях с относительно низкой доходностью, скажем, 2% в год. Если он выберет казначейские облигации, то шанс потерять основную сумму долга практически нулевой. Любая доходность, превышающая 2%, представляет собой премию за рыночный риск, необходимую инвесторам для вложения своих денег в портфель или индекс.
Однако Казначейство — не единственное учреждение, которому нужны ее деньги. Частные корпорации предлагают облигации и акции для привлечения капитала или денег. Но они не могут предложить такую же безопасность, как казначейские облигации. Поэтому корпорациям приходится увеличивать предлагаемую доходность своих инструментов, чтобы компенсировать риски и побудить инвестора вложить свои деньги.
Премия за риск по акциям
Премия за риск по акциям представляет собой дополнительную прибыль от инвестиций в акции, стоимость которых превышает безрисковую ставку. Подобно премии за рыночный риск, премии за риск по акциям компенсируют инвесторам дополнительный риск, связанный с покупкой и продажей акций.
Размер премии может варьироваться в зависимости от колебаний цены акций. Премия зависит от уровня риска для рассматриваемой акции или группы акций. Акции с высоким риском часто имеют более высокие премии за риск.
Доходность акций может колебаться в зависимости от общих макроэкономических условий в мировой экономике. Если, например, потребительские расходы в США снижаются, акции компаний, которые получают выгоду от розничных торговцев, вероятно, будут иметь более высокий риск финансовых потерь, а значит большие риски.
Премии за риск по акциям существуют потому, что инвесторы требуют премию за доход от своих инвестиций в акции по сравнению с доходами от инвестиций с низким уровнем риска или безрисковых инвестиций, таких как казначейские облигации. Короче говоря, если деньги инвестора подвергаются большему риску потери, вероятно, потребуется более высокая премия, чтобы побудить их покупать.
Источник: investopedia
Премия за риск на рынке crypto
Так как рынок crypto на момент 2023 года достаточно молод и не имеет устоявшихся моделей по оценке ожидаемых доходностей проектов, мы используем несколько иную формулу расчёта премии за риск. В качестве безрисковой ставки мы принимаем доходность от арбитража выплат по ставке финансирования, а также дополнительно учитываем доходность benchmark.
В качестве benchmark принята доходность от удержания длинной спотовой позиции по BTC
Торговля любыми активами (не только криптовалютными) - это в первую очередь оценка рисков, премии за риск и обмен рисками. Поэтому при управлении портфелем агенту крайне важно знать ответы на следующие вопросы:
- За риск платит агент или за риск платят агенту?
- Достаточно ли агент платит или ему платят за риск? И почему?
- Соответствует ли ожидаемая доходность премии за риск? Насколько оправдана инвестиция относительно безрисковой ставки?
Рассмотрим на практике применение Value at risk модели на примере двух активов: BLZ и BNB.
Bluzelle - это блокчейн-платформа распределенных баз данных для децентрализованных приложений, позволяющий управлять данными безопасным, устойчивым к цензуре и хорошо масштабируемым способом. Bluzelle работает на Cosmos SDK и его технологии Tendermint BFT, что делает его совместимым с различными блокчейнами. Поскольку разработчики продолжают создавать Dapps, полагаться на централизованные базы данных AWS, Microsoft и других компаний — значит иметь централизованную точку отказа. Истинная свобода требует децентрализации всего стека, а не только его части. Именно здесь Bluzelle стремится обеспечить критически важную роль в развитии DeFi, цепочек поставок, игр и других секторов Web 3.0.
На момент 22.11.2023 премия за риск по монете BLZ находится в строго положительной зоне и равна ~15.4%. Т.е. на недельном горизонте планирования агент платит за риск 15.4% относительно benchmark.
Для расчета используется недельный горизонт.
Источник: block-chain24.com
BNB — это криптовалюта, которая поддерживает экосистему Binance Chain. BNB является одним из самых популярных utility-токенов в мире. Вы можете не только торговать BNB, как и любой другой криптовалютой, но и использовать BNB для самого широкого спектра дополнительных преимуществ. Нажмите здесь, чтобы узнать больше о BNB.
Источник: binance
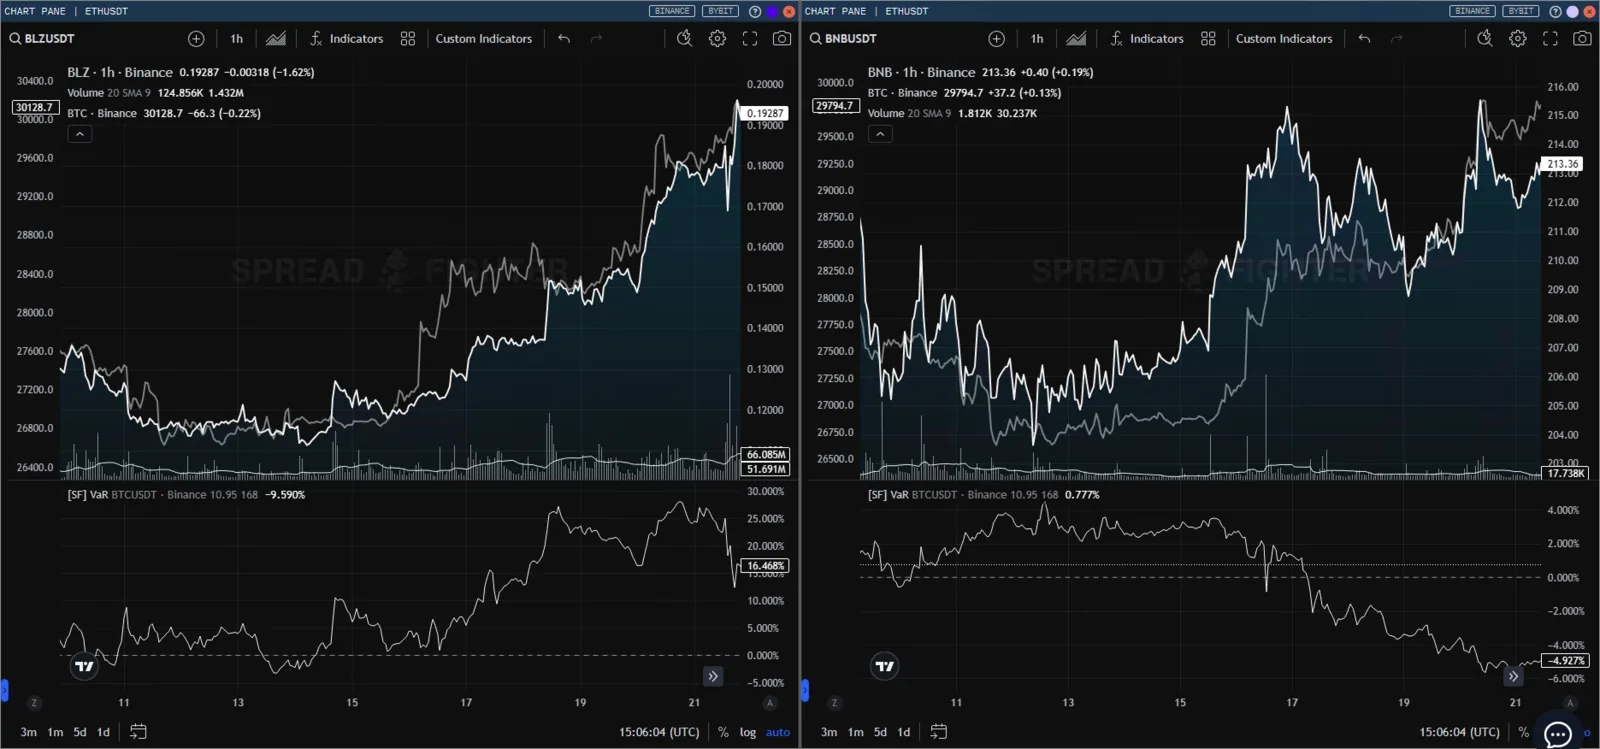
22.11.2023 BLZ & BNB - премия за риск.
Разберём глубже, с чем может быть связано такое расхождение.
BLZ на протяжении нескольких месяцев, предшествующих моменту написания статьи, демонстрирует уверенный рост, который опережает рыночный нарратив в несколько раз. Это может быть обусловлено повышенной активностью пользователей в социальных медиа, выходом крупных обновлений, инвестициями крупных участников, микроструктурными изменениями в котировании актива - в контексте данной статьи это не важно (предлагаем вам самостоятельно изучить причины). Важно, что инвесторы ожидают повышенную относительно benchmark доходность и готовы дополнительно доплатить за свои ожидания.
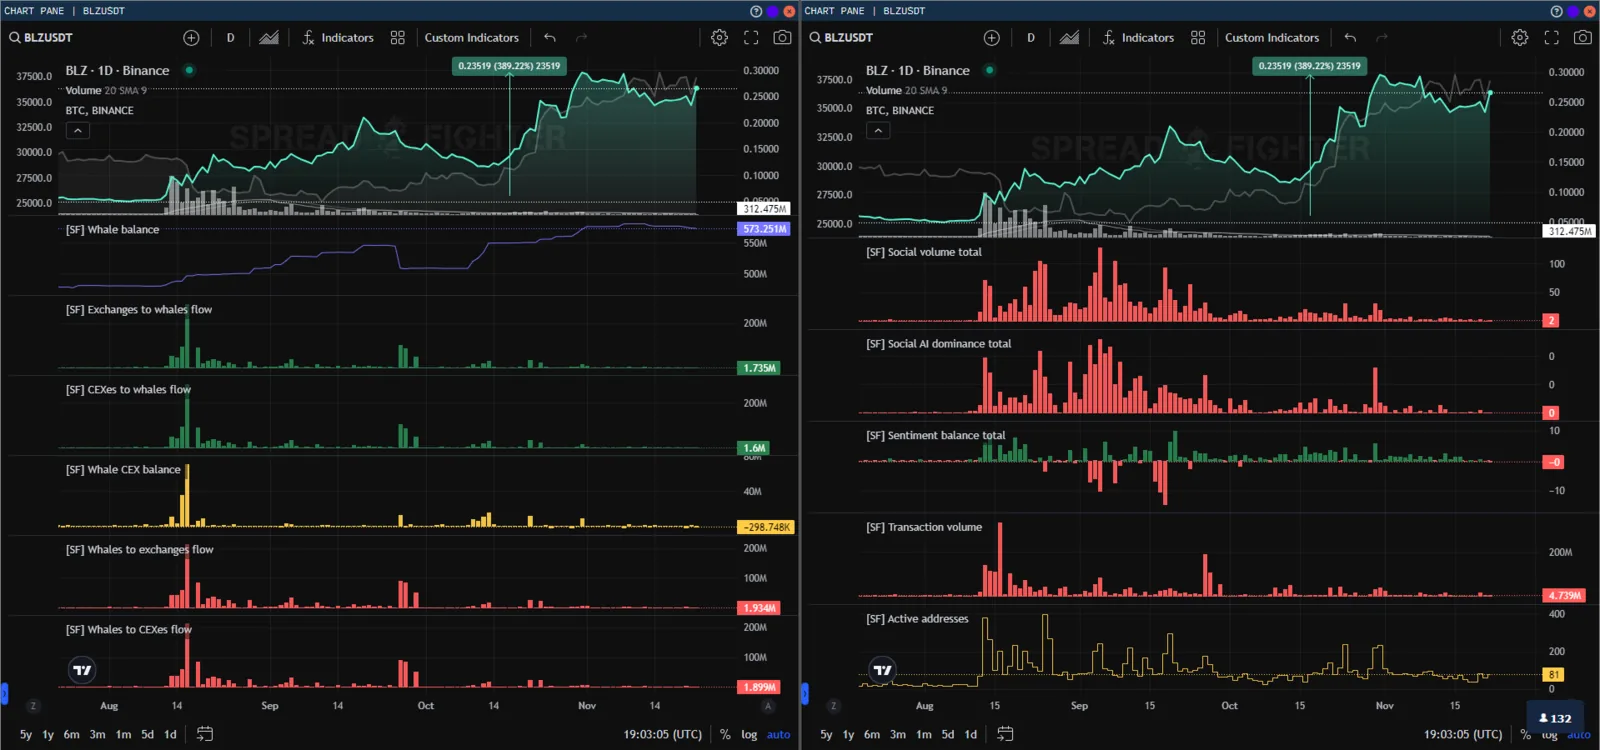
Sentiment метрики BLZ.
Если вы следите за новостной повесткой, то вероятно в курсе, с чем связана ситуация с BNB. 21.11.2023 криптовалютная биржа Binance и Министерство юстиции США приходят к мирному соглашению, согласно которому:
- CEO криптовалютной биржи Binance Changpeng Zhao подает в отставку, а также лично выплачивает штраф в размере $ 50 млн.;
- Binance заплатит штраф в размере $4,3 млрд.
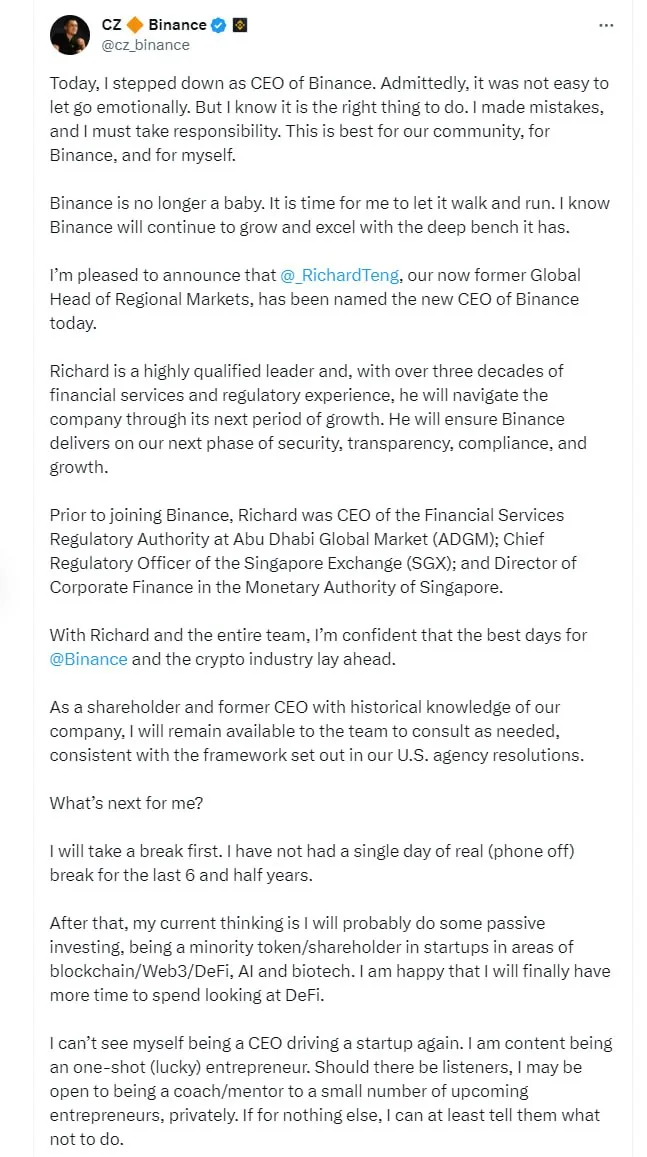
Источник: twitter
Такой новостной фон безусловно ставит в уязвимое положение бизнес биржи, и соответственно её нативный токен BNB. Поэтому инвесторы ожидают повышенные риски относительно benchmark и готовы взять их только в том случае, если им доплатят за риск.