Standardized active return measure
Процентная прибыль или убыток инвестиций относительно эталонного уровня (benchmark).
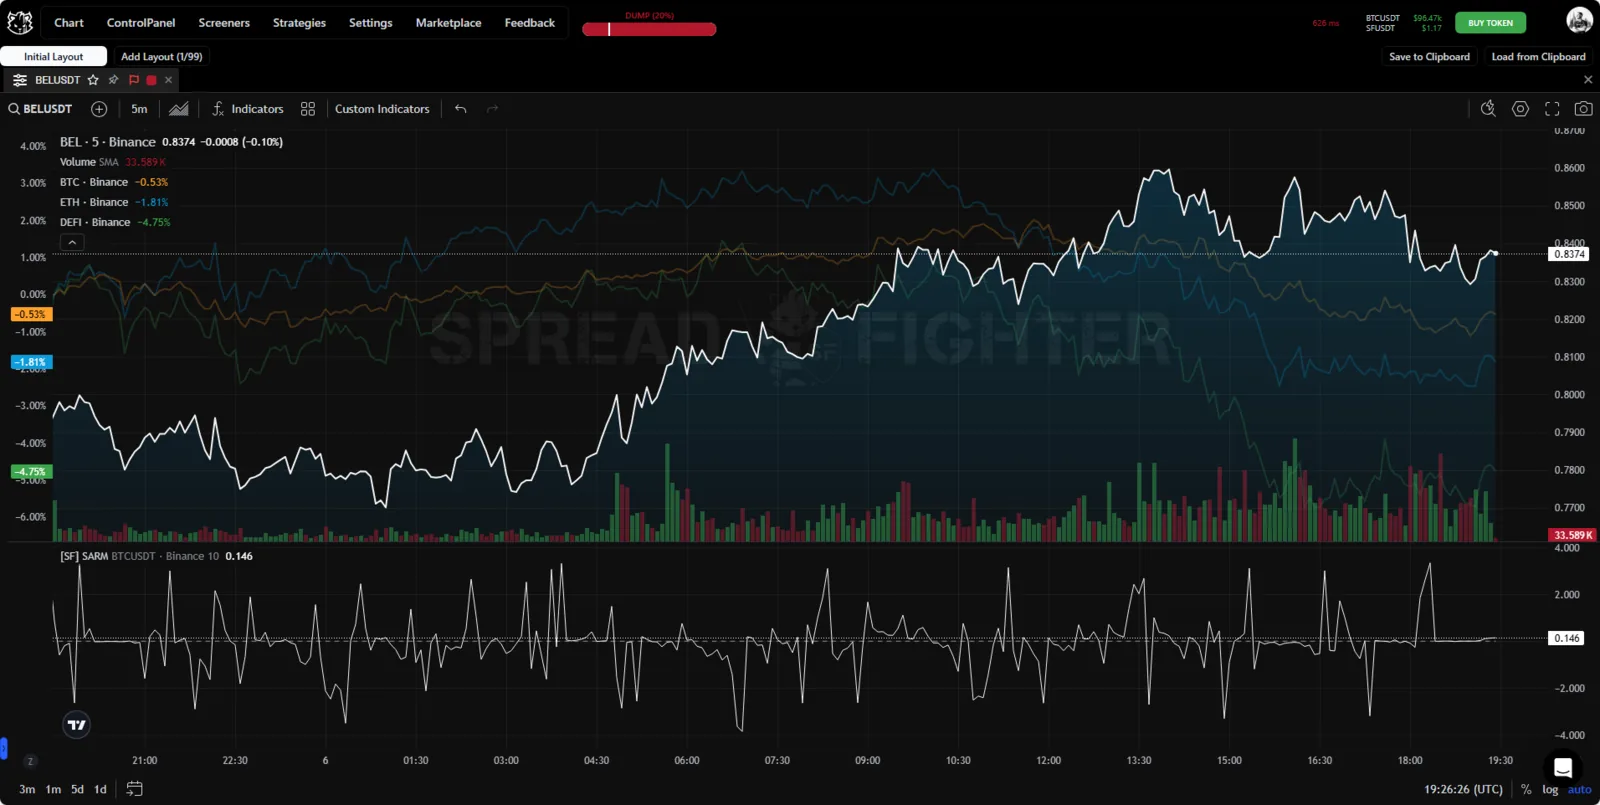
Внешний вид индикатора.
Что такое SARM?
SARM — это процентная прибыль или потеря инвестиций по отношению к эталону инвестиций. Эталон может быть всеобъемлющим для рынка, например, индекс Standard and Poor's 500 (S&P 500), или отраслевым, например, индекс Dow Jones US Financials.
Активная доходность — это разница между эталонной (benchmark) и фактической доходностью. Он может быть положительным или отрицательным и обычно используется для оценки эффективности возврата инвестиций.
Описание модели
Портфель, который превосходит рынок, имеет положительную активную доходность (SARM), если предположить, что рынок в целом является эталоном. Например, если базовая доходность составляет 5%, а фактическая доходность — 8%, активная доходность составит 3% (8% — 5% = 3%). Если бы тот же портфель приносил только 4%, он имел бы отрицательную активную доходность -1% (4% - 5% = -1%).
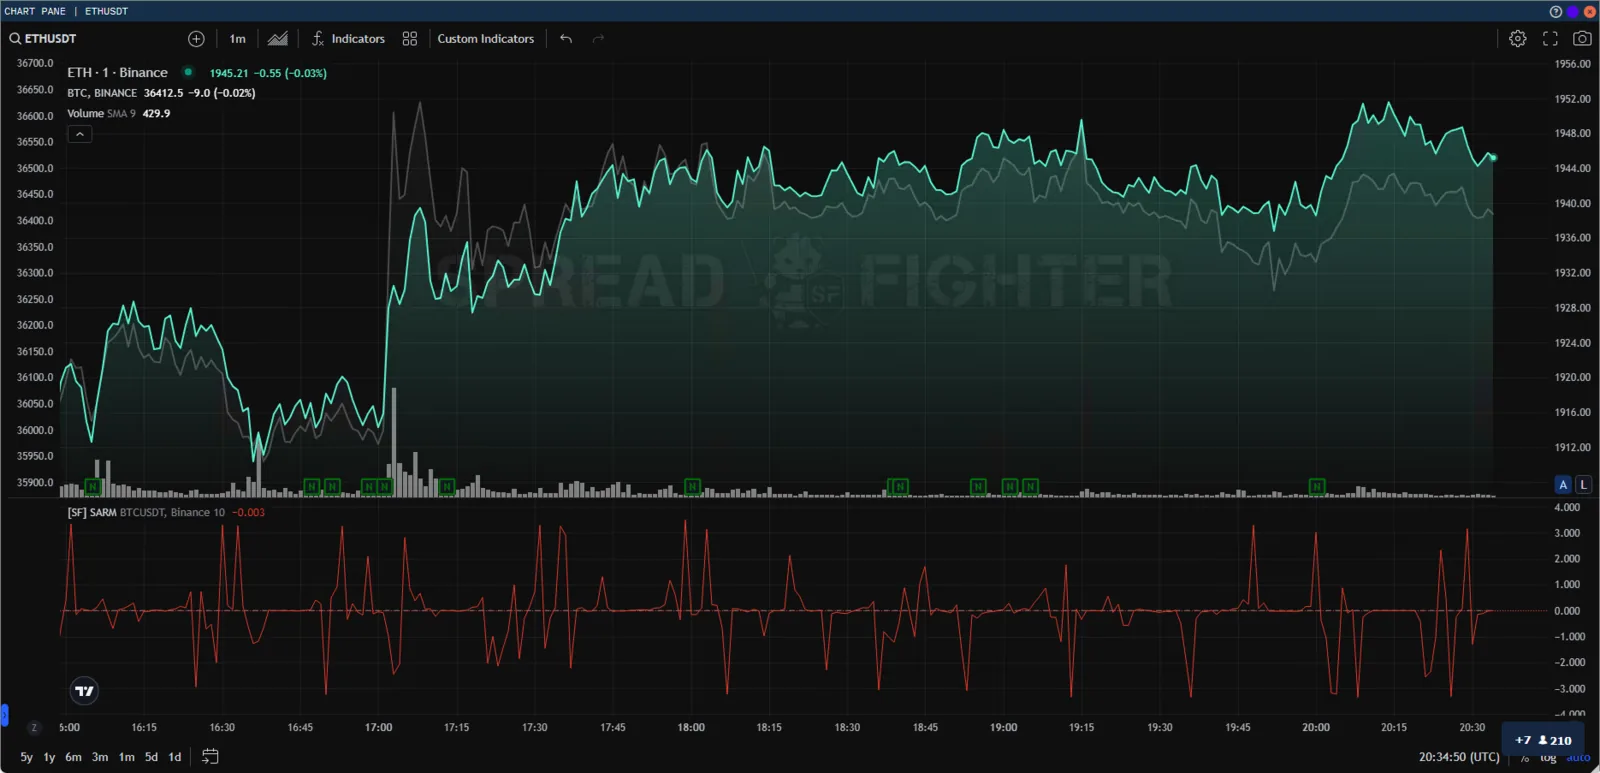
Ethereum vs Bitcoin.
Если эталоном является определенный сегмент рынка, тот же портфель гипотетически может отставать от более широкого рынка и при этом иметь положительную активную доходность по сравнению с выбранным эталоном. Вот почему инвесторам крайне важно знать, какой ориентир использует стратегия и почему.
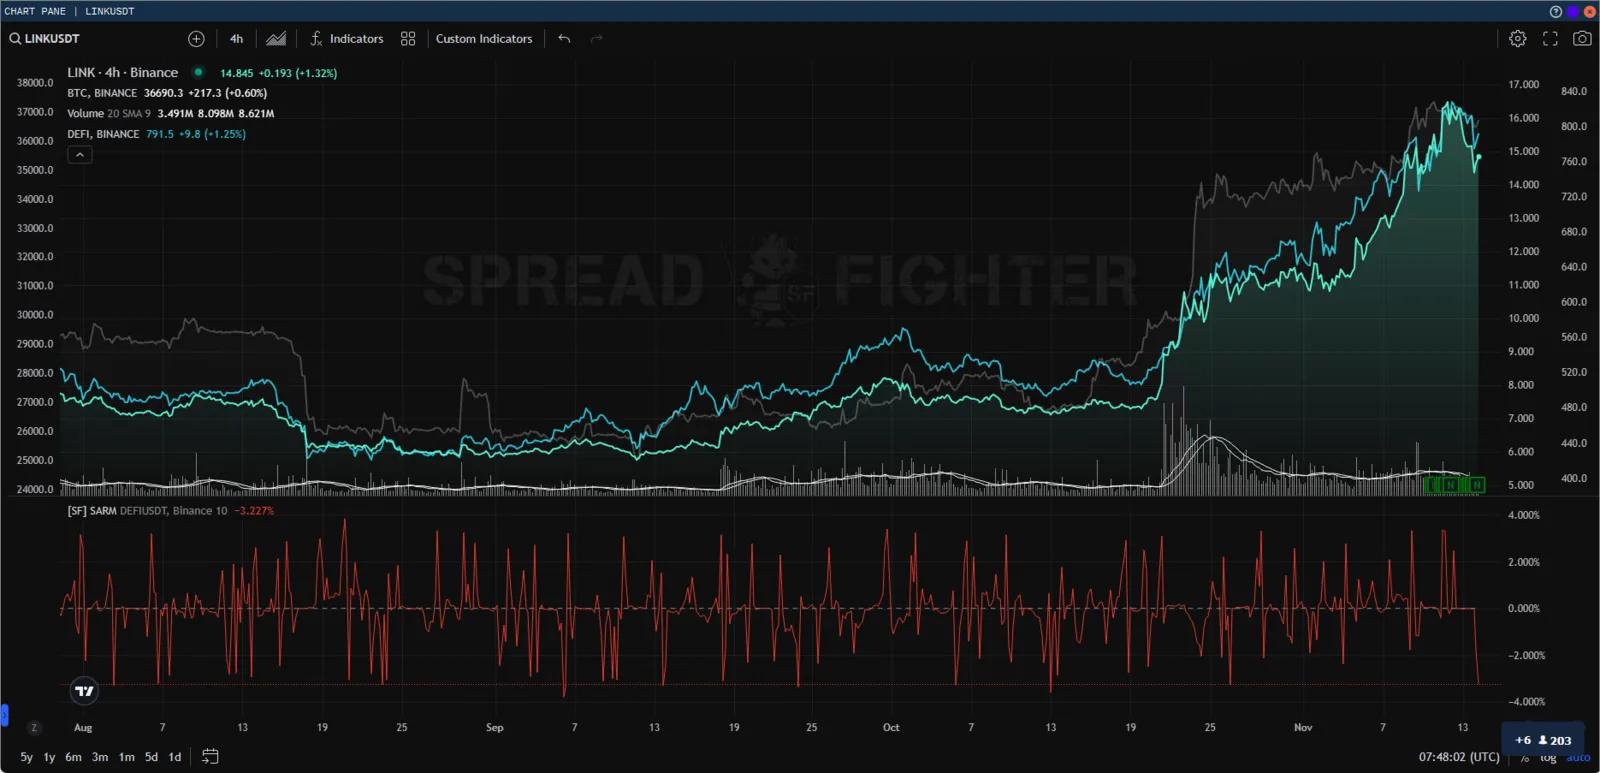
Chainlink vs DeFi index.
SARM является более чувствительной версией CARM. На примере ниже приведена зависимость Trellor относительно benchmark, а также спред между Trellor и benchmark. Важное допущение: проводить прямую зависимость не корректно, т.к. SARM рассчитывается за период, а также учитывает безрисковую доходность. Спред рассчитывается исключительно на основе realtime данных.
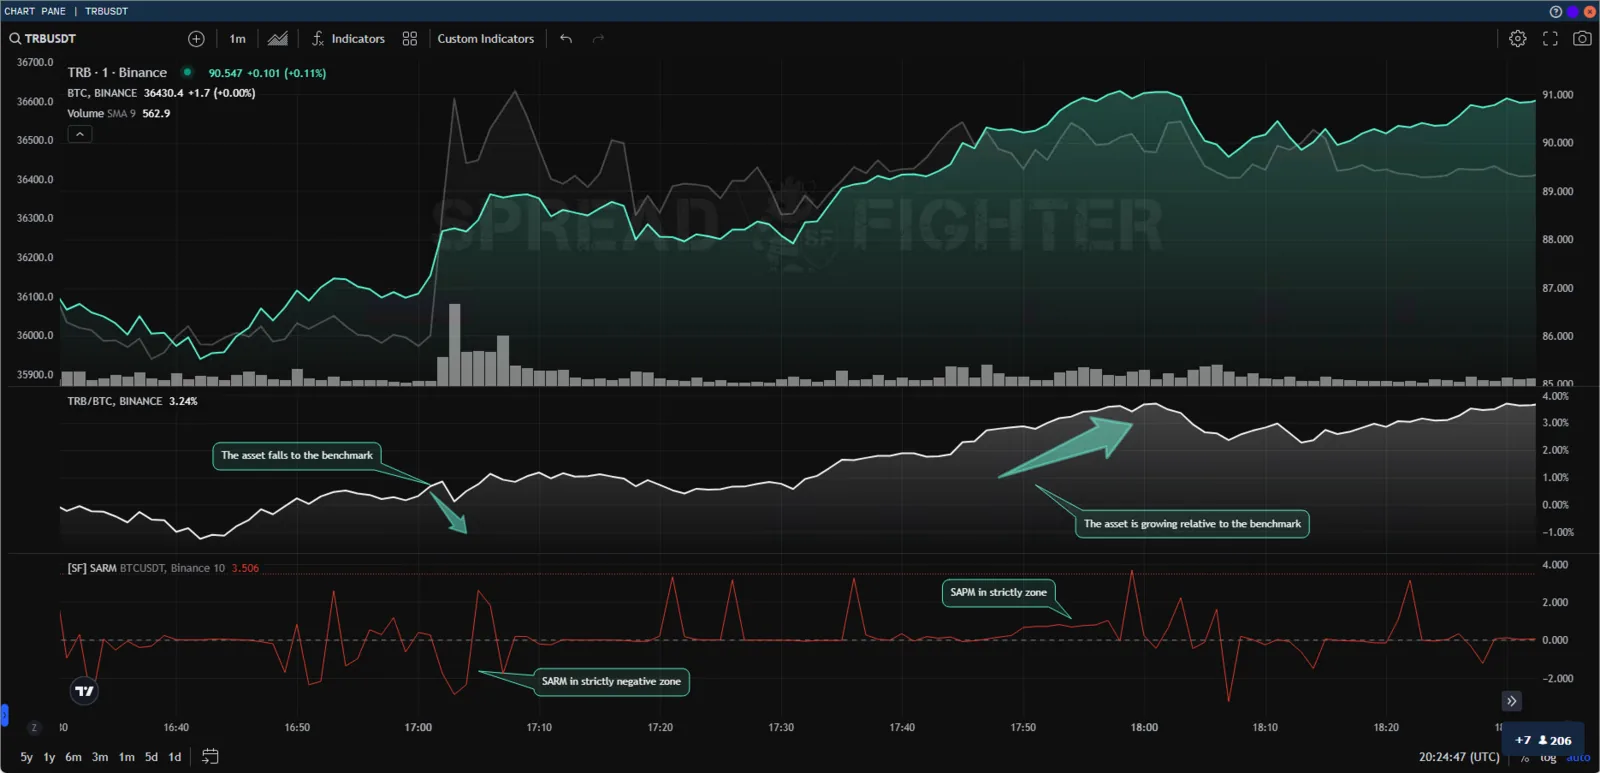
Trellor vs Bitcoin.
Как рассчитывается Standardized Active Return Measure (SARM)
Индикатор Standardized Active Return Measure (SARM) измеряет относительную активную доходность портфеля по сравнению с эталонным активом (бенчмарком), используя стандартное отклонение активной доходности в качестве меры риска.
Вычисление среднего HLC3 за периодов:
где: — движение цены вверх на -м баре, — количество свечей для расчёта средней.
Вычисление отклонения HLC3 от среднего значения:
где — отклонение текущей от её средней за свечей.
Расчёт доходности портфеля:
где: — доходность портфеля, — текущее отклонение, — отклонение баров назад.
Вычисление активной доходности портфеля:
где: —активная доходность портфеля относительно бенчмарка,
— доходность бенчмарка, запрашиваемая с другого актива в том же таймфрейме.
Вычисление риска активной доходности (стандартного отклонения):
где — стандартное отклонение активной доходности за свечей.
Финальный расчёт SARM:
где — стандартизированная активная доходность.
Ключевые выводы
- SARM — это показатель того, насколько инвестиция выигрывает или теряет в процентном отношении по сравнению с ее benchmark.
- SARM может быть положительной или отрицательной и рассматривается как признак эффективность инвестиций.
- Те, кто инвестирует в активно управляемые фонды, считают, что под руководством талантливого управляющего фонд превзойдет пассивно управляемый фонд.
- Но критики утверждают, что статистически пассивно управляемые фонды, которые не пытаются превзойти рынок, как правило, добиваются большего успеха в долгосрочной перспективе.
Источник: investopedia