SF - Common active return measure
Классическая risk managment модель для сопоставления ожиданий доходности, эталонной доходности (benchmark) и безрисковой доходности.
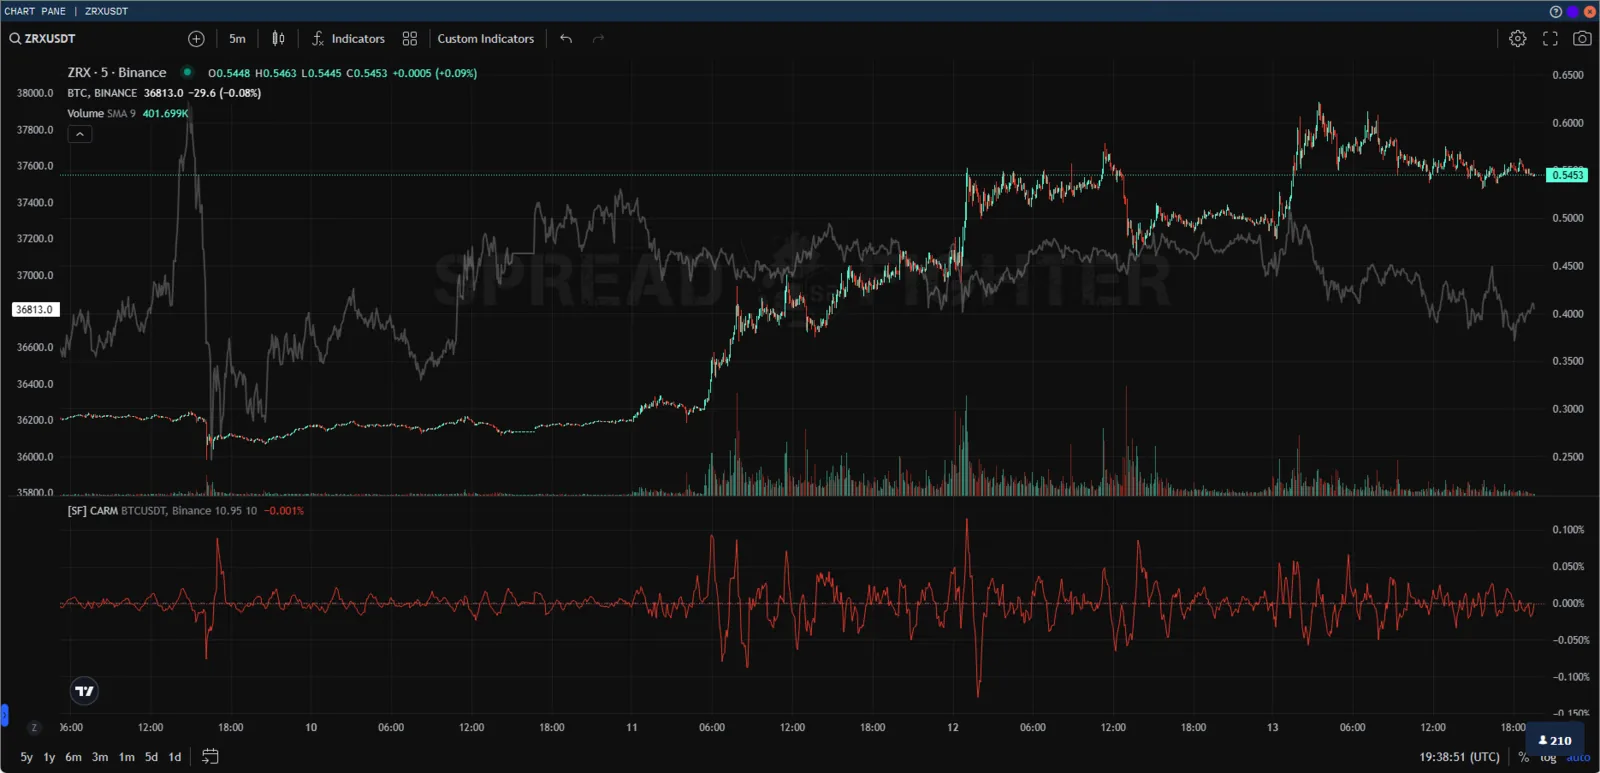
Функционал
Индикатор представляет собой осциллятор с процентной шкалой и имеет следующие параметры для настройки:
- Benchmark ticker - символ инструмента эталонной доходности (по умолчанию BTC);
- Risk free rate - годовое значение процента безрисковой доходности (по умолчанию 10.95% - средняя доходность стратегии арбитража выплат по ставке финансирования);
- Length - длина осциллятора.

Пользовательские параметры
В окне настройки графики пользователь может выбрать цвета отображения и прозрачность индикатора.

Настройки графики индикатора
Доступ в зависимости от тарифа
Индикатор доступен на всех версиях подписки.
Описание модели
Модель (CAPM) описывает взаимосвязь между систематическим риском или общими риском инвестирования и ожидаемой доходностью активов. Это финансовая модель, которая устанавливает линейную зависимость между требуемой доходностью инвестиций и риском. Модель основана на взаимосвязи между beata коэффициентом актива, безрисковой ставкой (обычно доходность стратегии арбитража ставки финансирования) и премией за риск по акциям, или ожидаемой доходностью рынка за вычетом безрисковой ставки.
CAPM развился как способ измерения этого систематического риска. Он широко используется в сфере финансов для оценки рискованных ценных бумаг и получения ожидаемой прибыли от активов с учетом риска этих активов и стоимости капитала.
Расчёт CAR
Формула расчета ожидаемой доходности актива с учетом его риска выглядит следующим образом:
где - ожидаемая доходность актива, - безрисковая ставка, - коэффициент beta, - рыночная премия за риск.
Таким образом держатели актива ожидают получить компенсацию за риск и временную стоимость денег. Безрисковая ставка в формуле CAPM учитывает временную стоимость денег. Другие компоненты формулы CAPM учитывают, что инвестор принимает на себя дополнительный риск.
Цель модели CAPM — оценить, справедливо ли оценена акция, когда ее риск и временная стоимость денег сравниваются с ее ожидаемой доходностью. Другими словами, зная отдельные части CAPM, можно оценить, соответствует ли текущая цена акции ее вероятной доходности.
CAPM, CARM и коэффициента Beta (β)
Коэффициента Beta (β) актива — это мера того, какой риск добавят актив в портфель относительно широкого рынка или эталонной показателя доходности benchmark. Если актив более рискованный, чем рынок, его beta будет больше единицы. Если актив имеет коэффициент beta меньше единицы, формула предполагает, что это снизит риск портфеля.
Затем коэффициент beta актива умножается на премию за рыночный риск, которая представляет собой доход, ожидаемый от рынка выше безрисковой ставки. Потом безрисковая ставка прибавляется к произведению коэффициента beta актива и премии за рыночный риск. Результат должен дать инвестору требуемую доходность или ставку дисконтирования, которую он может использовать для определения стоимости актива.
CARM (common active return measure) фактически является коэффициентом beta в расчетах модели CAPM. Он отражает чувствительность equity актива относительно benchmark.
Пример применения CAPM - опережающий рынок портфель
Тикер: BLZUSDT*16103.06+OCEANUSDT*6849.32+TOMOUSDT*3174.6+TRBUSDT*86.89
Для упрощения восприятия объём средств, инвестированных агентом в каждый из проектов, примем за $ 1000. Таким образом позиции на момент 10.11.2022 составят:
| Asset | Price | Position | Symbol |
|---|---|---|---|
| BLZ | $ 0.0621 | $ 1000 / $ 0.0621 ~ 16103.06 | BLZUSDT*16103.06 |
| OCEAN | $ 0.1460 | $ 1000 / $ 0.1460 ~ 6849.32 | OCEANUSDT*6849.32 |
| TOMO | $ 0.315 | $ 1000 / $ 0.315 ~ 3174.6 | TOMOUSDT*3174.6 |
| TRB | $ 11.51 | $ 1000 / $ 11.51 ~ 86.89 | TRBUSDT*86.89 |
В этом случае портфель агента опережает от benchmark на ~300%. При CARM находится в строго в положительной зоне.
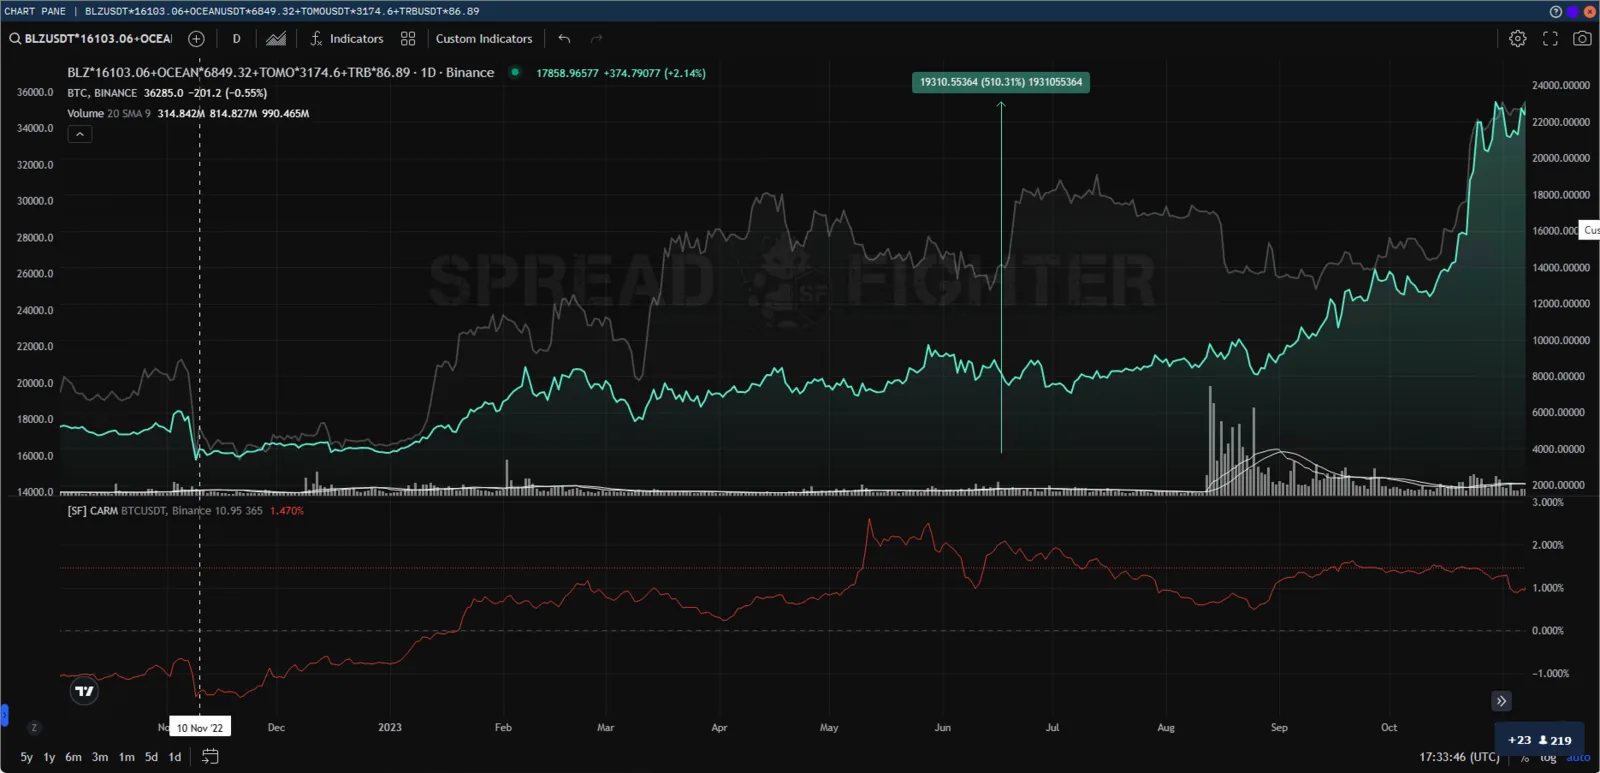
Опережающий рынок портфель
Пример применения CAPM - отстающий от рынка портфель
Тикер: GMTUSDT*2388.35+REEFUSDT*253936.01+RSRUSDT*219780.22+SUSHIUSDT*797.45
Позиции на момент 10.11.2022 составят:
| Asset | Price | Position | Symbol |
|---|---|---|---|
| GMT | $ 0.2367 | $ 1000 / $ 0.2367 ~ 2388.35 | GMTUSDT*2388.35 |
| REEF | $ 0.003938 | $ 1000 / $ 0.003938 ~ 253936.01 | REEFUSDT*253936.01 |
| RSR | $ 0.00455 | $ 1000 / $ 0.00455 ~ 219780.22 | RSRUSDT*219780.22 |
| SUSHI | $ 1.254 | $ 1000 / $ 1.254 ~ 797.45 | SUSHIUSDT*797.45 |
В этом случае портфель агента отстает от benchmark на ~60%. При CARM находится в строго в отрицательной зоне.
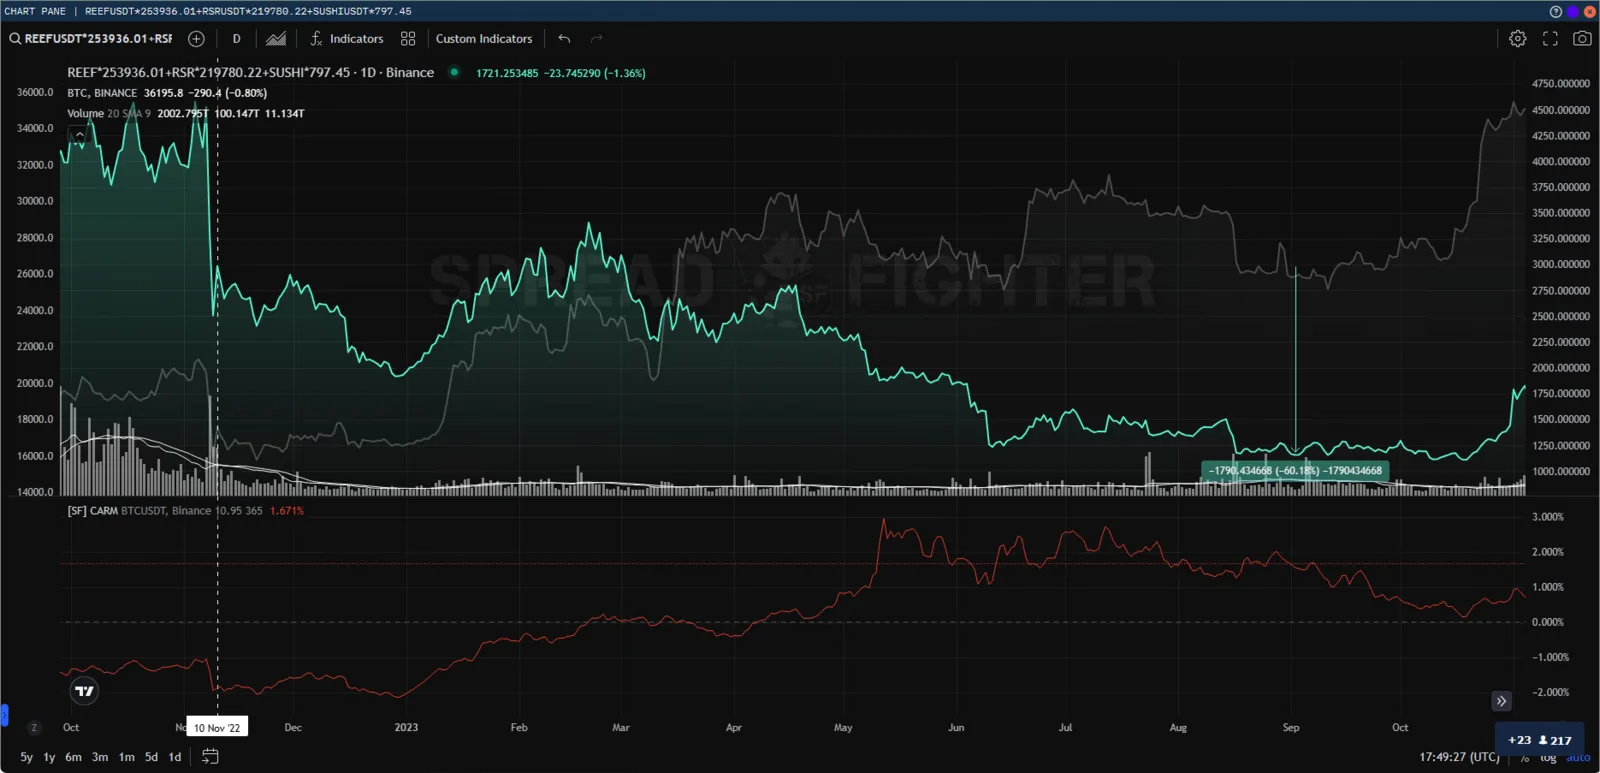
Отстающий от рынка портфель
Пример применения CAPM - рыночный портфель
В этом случае показатель CARM равен нулю.
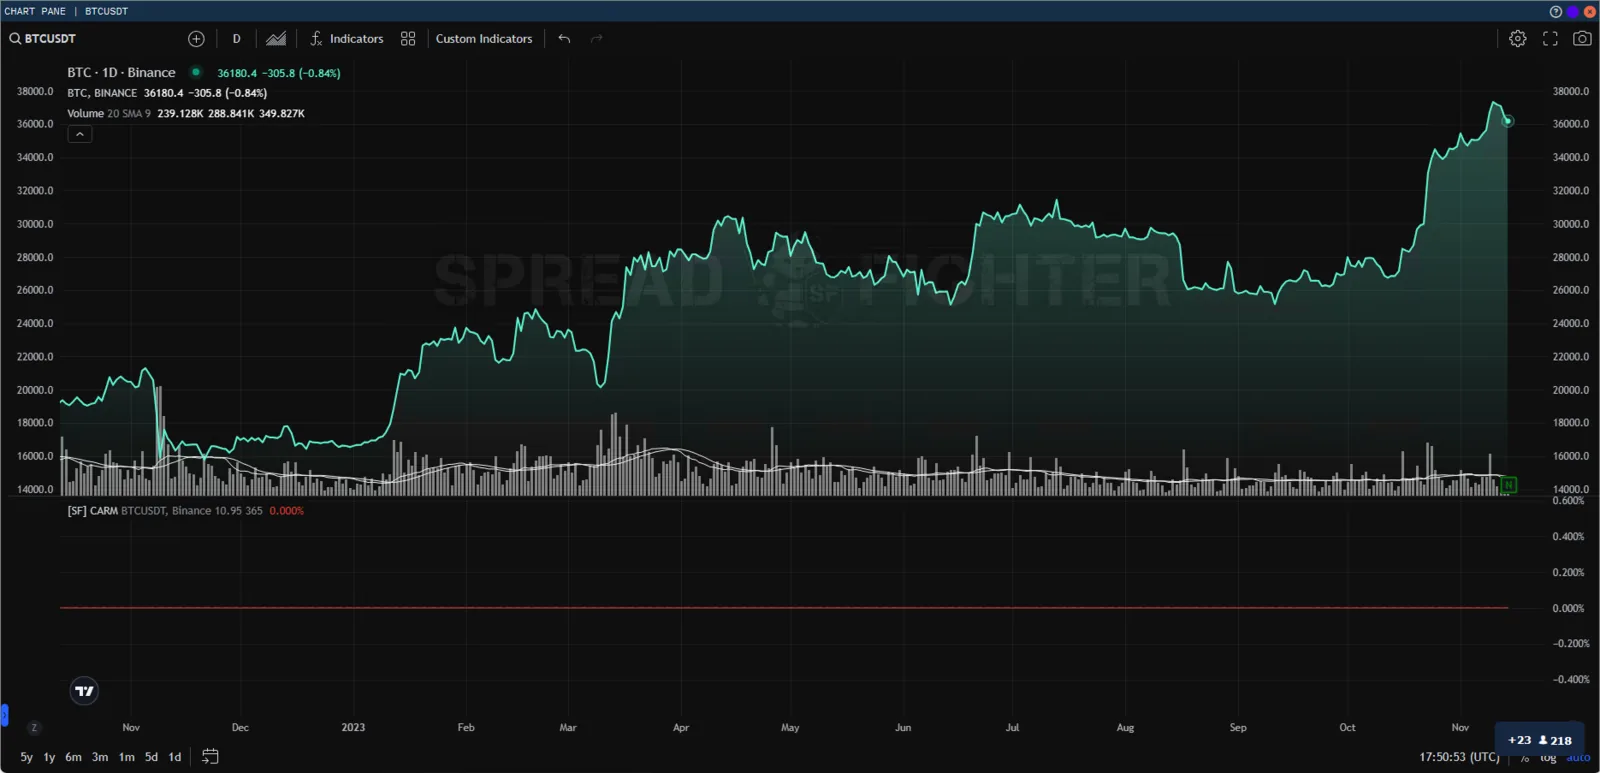
Рыночный портфель
Проблемы CAPM
Нереалистичные прогнозы
Некоторые предположения, лежащие в основе формулы CAPM, не соответствуют действительности. Современная финансовая теория опирается на два постулата:
- Рынки ценных бумаг очень конкурентны и эффективны (то есть соответствующая информация об активах быстро и повсеместно распространяется и учитывается в ценах).
- На этих рынках доминируют рациональные, не склонные к риску инвесторы, которые стремятся максимизировать прибыли от своих инвестиций.
В результате не совсем ясно, работает ли CAPM. Большим камнем преткновения является коэффициент beta.
Когда профессора Юджин Фама и Кеннет Френч изучили доходность акций на Нью-Йоркской фондовой бирже , Американской фондовой бирже и Nasdaq, они обнаружили, что различия в beta-коэффициентах за длительный период не объясняют динамику различных акций. Линейная зависимость между бета-коэффициентом и доходностью отдельных акций также нарушается в течение более коротких периодов времени. Эти результаты, похоже, предполагают, что CAPM может быть ошибочным.
Включение коэффициента бета в формулу предполагает, что риск можно измерить волатильностью цен на акции. Однако движение цен в обоих направлениях не одинаково рискованно.
CAPM также предполагает, что безрисковая ставка останется постоянной в течение периода дисконтирования.
Предположим в предыдущем примере профессоров Юджина Фамаа и Кеннета Френч, что процентная ставка по казначейским облигациям США выросла до 5% или 6% в течение 10-летнего периода владения. Увеличение безрисковой ставки также увеличивает стоимость капитала, используемого в инвестициях, и может привести к тому, что акции будут выглядеть переоцененными.
Оценка премии за риск
Рыночный портфель, используемый для определения премии за рыночный риск, представляет собой лишь теоретическую величину и не является активом, который можно купить или инвестировать в качестве альтернативы. Большую часть времени инвесторы будут использовать benchmark, в качестве замены рынка, что является несовершенным сравнением.
Наиболее серьезной критикой CAPM является предположение, что будущие денежные потоки могут быть оценены для процесса дисконтирования. Если бы инвестор мог оценить будущую доходность акций с высокой степенью точности, в CAPM не было бы необходимости.
CAPM и граница эффективности
Предполагается, что использование CAPM для построения портфеля поможет инвестору управлять своим риском. Если бы инвестор мог использовать CAPM для идеальной оптимизации доходности портфеля относительно риска, он существовал бы на кривой, называемой эффективной границей, как показано на следующем графике.
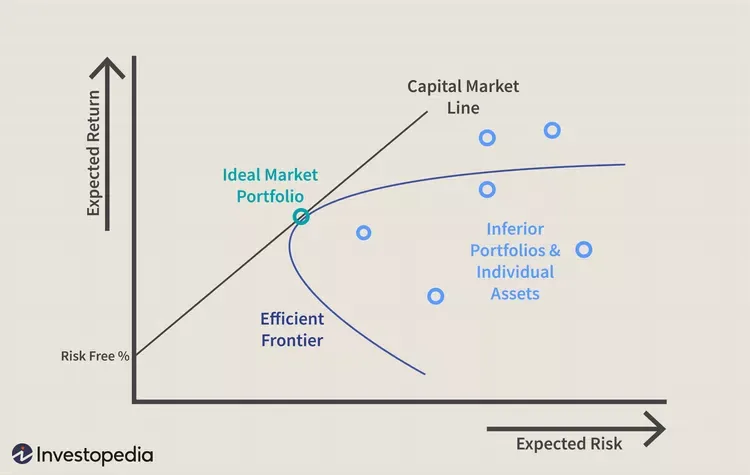
Кривая эффективной границы
На графике показано, как более высокая ожидаемая доходность (ось Y) требует большего ожидаемого риска (ось X). Современная портфельная теория предполагает, что, начиная с безрисковой ставки, ожидаемая доходность портфеля увеличивается по мере увеличения риска. Любой портфель, который соответствует линии рынка капитала (CML), лучше, чем любой возможный портфель справа от этой линии, но в какой-то момент теоретический портфель может быть построен на основе CML с наилучшей доходностью для суммы принимаемого риска.
CML и эффективную границу может быть сложно определить, но они иллюстрируют важную концепцию для инвесторов: существует компромисс между увеличенной доходностью и повышенным риском. Поскольку невозможно идеально построить портфель, соответствующий CML, инвесторы чаще берут на себя слишком большой риск, стремясь получить дополнительную прибыль.
На следующей диаграмме можно увидеть два портфеля, которые были построены так, чтобы соответствовать границе эффективности. Ожидается, что портфель А принесет доходность 8% в год и будет иметь стандартное отклонение или уровень риска 10%. Ожидается, что портфель B будет приносить 10% годовых, но стандартное отклонение составляет 16%. Риск портфеля B рос быстрее, чем ожидаемая доходность.
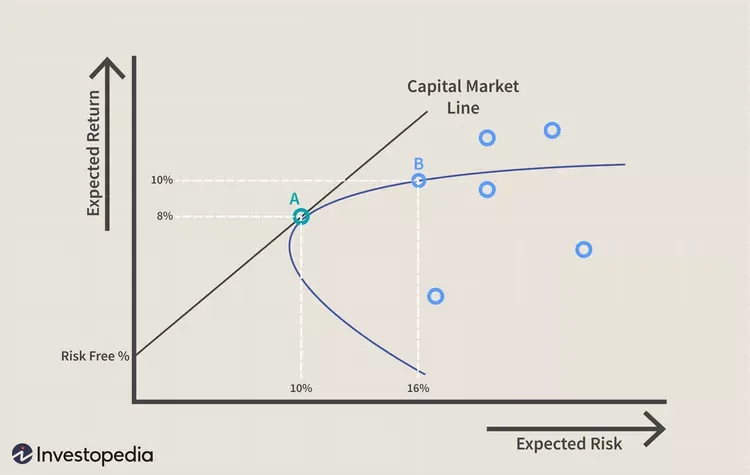
Сравнение портфеля A и B
Практическая ценность CAPM
Учитывая критику CAPM и предположения, лежащие в основе его использования при построении портфеля, может быть трудно понять, чем он может быть полезен. Однако использование CAPM в качестве инструмента для оценки обоснованности будущих ожиданий или проведения сравнений все же может иметь определенную ценность.
Представьте себе консультанта, который предложил добавить в портфель акции по цене 100 долларов. Советник использует CAPM для обоснования цены со ставкой дисконтирования 13%. Инвестиционный менеджер консультанта может взять эту информацию и сравнить ее с прошлыми показателями компании и ее аналогов, чтобы увидеть, является ли разумным ожидание доходности в 13%. Предположим в этом примере, что доходность сопоставимой группы за последние несколько лет была немногим выше 10%, в то время как эта акция постоянно отставала с доходностью 9%. Инвестиционный менеджер не должен принимать рекомендации консультанта без какого-либо обоснования увеличения ожидаемой доходности.
Инвестор также может использовать концепции CAPM и границы эффективности для оценки эффективности своего портфеля или отдельных акций по сравнению с остальным рынком. Например, предположим, что портфель инвестора приносил 10% прибыли в год в течение последних трех лет со стандартным отклонением доходности (риска) 10%. Однако за последние три года средние рыночные показатели принесли доходность 10% при риске 8%.
Инвестор может использовать это наблюдение, чтобы переоценить структуру своего портфеля. Это могло бы объяснить, почему портфель инвестора находится справа от CML. Если можно выявить активы, которые либо снижают доходность, либо непропорционально увеличивают риск портфеля, тогда инвестор может внести изменения для повышения доходности. Неудивительно, что CAPM способствовал росту использования индексации или составления портфеля акций для имитации определенного рынка или класса активов инвесторами , не склонными к риску . Во многом это связано с посланием CAPM о том, что можно получить более высокую доходность, чем доходность рынка в целом, только принимая на себя более высокий риск (коэффициент beta).
Кто придумал CAPM?
Модель CAPM была разработана финансовыми экономистами Уильямом Шарпом, Джеком Трейнором, Джоном Линтнером и Яном Моссином в начале 1960-х годов, которые построили свою работу на идеях, выдвинутых Гарри Марковицем в 1950-х годах.
Какие допущения заложены в модель CAPM?
Ниже приведены предположения, сделанные в модели CAPM:
- Все инвесторы по своей природе не склонны к риску.
- Инвесторы имеют одинаковый период времени для оценки информации.
- Существует неограниченный капитал, который можно заимствовать по безрисковой ставке доходности.
- Инвестиции можно разделить на неограниченное количество частей и размеров.
- Здесь нет налогов, инфляции или транзакционных издержек.
- Риск и доходность линейно связаны
Многие из этих предположений были оспорены как нереалистичные или просто ошибочные.
Каковы некоторые альтернативы CAPM?
Из-за критики модели CAPM было разработано несколько моделей, альтернативных модели CAPM, чтобы понять взаимосвязь между риском и вознаграждением в инвестициях.
Одной из них является теория арбитражного ценообразования (APT), многофакторная модель, которая рассматривает множество факторов, сгруппированных в макроэкономические или специфичные для сектора факторы.
Другой вариант — трехфакторная модель Фамы-Френча , которая расширяет модель CAPM, добавляя факторы риска стоимости к факторам рыночного риска.
Что такое Международная модель ценообразования капитальных активов (ICAPM)?
Международная модель ценообразования капитальных активов (ICAPM) — это финансовая модель, которая применяет традиционный принцип CAPM к международным инвестициям. Он расширяет CAPM, учитывая прямое и косвенное воздействие иностранной валюты в дополнение к временной стоимости и рыночному риску, включенным в CAPM.
Ключевые выводы
CAPM использует принципы современной портфельной теории, чтобы определить, справедливо ли оценен актив. Он опирается на предположения о поведении инвесторов, распределении рисков и доходности, а также на фундаментальных принципах рынка, которые не соответствуют действительности. Однако базовые концепции CAPM и связанная с ней эффективная граница могут помочь инвесторам понять взаимосвязь между ожидаемым риском и вознаграждением, поскольку они стремятся принимать более обоснованные решения о добавлении активов в портфель.
- Модель CAPM — это финансовая модель, которая рассчитывает ожидаемую норму прибыли для актива.
- CAPM делает это, используя ожидаемую доходность как по рынку, так и по безрисковому активу, а также корреляцию или чувствительность актива к рынку (beta).
- У CAPM есть некоторые ограничения, такие как нереалистичные предположения и линейная интерпретация соотношения риска и доходности.
- Несмотря на свои проблемы, формула CAPM широко используется, поскольку она проста и позволяет легко сравнивать инвестиционные альтернативы.
- Например, CAPM используется в сочетании с современной портфельной теорией для понимания риска портфеля и ожидаемой доходности.
Источник: investopedia