Net open interest, Net open interest delta, Net open interest spike
Модель декомпозирует чистый открытый интерес taker и maker сторон.
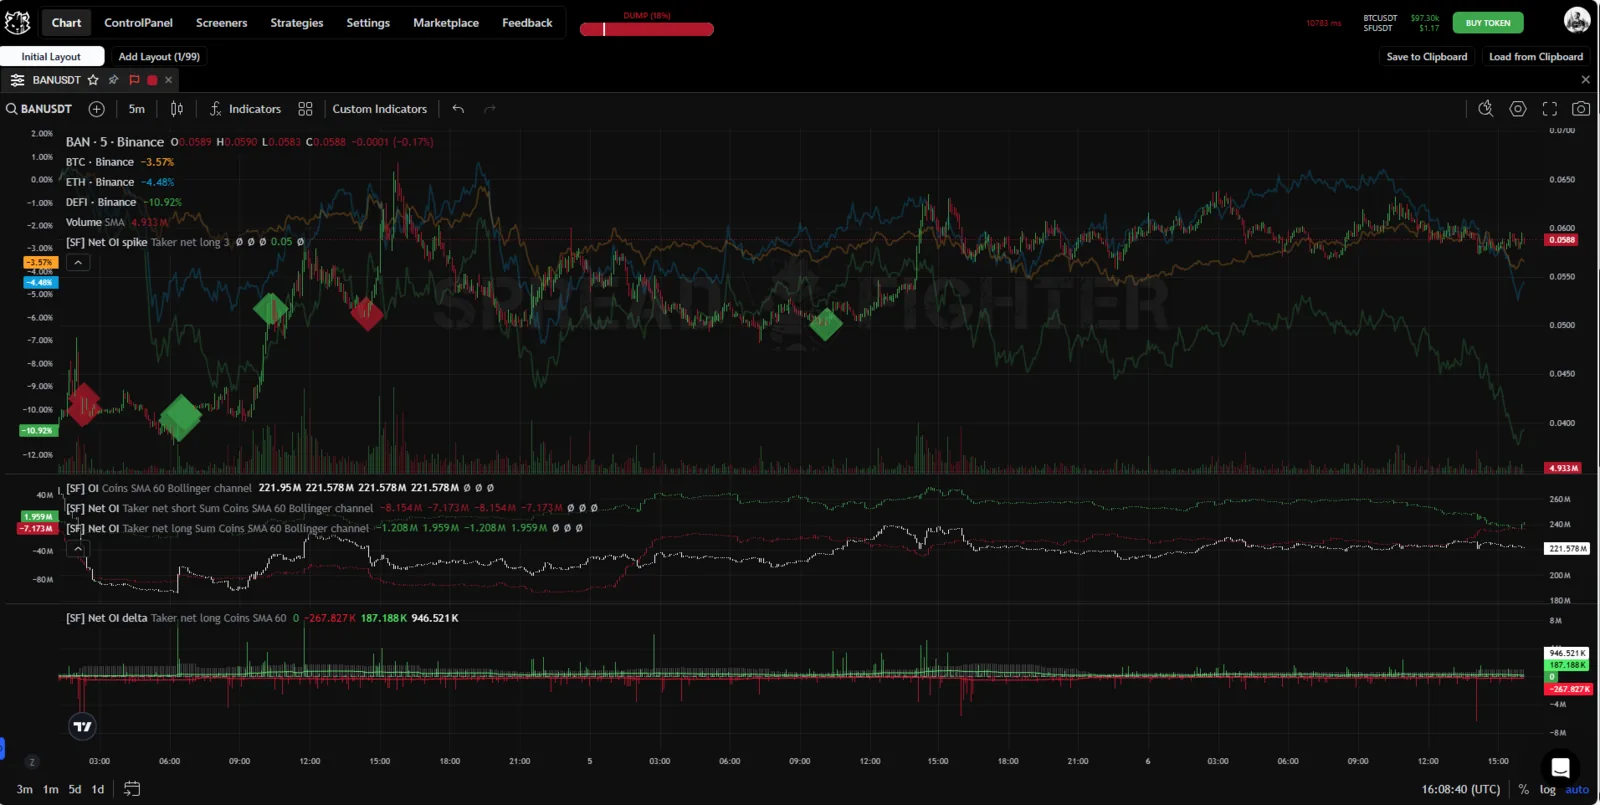
Внешний вид индикатора.
Описание
Индикатор принимает на вход 2 переменные Volume delta и Open interest delta, которые в дальнейшем сопоставляются по следующей логике:
| Open interest delta > 0 | Open interest delta < 0 | |
|---|---|---|
| Volume delta > 0 | Net taker long delta = Open interest delta Net taker short delta = 0 | Net taker long delta = 0 Net taker short delta = Open interest delta |
| Volume delta < 0 | Net taker long delta = 0 Net taker short delta = Open interest delta | Net taker long delta = Open interest delta Net taker short delta = 0 |
В результате индикатор получает 2 новые переменные:
- Net taker long delta - чистый длинный интерес, открытый рыночными ордерами,
- Net taker short delta - чистый короткий интерес, открытый рыночными ордерами.
Из полученных переменных Net taker long/short delta вычисляются переменные:
- Net maker long delta - чистый длинный интерес, открытый лимитными ордерами,
- Net maker short delta - чистый короткий интерес, открытый лимитными ордерами.
Справедливо:
- Net maker long delta = Net taker short delta;
- Net maker short delta = Net taker long delta.
При этом:
Open interest = Net taker long delta + Net taker short delta = Net maker long delta + Net taker maker delta
У каждой сделки на покупку/продажу, открытой рыночной/лимитной заявкой, всегда есть сделка в противоположном направлении противоположного типа ордера.
Важное замечание! Так как индикатор рассчитывается на основе данные, агрегированных побарно, его показатели на различных таймфреймах могут отличаться. Рекомендация - использовать минимально доступный таймфрейм. В дальнейшем мы перенесём расчет модели на backend на тиковый фрейм.
У индикатора Net open interest есть одна особенность - иногда его значения могут быть отрицательными. Это связано с особенностями его расчета. Сама матричная модель Net open interest delta рассчитывается на серверной (backend) стороне платформы. Свечной график рассчитывается на сторон клиента (frontend) путем интегрирования (или кумулятивной суммой) Net open interest delta на весь прогруженный пользователем исторический интервал. Из-за этого абсолютные значения индикатора могут меняться при прогрузке дополнительных исторических данных. Также значения Net open interest могут уходить в отрицательную зону, если в Net open interest delta преобладают отрицательные значения. Однако относительные изменения модели не меняются.
Чистый открытый интерес имеет 3 формы отображения: свечной график, гистограмма и подсветка всплесков (спайки).
Net open interest представляет собой свечной график, в котором значения открытия, максимума, минимума и закрытия принимают соответствующие значения чистого открытого интереса.
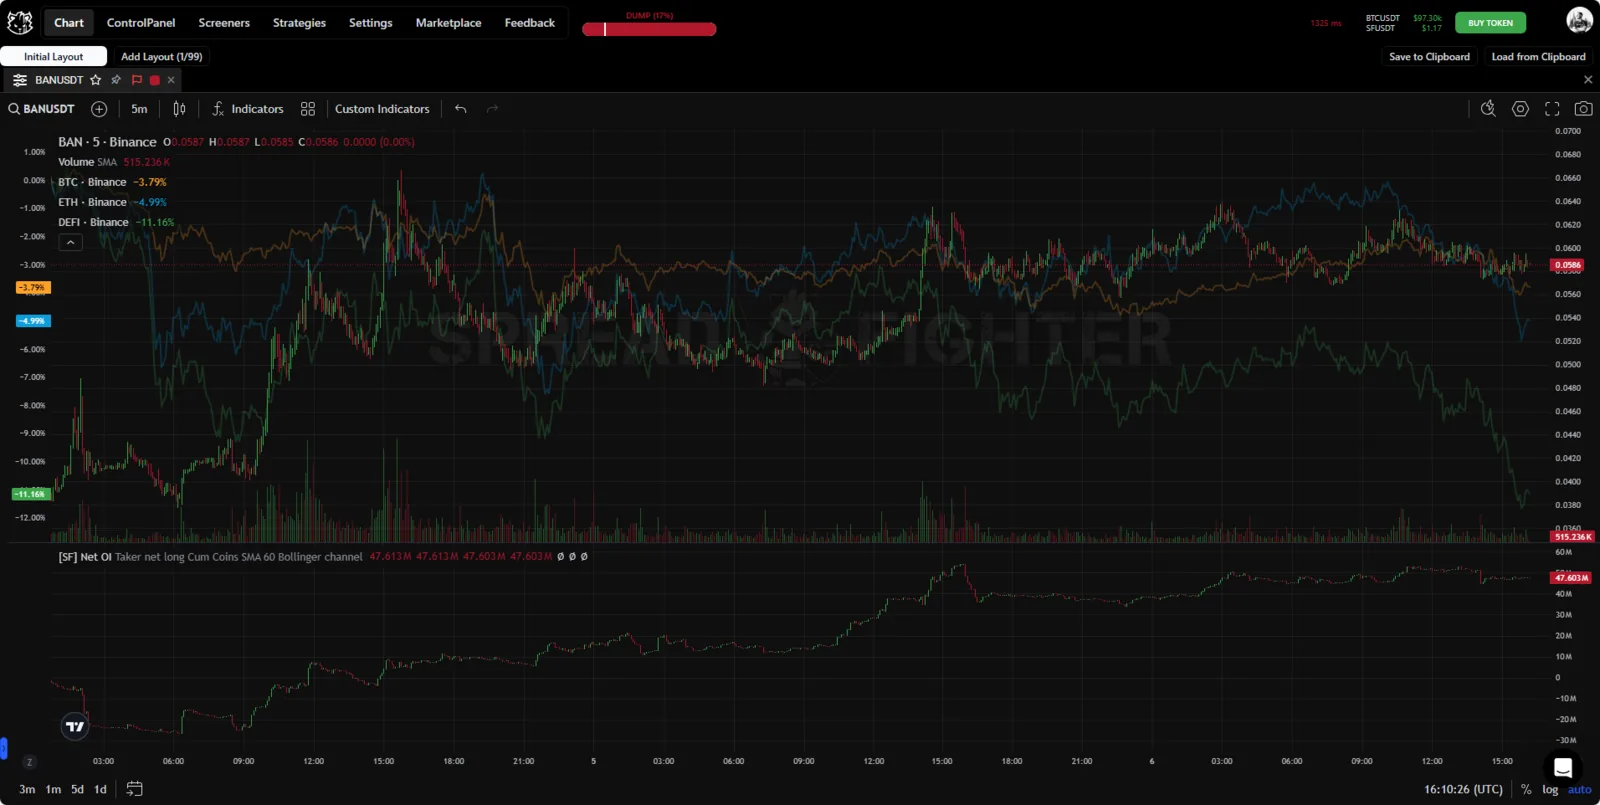
Свечной график Net open interest.
Net open interest delta представляет из себя гистограмму, которая принимает значения изменения чистого открытого интереса. Помимо гистограммы рассчитываются стандартное отклонение и 2 типа скользящих средних для положительных и отрицательных изменений, соответственно.
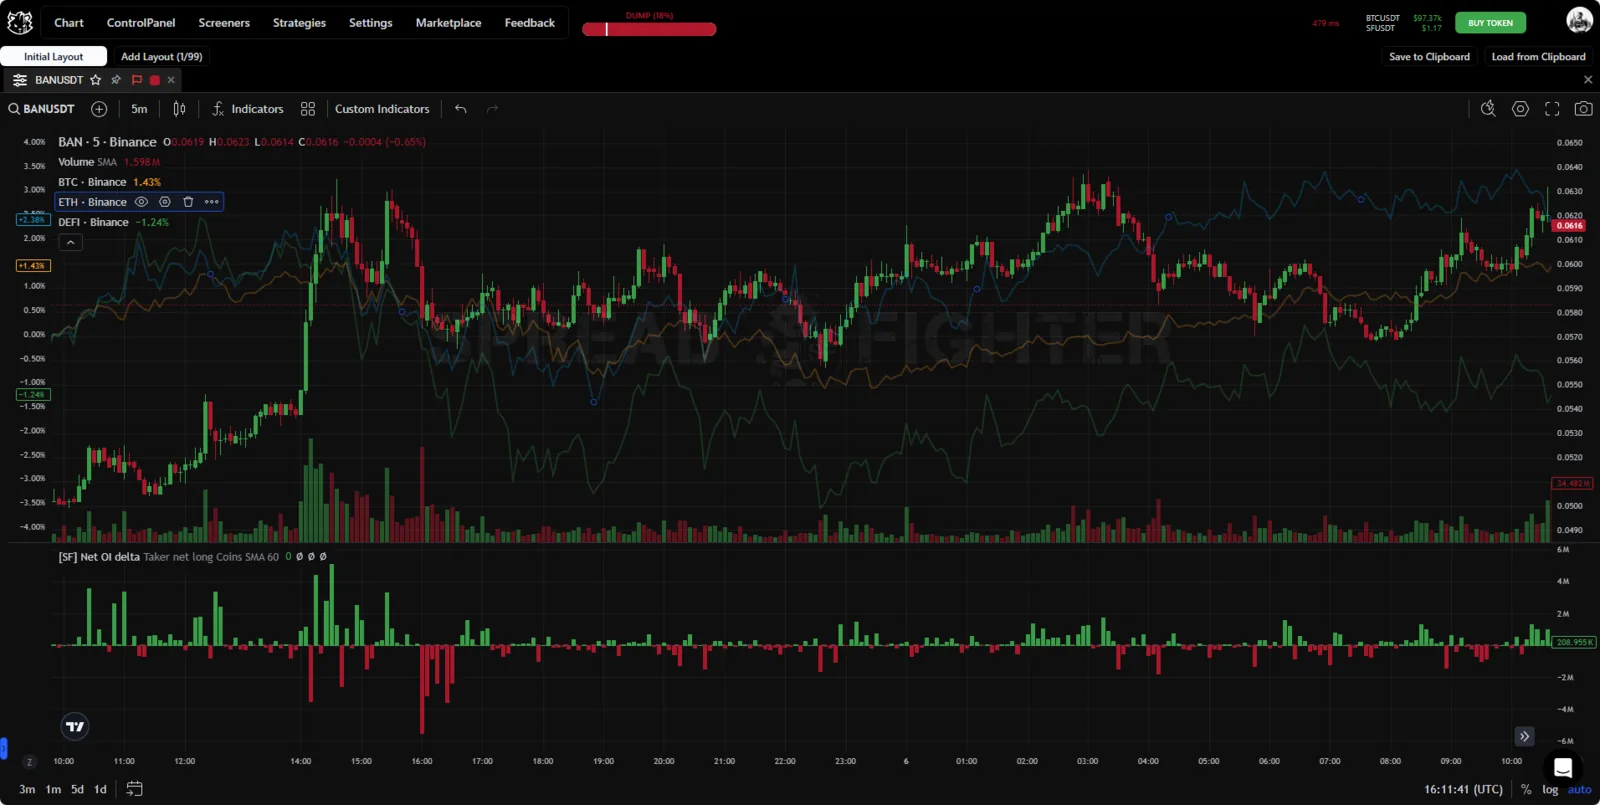
Гистограмма Net open interest delta.
Net OI spike отображает на графике аномальные всплески чистого открытого интереса. Зеленым подсвечиваются положительные всплески (”вход денег”), красным - отрицательные (”выход денег”). Индикатор использует Z-score оценку, таким образом модель подстраивается под изменяющуюся конъюнктуру рынка, что позволяет ей работать в любых рыночных условиях.
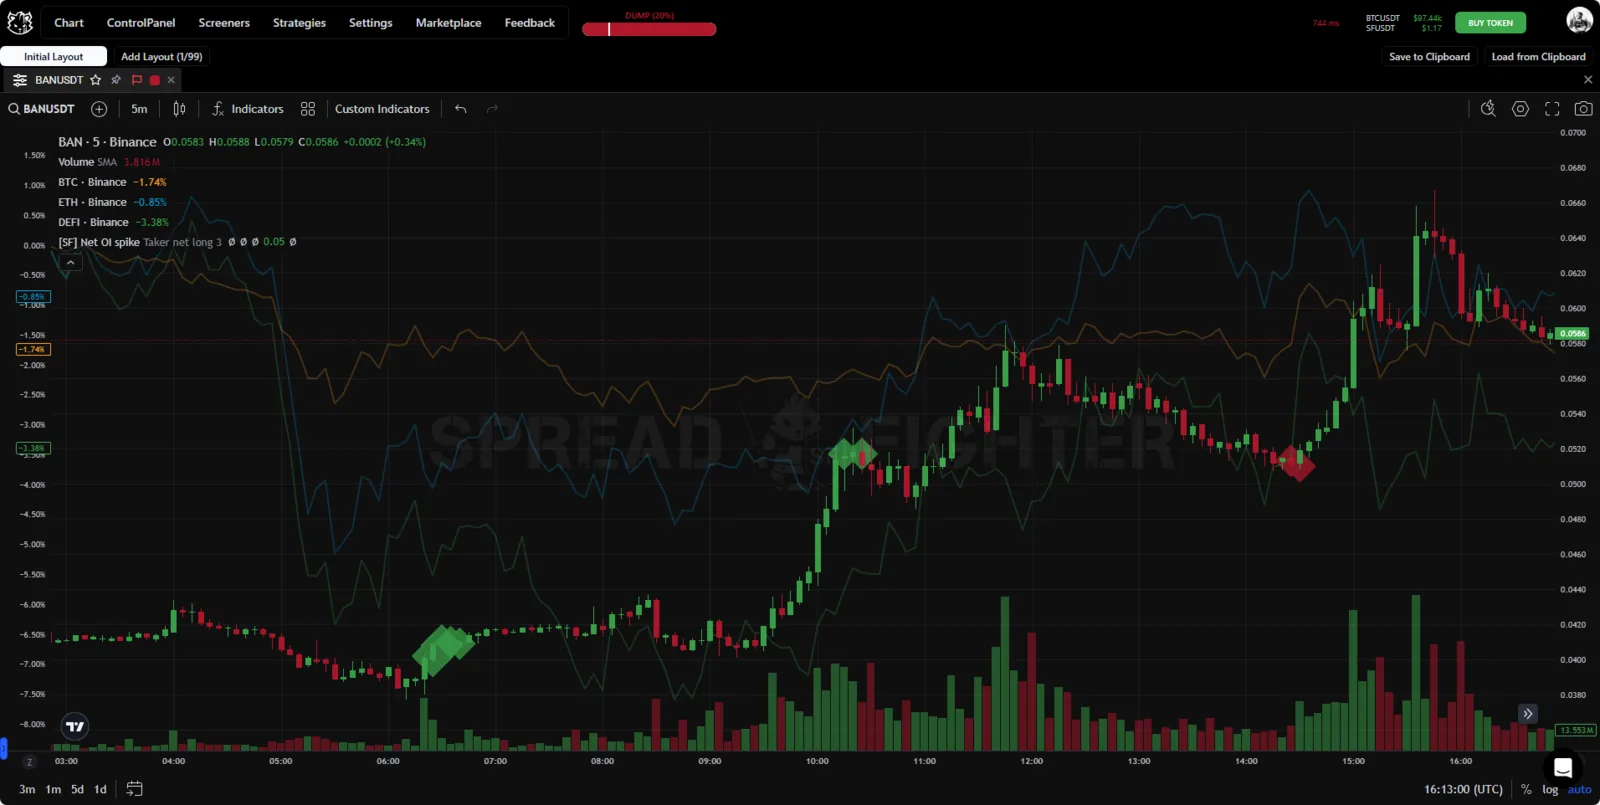
Всплески Net open interest spike.
Кейсы применения
Модель Net open interest с достаточно существенным допущением, но всё же позволяет декомпозировать друг от друга направление и объемы сделок крупных участников и ритейл трейдеров.
В полной мере модель раскрывает себя в совокупности с другими инструментами. Далее мы рассмотрим 4 кейса: 2 pump&dump акции и 2 рядовых ситуации, в которых Net open interest поможет избежать неприятных убытков.
LQDTY pump&dump
9.10.2023 3:15:00 UTC монета LQDTY начинает существенный рост почти на 30% на фоне повышенной активности в социальных медиа проекта. Рост сопровождается манипулятивной активностью, что отражено в соответствующем индикаторе.
На протяжении следующих суток до 10.10.2023 12:00:00 UTC на бессрочном фьючерсном контракте было открыто длинных позиций market taker участниками (и соответственно столько же коротких позиций market maker участниками) на сумму ~$30 млн. и коротких позиций на сумму $ 4.3 млн. Средняя цена открытия позиций составила $ 1.4418
В период с 10.10.2023 12:00:00 UTC до 13.10.2023 8:00:00 UTC актив находился в стадии дистрибуции, во время которой market maker участники сократили длинную экспозицию на ~$ 3.2 млн. от начала акции или $ 7.5 млн. суммарно. Сразу же после окончания дистрибуции и разбалансировки market maker участниками своих позиций актив начал планомерное движение. На момент 13.10.2023 16:40:00 UTC оно составило ~13%.
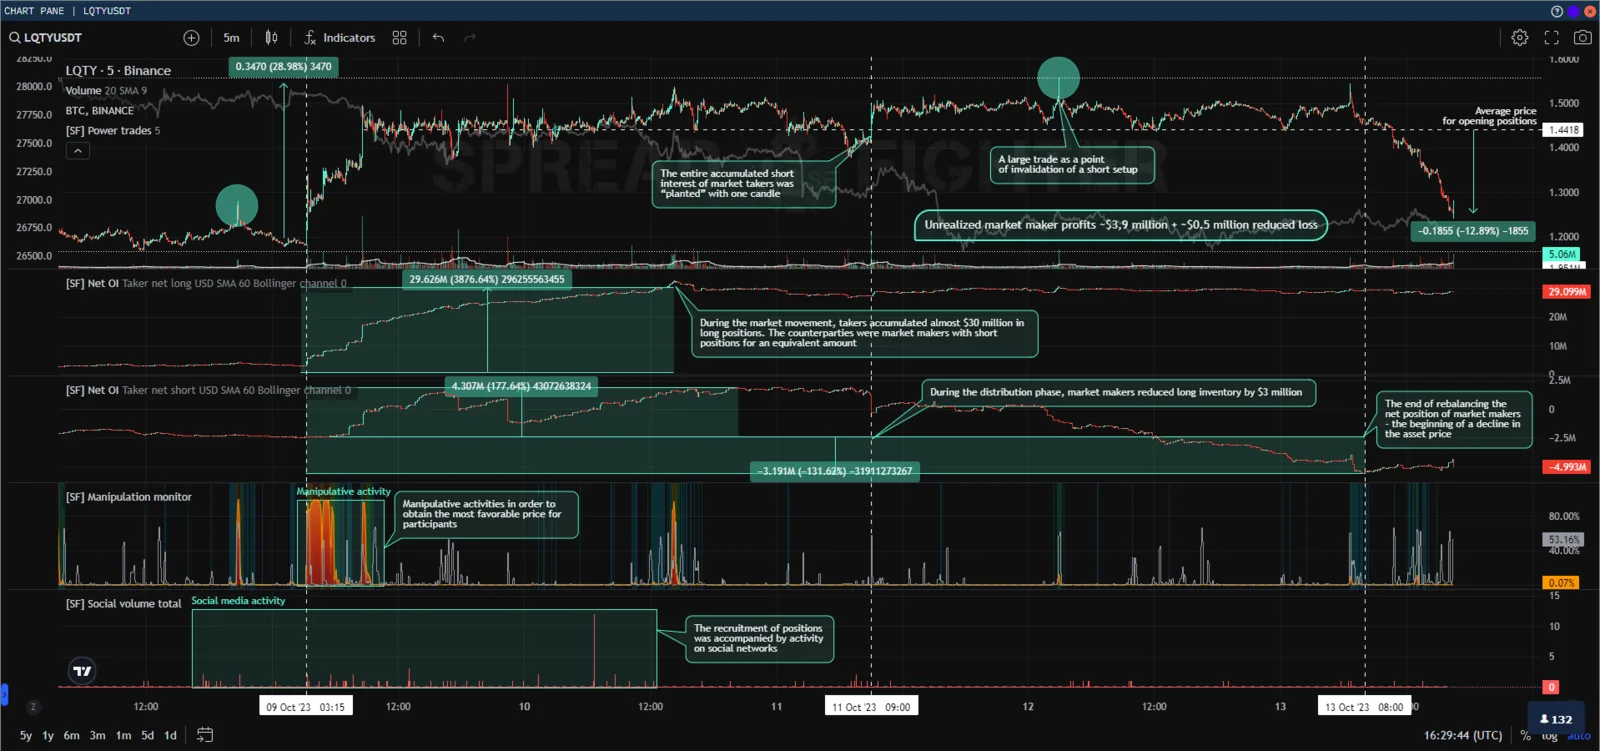
Памп LQDTY
Таким образом market taker участники остались с суммарным нереализованным убытком в $ 3,9 млн. Market maker участники стали их контрагентами и получили эквивалентную нереализованную прибыль, а также сократили свой потенциальный убыток на $ 0.5 млн, закрыв свои длинные позиции в фазе дистрибуции по ценам выше среднего справедливого значения.
В данном случае модель Net open interest позволяет: отследить ребалансировку портфелей различных категорий участников. Понять, кто, куда и в кого открывался или закрывался.
ZRX pump&dump
Следующий кейс не так очевиден. Рассмотрим памп ZRX от 8.10.2023. В 14:00:00 UTC актив начинает стремительный рост в ~30%, который, как и в предыдущем примере сопровождался манипулятивной активностью участника, а также существенно выросшим позитивным сантиментов в социальных медиа проекта.
Баланс сил в это случае уже не так разительно отличается. Market taker участниками было открыто ~$ 7.6 млн в long и $ 5.4 млн. в short. Market maker участниками соответственно были открыты обратные позиции на аналогичный объем. Средняя цена всех открытых позиций составила $ 0.2225.
Таким образом market taker участники имеют экспозицию в ~$ 2.2 млн. в long по цене $ 0.2225, а market maker - в short.
Рост продолжался до ~17:45 UTC - ровно до тех пор, пока активность в социальных медиа была на достаточно высоких значениях, а в рынок приходили новые деньги. Как только приток заканчивается, а позитивный сентимент сходит на нет, цена стремительно возвращается сначала к уровню средней цены открытия большей части открытого интереса, а затем планомерно стекает к своим справедливым значениям.
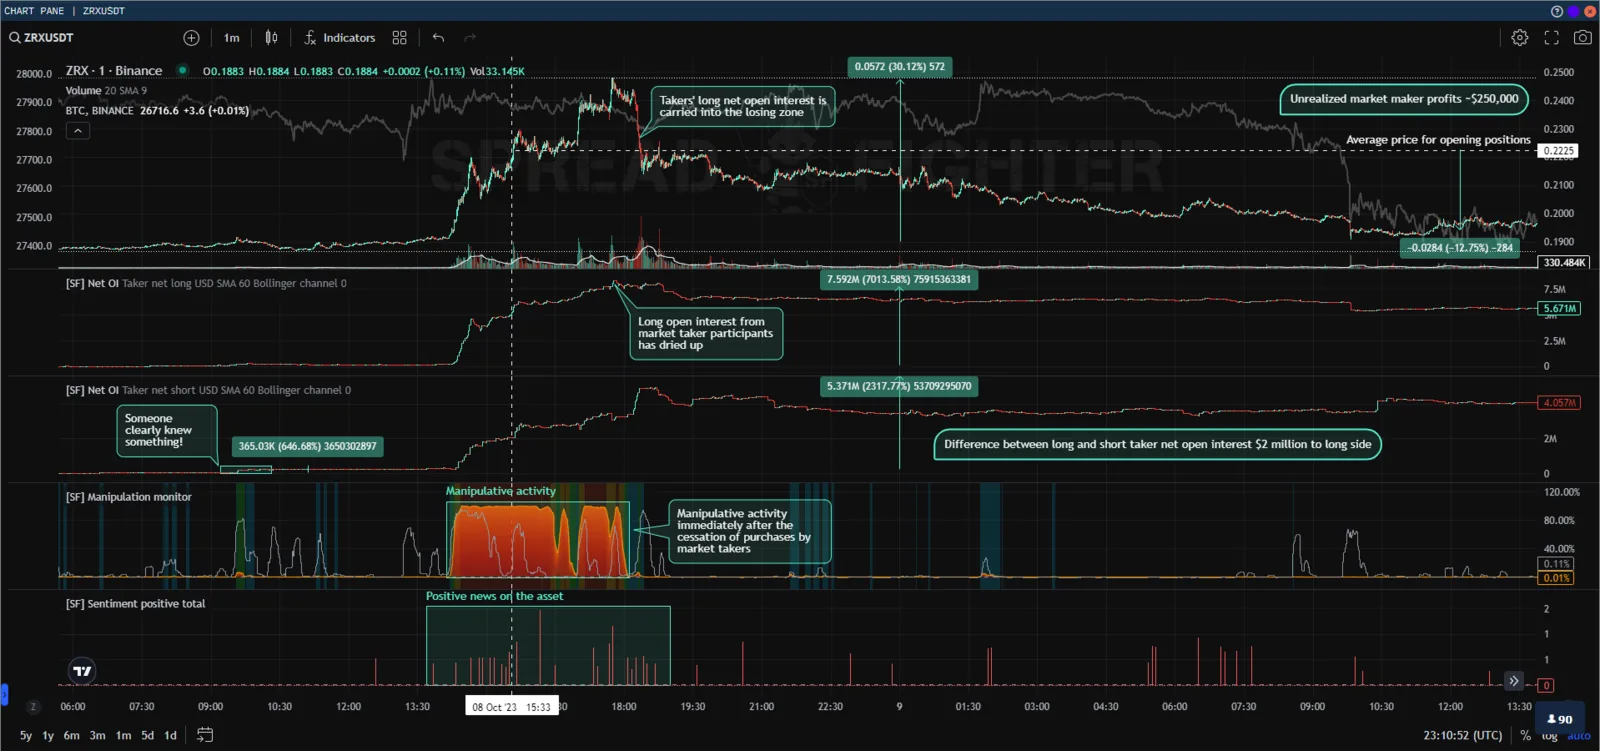
Памп ZRX
По итогам акции market taker участники остались с суммарным нереализованным убытком в $ 0.25 млн. Market maker участники стали их контрагентами и получили эквивалентную нереализованную прибыль.
На манипулятивные акции и pump&dump как правило никто не пишет жестких планов. Развитие “игры” зависит от загруженности книги ордеров и нетто экспозиции участника. В данном случае модель Net open interest позволяет посчитать последнюю
Short squeeze BNB
Следующий пример - не такая глобальная акции, как в двух предыдущих. Однако, такие ситуации встречаются значительно чаще.
12.10.2023 9:30:00 UTC - 12.10.2023 9:57:00 UTC market maker участники во время пролива рынка с использование высокочастотных алгоритмов выкупили существенную часть ликвидаций, а также stoploss ордеров, что находит отражение в моделях Stop killer, Manipulation monitor и HFT activity. Таким образом у них увеличилась длинная нетто экспозиция по активу на $ 2 млн.
12.10.2023 11:30:00 UTC в активе появляется участник, что находит отражение в модели Manipulation monitor. Цена начинает свой рост, ровно до тех пор, пока открытые market taker стороной короткие позиции не будут закрыты в убыток, что находит отражение в Net open interest, Power trades и Stop killer. Кульминацией движения стало короткое сжатие (short squeeze) по результатом, которой BNB отклонился от общей конъектуры на ~1.61%, что находит отражение в синтетической паре BNBUSDT/BTCUSDT и модели Z-score.
Сразу же после ликвидации излишней длинной экспозиции у market maker участников манипулятивная активность сошла на нет.
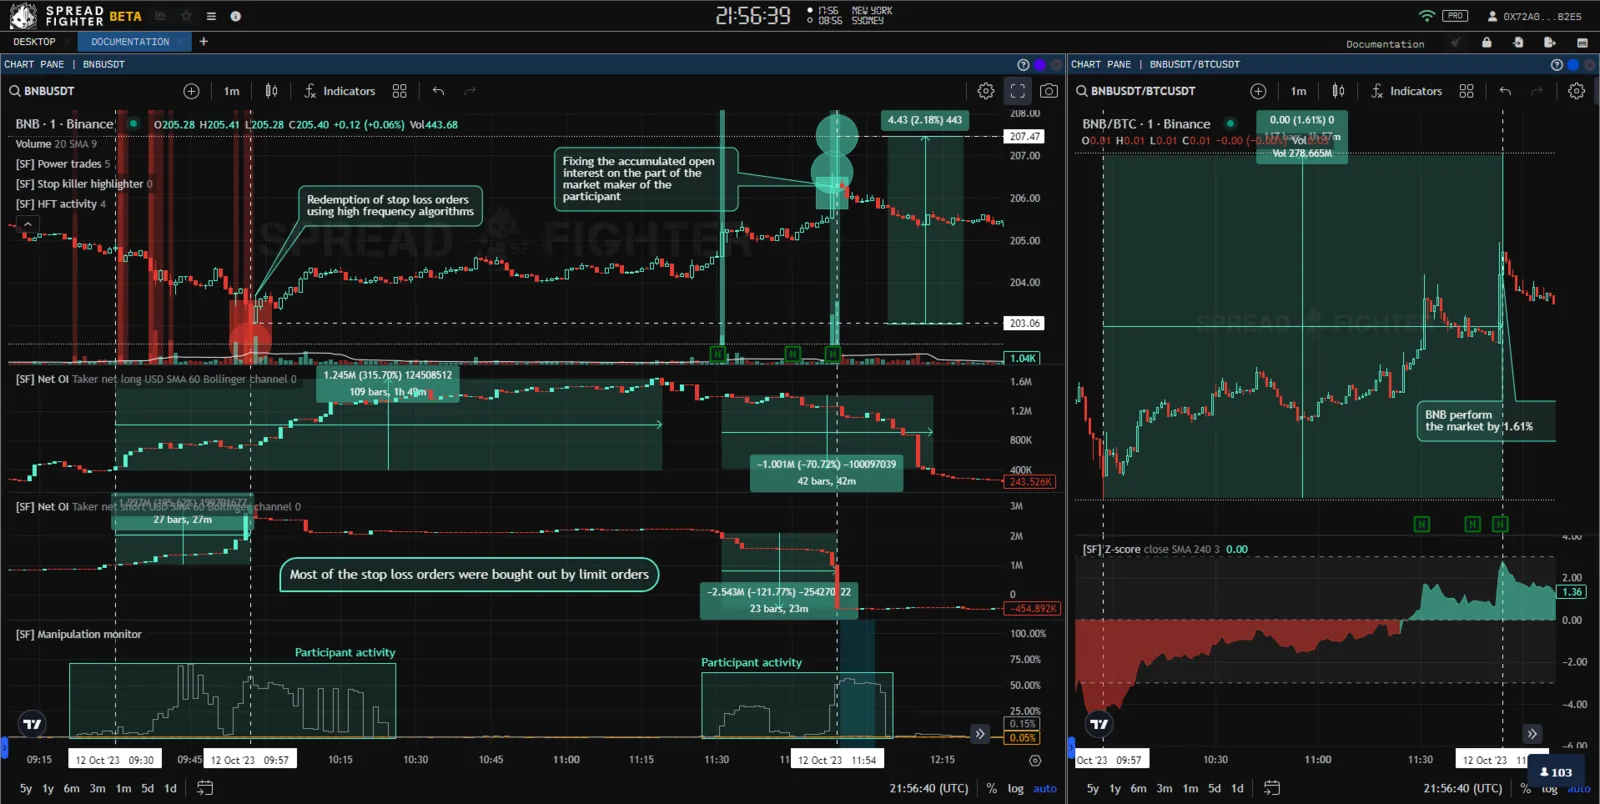
Short squeeze BNB
По результатам акции market taker участники получили чистый реализованный убыток в ~$ 25k. Market maker участники стали их контрагентами и получили эквивалентную нереализованную прибыль.
“Засаживание” в убыток крупной короткой позиции BLUR
Пример с BLUR похож на предыдущий. 12.10.2023 19:50 UTC в бессрочном фьючерсном контракте BLURUSDT market taker участники открывают крупную короткую позицию в ~$ 300k, что находит отражение в моделях Net open interest, Net open interest spike, а также в объёме торгов.
Market maker участники, которые стали контрагентом в сделке, незамедлительно реагируют - спустя несколько минут в BLUR появляется манипулятивная активность, а котировки сдвигаются на ~4.3% против недавно открытой market taker участниками короткой позиции. Цена BLUR отклоняется от общей конъектуры на 5,8%, что находит отражение в синтетической паре BLURUSDT/BTCUSDT и модели Z-score.
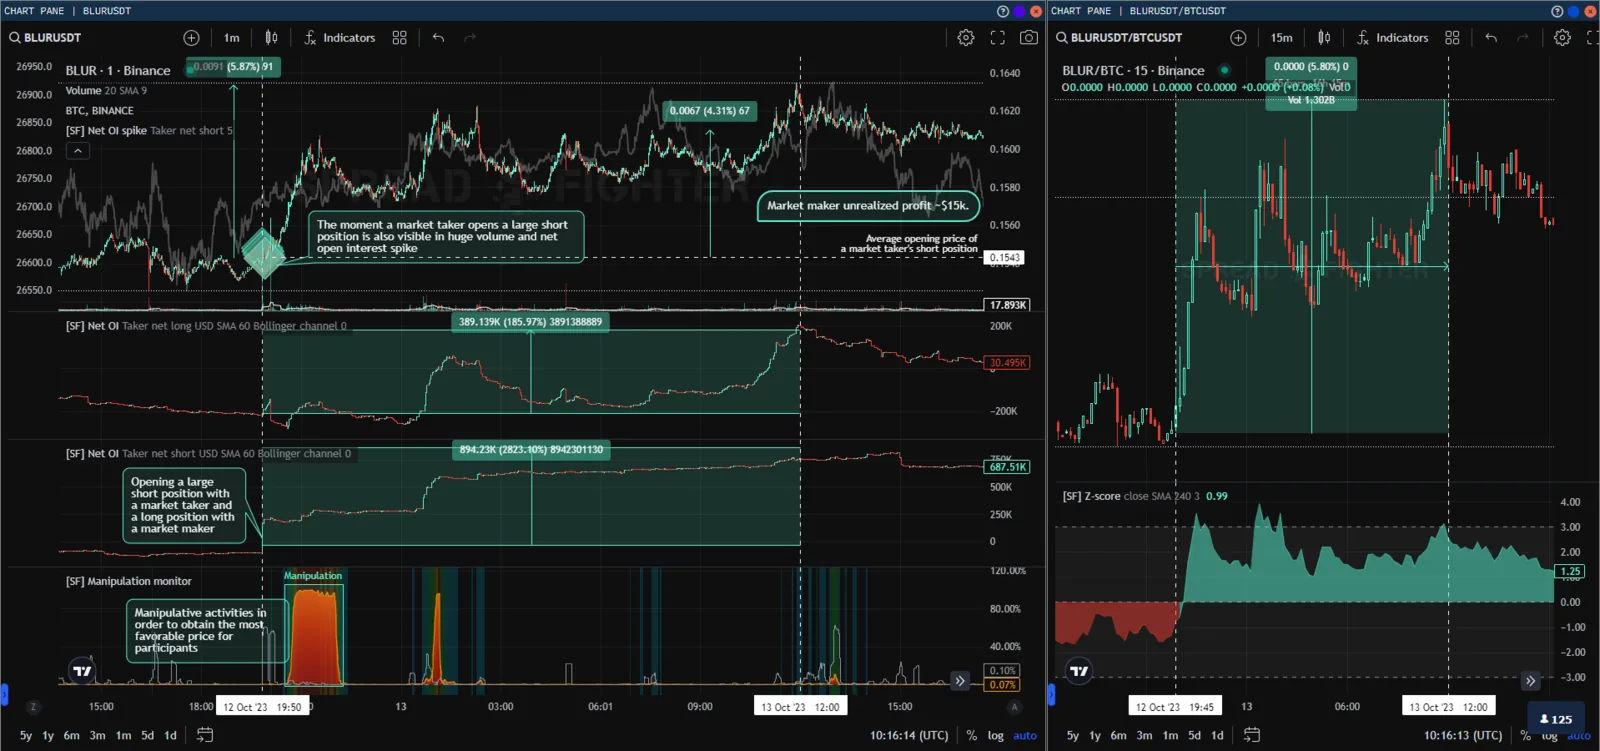
“Засаживание” в убыток крупной короткой позиции BLUR
По результатам акции market taker участники получили чистый реализованный убыток в ~$ 13k. Market maker участники стали их контрагентами и получили эквивалентную нереализованную прибыль.
Подобные сетапы, как BNB и BLUR не несут в себе каких-то экстремальных прибылей. Они помогают не вставать против тех участников, контрагентами которых становится крайне нежелательно, или исключать те или иные позиции из торговых корзин или портфелей. Net open interest в данном случае помогает сопоставить соотношение сил между long и short сторонами и принять корректное решение относительно открытия или закрытия позиций, тем самым избежав ненужных убытков. И что немаловажно, модель позволяет корректировать размер позиций и контролировать inventory риск, дабы не стать “кормом” и источником прибыли для других участников. Это особенно актуально для инструментов с низкой ликвидностью.