Liquidation Spike
Скринер показывает, у каких инструментов прямо сейчас поток ликвидаций заметно выше их собственной нормы. Он отвечает на «где» и «когда», но не на «куда пойдёт цена».
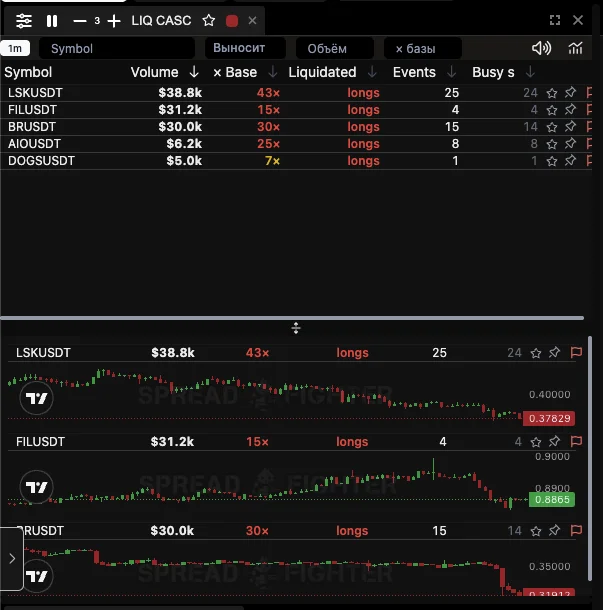
Пять инструментов в момент рыночного выноса длинных позиций. Сортировка по объёму, колонка × Base показывает, насколько это много для каждого из них.
На снимке видно сразу три вещи, ради которых скринер и сделан.
Первое: все пять строк — longs. Когда весь список односторонний, это не пять отдельных историй, а один рыночный вынос.
Второе: DOGSUSDT с объёмом $5,0k стоит в одном списке с LSKUSDT на $38,8k — и это правильно. Сравнивать их в долларах бессмысленно, сравнивать надо в колонке × Base.
Третье: у LSKUSDT 25 событий и 24 занятых секунды — события не слипаются в одно мгновение, а растянуты по времени. У FILUSDT же всего 4 события на $31,2k — это несколько крупных позиций, а не цепочка.
Что это
Liquidation Spike — скринер в разделе Microstructure. Каждая строка это инструмент, у которого за последние пять минут прошло необычно много принудительных ликвидаций. Клик по строке переключает связанный по цвету график, где уже можно смотреть Liquidation Map и выбирать дистанцию стопа.
Пустой список — нормальное состояние, а не поломка. Примерно в 7 % пятиминутных окон на всём рынке не происходит ничего, что стоило бы показывать.
Почему «× базы», а не объём в долларах
Это главное, что нужно понять про этот скринер, иначе его легко прочитать неправильно.
Поток ликвидаций разрежен и распределён крайне неровно. Медианный инструмент видит одну ликвидацию в 85 минут, верхний — две в минуту. Из 151 106 непустых минут за неделю в 100 392 было ровно одно событие.
Поэтому любой единый порог в абсолютных числах — это на самом деле рейтинг ликвидности, а не событий. Мы это померили на неделе потока, взяв классический порог «десять ликвидаций за минуту»:
| Поток за неделю | Инструментов | Срабатываний на инструмент | Не сработал ни разу |
|---|---|---|---|
| меньше 100 | 347 | 0,3 | 249 |
| 100 – 499 | 323 | 1,6 | 46 |
| 500 – 1999 | 102 | 6,6 | 2 |
| 2000 и больше | 24 | 83,2 | 0 |
Разрыв в 277 раз. Список по абсолютному порогу был бы вечным перечислением BTC, ETH и SOL, а у 249 инструментов из 435 не сработал бы никогда — при том что именно на тонких инструментах карта работает лучше всего.
Поэтому колонка × базы — во сколько раз поток выше того, что для этого инструмента обычно в это время суток. Это единственная величина, по которой инструменты сравнимы между собой.
Что такое база
Сезонная база — ожидаемое число ликвидаций в минуту у конкретного инструмента в конкретный час. Она подогнана по девяти с половиной месяцам потока и обновляется перезаливкой.
У ликвидаций есть отчётливый суточный цикл, и он одинаковый почти у всех инструментов: пик приходится на 13:00–16:00 UTC (открытие американской сессии), провал на 23:00. Размах почти четырёхкратный.
| Время | Множитель к среднему |
|---|---|
| Будни, 13:00 UTC | 1,95 |
| Будни, 23:00 UTC | 0,55 |
| Выходные, любой час | 0,89 |
В выходные суточного цикла нет вовсе — есть только общий уровень примерно на 15 % ниже буднего. Мы это проверяли отдельно: почасовая форма выходных между кварталами не воспроизводится (один и тот же час давал 0,65, потом 0,99, потом 2,14), то есть это отдельные каскады, а не время суток.
Форма цикла общая для всех, свой у инструмента только уровень. Это тоже измерено, а не выбрано: на отложенных месяцах собственная форма инструмента оказалась хуже общей на 0,45 ната на событие, а её осторожная примесь лучше всего на 0,021.
Как читать колонки
| Колонка | Что означает |
|---|---|
| Volume | Объём ликвидаций за окно, в долларах. Сортировка идёт по нему |
| × Base | Во сколько раз событий больше сезонной базы инструмента |
| Liquidated | Чьи позиции выносит: longs — принудительные продажи, shorts — покупки. Это сторона потока, а не направление цены |
| Events | Число видимых ликвидаций за окно |
| Busy s | Сколько секунд окна принесли хотя бы одно событие |
Busy s стоит смотреть в шторм. Биржа отдаёт не больше одного события в секунду на инструмент, поэтому когда занятых секунд много, показанный объём — нижняя граница, и реальный поток больше. Колонка подсвечивается оранжевым, когда занята половина окна и более.
Почему Spike, а не Cascades
Каскад в исследовании — вещь с точным определением: минута с десятью и более видимыми ликвидациями. Скринер показывает не это, а поток выше собственной нормы инструмента, и самые сильные всплески как раз отсекает — почему, сразу ниже.
Почему в списке нет самых экстремальных всплесков
Очевидное решение — сортировать по × базы, сверху вниз. Оно оказалось неверным: связь горбатая, а не монотонная.
Мы взяли тринадцать суток сентября 2026, разбили всё на пятиминутные окна и посмотрели, что происходило дальше:
| Избыток к базе | Случаев | Дальше 15 мин, к базе | Дальше 15 мин, $ |
|---|---|---|---|
| 5 – 15 | 8591 | 0,9 | 4472 |
| 15 – 50 | 8041 | 3,6 | 5324 |
| 50 и больше | 4530 | 1,4 | 484 |
В корзине «50 и больше» дальше не происходит практически ничего — 484 доллара против 5324 в корзине пониже. Это не каскады, а одиночные крупные ликвидации на тонких монетах, после которых наступает тишина.
Поэтому скринер отбирает полосу избытка от 5 до 50 и порог объёма 5000 долларов, а внутри полосы сортирует по деньгам. Сравнение правил на тех же тринадцати сутках:
| Правило | Дальше 15 мин, к базе | Дальше 15 мин, $ |
|---|---|---|
| Полоса избытка, внутри по деньгам | 2,1 | 6444 |
| По абсолютному объёму | 0,6 | 2575 |
| По избытку без порога объёма | 0,5 | 334 |
Выбранное правило лучше сразу по обеим осям: и движение после него сильнее относительно нормы инструмента, и денег в нём больше в абсолюте.
Что каскад действительно предсказывает
объём следующих 5 минут в 9,7 раза выше базы · 7 фолдов из 7
Это измерено на тех же 9,5 месяцах, что и карта. Минута с десятью и более видимыми ликвидациями даёт:
- объём следующих 5 минут — в 9,7 раза выше сезонной базы;
- следующих 15 минут — в 6,1 раза;
- следующего часа — в 3,6 раза;
- вероятность хотя бы одного события в ближайшие 5 минут — 86 %;
- 92 % объёма следующих пятнадцати минут придётся на ту же сторону, что и всплеск — единогласно, 7 фолдов из 7 и 20 инструментов из 20.
То есть скринер надёжно говорит: здесь сейчас будет движение, и выносить продолжит ту же сторону.
Чего каскад не предсказывает — направление цены
продолжение движения в 44 % случаев · при 30+ ликвидациях в минуте — 17 %
Вход «по стороне каскада» проигрывает подбросу монеты. Это измерено, а не предположено.
После всплеска цена чаще откатывает, чем продолжает. И чем сильнее всплеск, тем чаще: при тридцати и более ликвидациях в минуте продолжение случается лишь в 17 % случаев.
Логика простая: каскад — это принудительное закрытие позиций, а не приход новых денег. Когда выносить становится некого, давление исчезает вместе с ним.
Поэтому колонка называется Liquidated, а не Side: она говорит, чьи позиции выносит, и путать это с направлением цены нельзя.
Как этим пользоваться
- Скринер отвечает на «где сейчас стоит смотреть» — и только. Он экономит время, а не даёт сигнал.
- Клик по строке переключает связанный график на этот инструмент.
- Дальше работает карта. Её главный подтверждённый результат — дистанция стопа: стоп внутри цветной зоны снимают заметно чаще, чем на том же удалении за её краем (+0,128, единогласно 121 ячейка из 121). Ставьте за внешним краем горячей зоны.
- Направление ищите чем-то другим. Ни скринер, ни карта его не дают.
- Яркая зона на карте — это топливо. Если цена дойдёт туда, движение скорее ускорится, чем затухнет. Годится как место частичной фиксации.
Каскад даёт тайминг и сторону потока. Карта даёт дистанцию стопа и место, где скоплен объём. Направление не даёт ничего из этого.
Ограничения
Окно — пять последних закрытых минут. Инструмент исчезает из списка, когда поток возвращается к норме, а не когда движение закончилось.
После обновления сервиса список какое-то время беднее. Состояние потока живёт в памяти и набирается заново примерно двадцать минут. Строки, для которых окно прослушано не целиком, в список не попадают вовсе — лучше показать меньше, чем выдать неизмеренное за тишину.
Скринер видит только видимые ликвидации. Биржа отдаёт не больше одного события в секунду на инструмент, поэтому в шторм все объёмы занижены. Смотрите на Busy s.
Порог в 5000 долларов фиксирован и отсекает тонкие монеты с одиночными ликвидациями. Это сделано намеренно: без порога объём следующих пятнадцати минут падает в пятнадцать раз.
Интенсивность считается раз в минуту по потоку принудительных ликвидаций Binance USDT-M. Сезонная база подогнана по девяти с половиной месяцам истории и обновляется перезаливкой. Правило отбора измерено на тринадцати сутках сентября 2026, 29 882 наблюдениях.