С чего начать: практические примеры использования SpreadFighter
Intro
SpreadFighter достаточно сильно отличается от привычных retail-клиенту торгово-аналитических решений.
Модели платформы не дают полностью готовых “сигналов”, “точек входа” и т. д. SpreadFighter дает людям хороший инструмент для нахождения неэффективностей/получения рыночного преимущества на эффективном рынке.
Рынок - закрытая среда и игра с нулевой суммой. Если кто-то зарабатывает, значит кто-то теряет. По-другому никак. Модель отдачи голых сигналов, общедоступного копитрейдинга и т. д. априори провальная. Если вы не понимаете этого, обязательно разберитесь, почему.
Для того, чтобы максимально полноценно реализовать потенциал торгово-аналитических инструментов SpreadFighter необходим навык изысканий, а именно:
- Базовое понимание матчасти и знание рыночных механизмов
- Базовое понимание того, как различные рыночные явления будут находить свое отражение в рыночных данных (волатильность, объем, скорость ленты, ликвидность, открытый интерес, корреляция, классические и синтетические спреды и т.д.).
Пример: “инфляция растёт → ФРС повышает ключевую ставку → кредиты дорожают → производство сокращается → людей увольняют → покупательская способность падает → спрос падает → цены снижаются → инфляция снижается → ФРС понижает ставку” и т. д.
- Навык постановки правильных вопросов и конкретных задач.
“Какой альткоин купить на $ 100, чтобы завтра была Lambordgini?!” - плохой вопрос. “Как волатильность конкретного актива будет меняться относительно широкого рынка во время pump-а? Через какую функцию математического аппарата я могу дать однозначный ответ, что волатильность изменилась?” - хорошие вопросы.
- Базовое понимание риск менеджмента и распределения winrate-а, прибылей и убытков в различных типах стратегий.
В случае наличия компетенций в вышеперечисленных пунктах использование профессиональных аналитических инструментов будет намного продуктивнее, т.к.: будет понимание:
- какая задача стоит перед пользователем,
- какие модели и инструменты способны помочь эту задачу решить.
Ниже представлены несколько пресетов рабочих пространств, а также примеров использования платформы для различных типов стратегий, подходов и временных фреймов: от краткосрочных неэффективностей, до долгосрочных портфельных сделок и синтетических позиций.
Примеры сделок
Layering в книге лимитных заявок RUNEUSDT Perpetual
Пользователь ищет layering алгоритмы, с помощью которых недобросовестные участники рынка влияют на цены. Активность подобных участников находит отражения в ликвидности, волатильности и глубине рынка. Пользователь торгует mean reversion к средним справедливым ценам после выключения алгоритма.
RUNE 24.02.2024 в 12:15 UTC+3 модель Layering highlighter указывает на появление layering алгоритма в книге лимитных заявок.
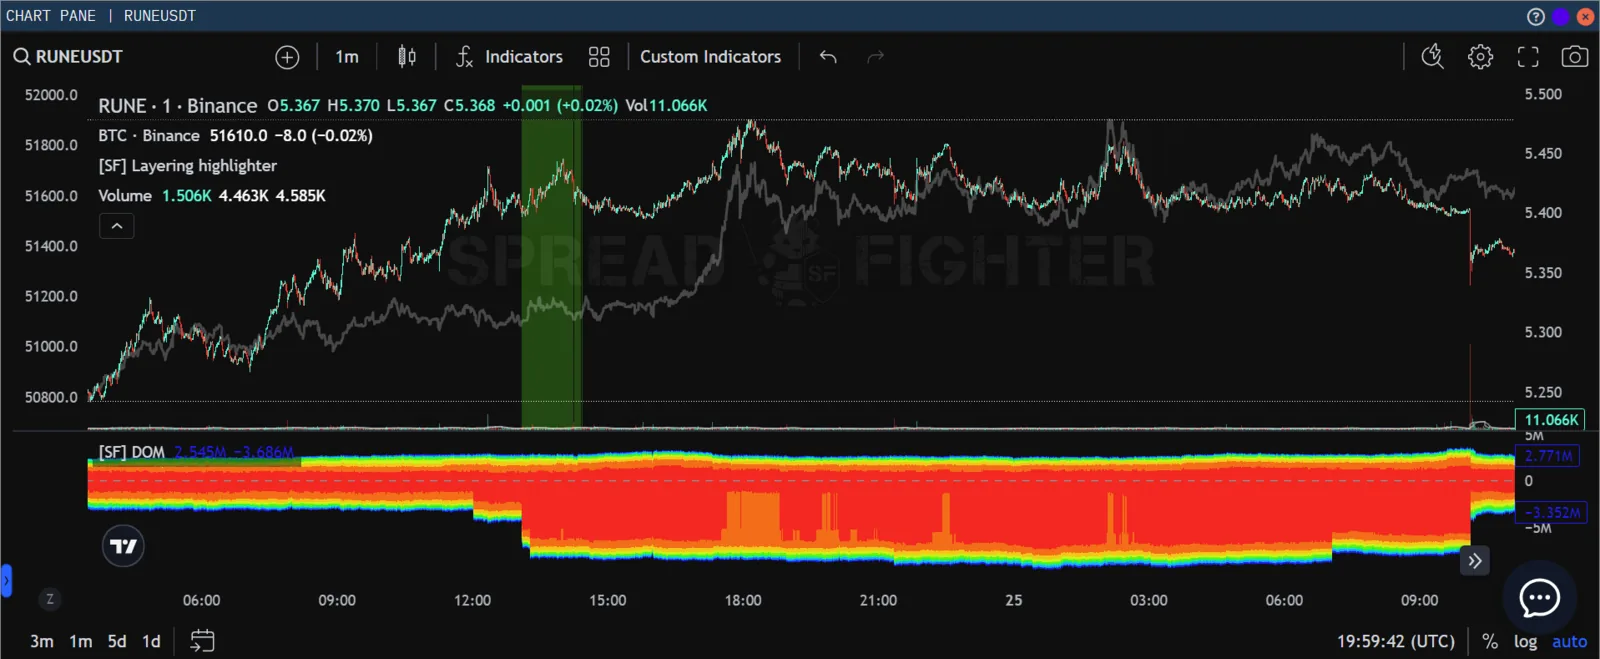
Индикация layering активности в SpreadFighter
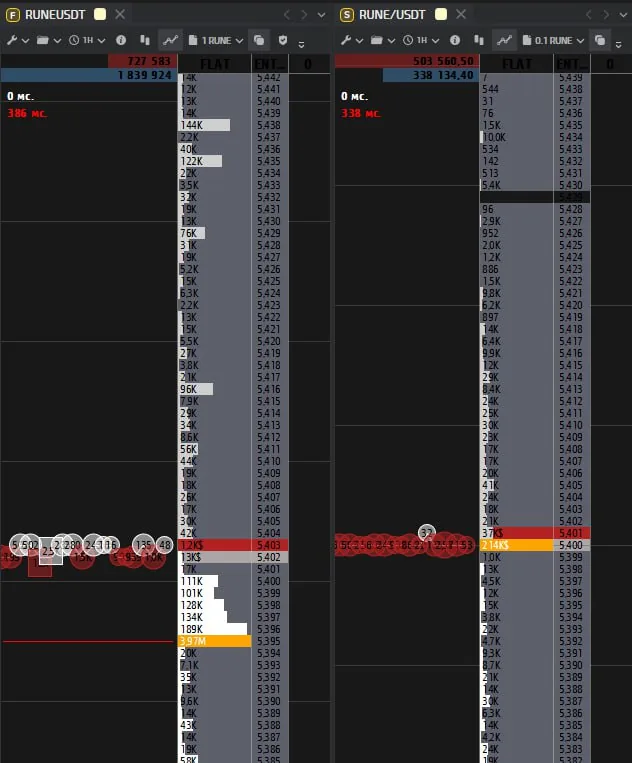
Как ситуация с дисбалансом выглядит в книге лимитных заявок
В накоплении трейдером была открыта короткая позиция 25.02.2024 в 10:00 UTC+3 подставленные заявки были убраны, а цена актива отреагировала снижением на -1.5%.
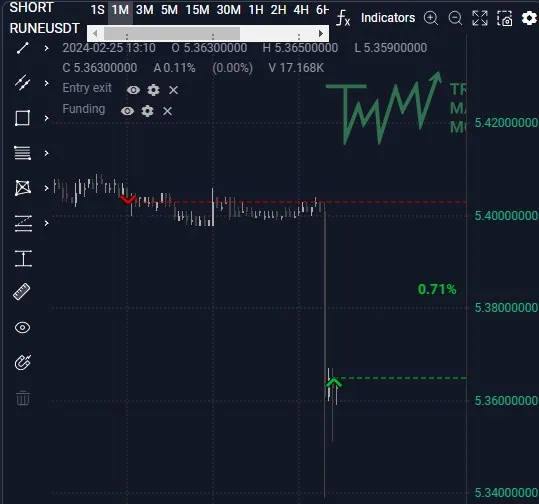
Запись в дневнике
Frontrun spoofing заявок MAVIAUSDT Perpetual
Пользователь ищет spoofing алгоритмы, с помощью которых недобросовестные участники рынка влияют на цены. Активность подобных участников находит отражения в ликвидности, волатильности и глубине рынка. Пользователь торгует momentum стратегию в момент начала активности алгоритма.
~10:00 08.03.2024 на фьючерсном контракте MAVIA появилась группа лимитных заявок вблизи текущих цен. Актив был найден через виджет Top manipulations.
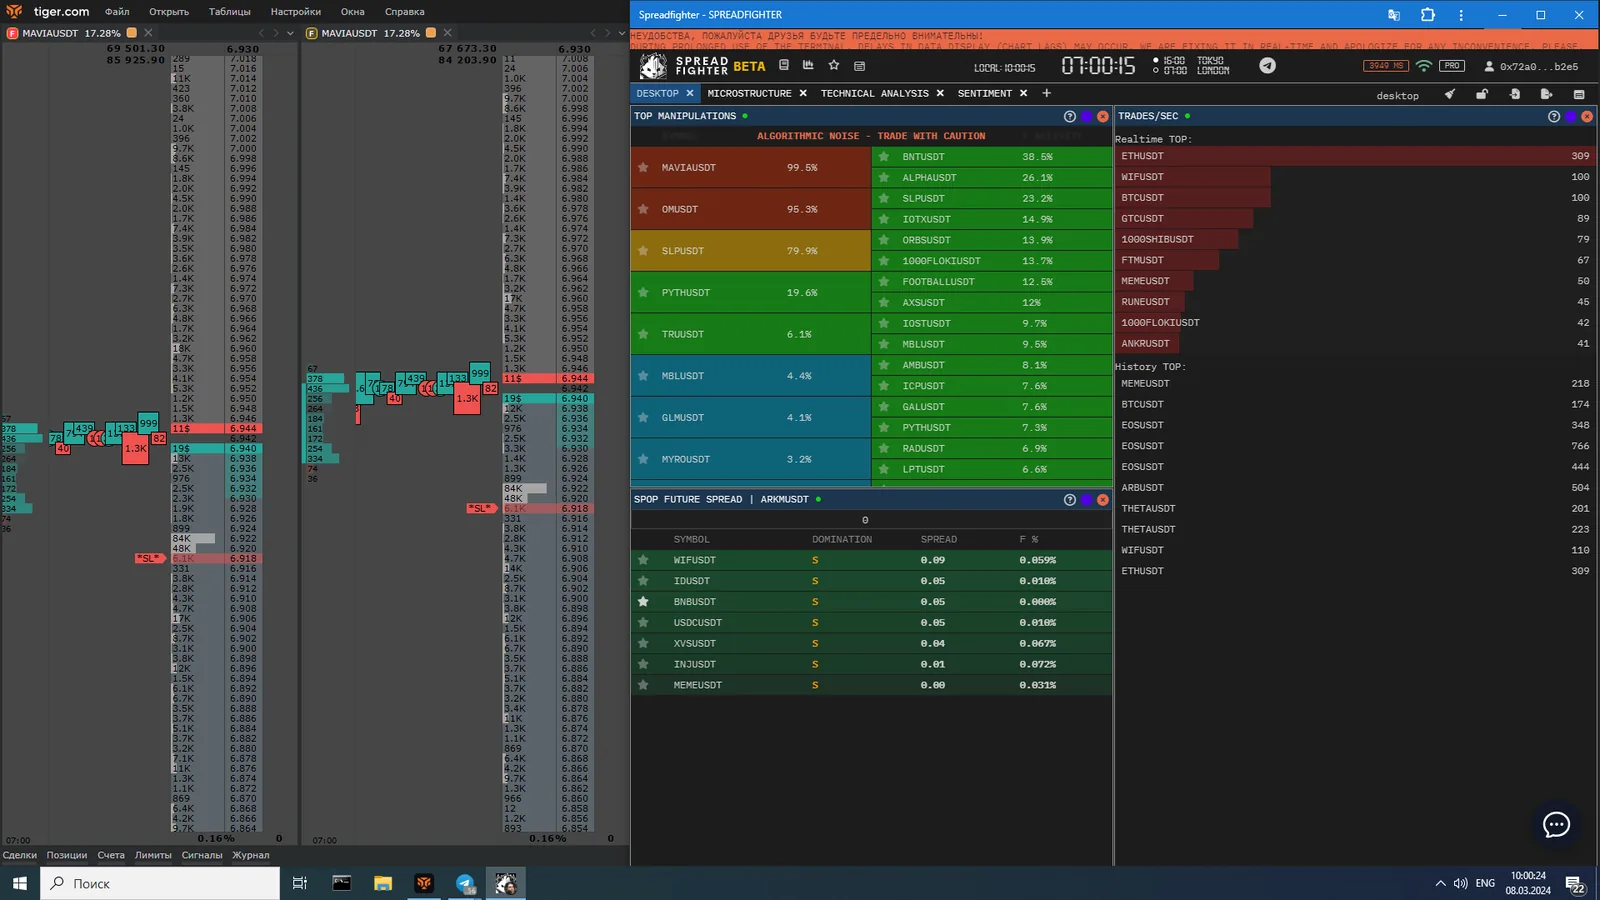
Появление участника
Участник начал переставлять плотность всё выше и выше, выталкивая цену.
Обратите внимание, как реагирует индикатор DOM на крупную лимитную заявку - значения bid становятся больше.
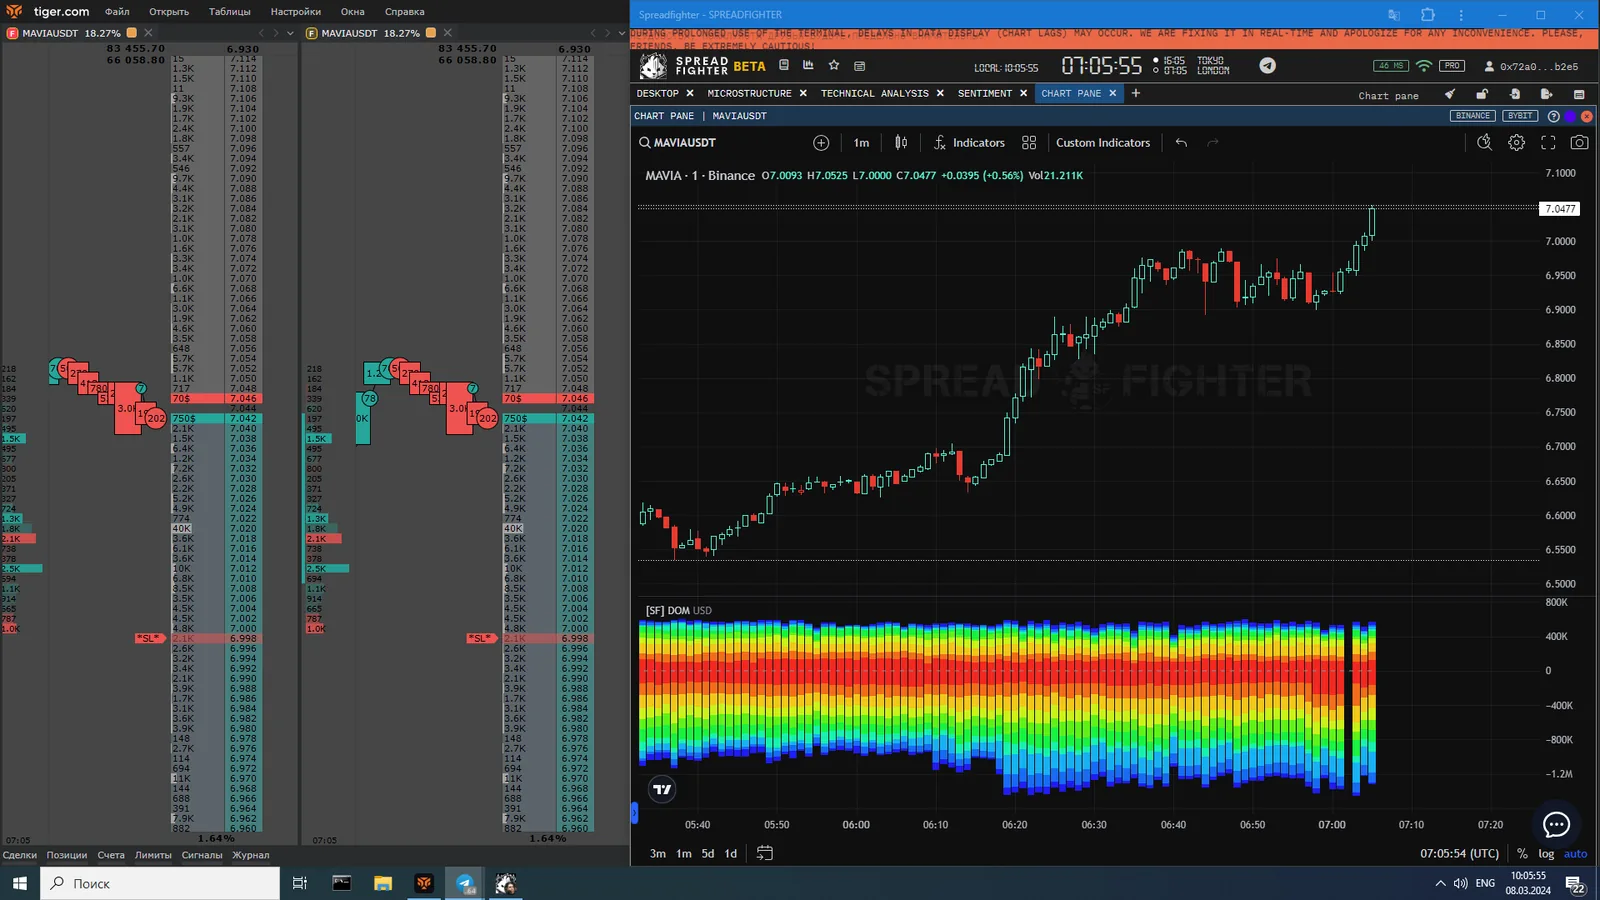
Развитие ситуации
Плотность убирают, сделка закрывается в ~2.5%
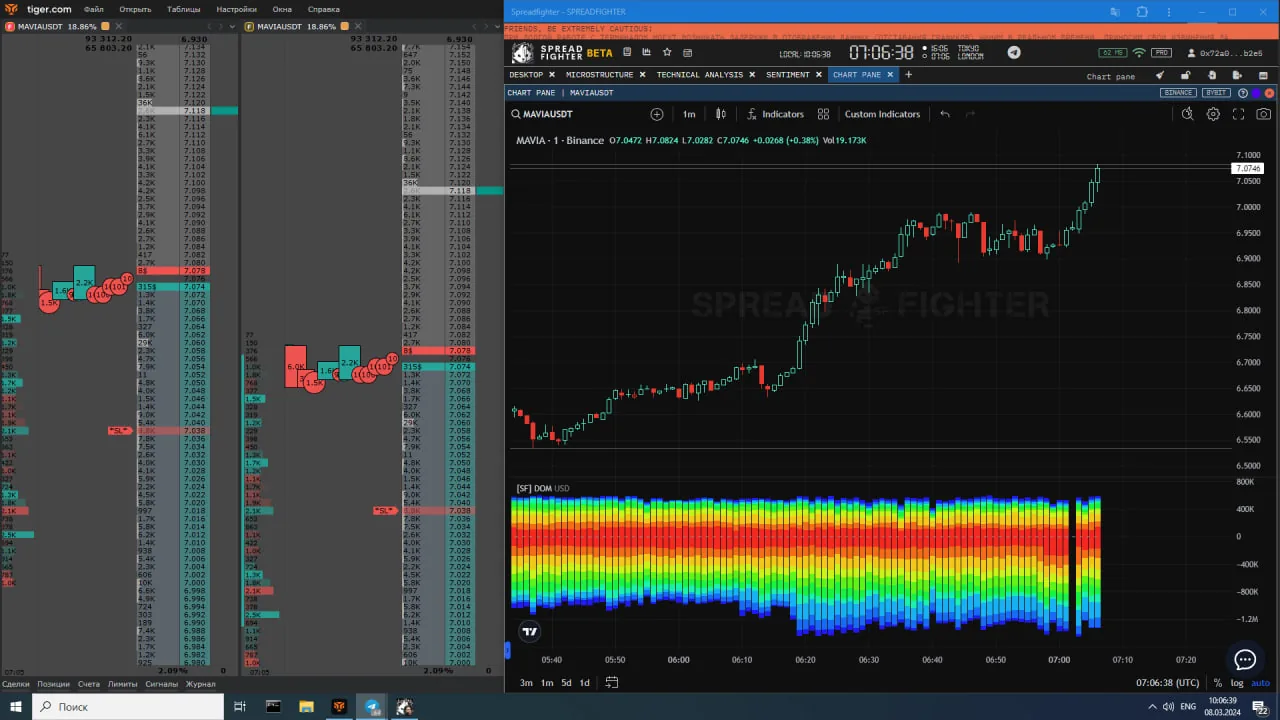
Закрытие позиции
Участник появлялся еще 3 раза.
Frontrun spoofing заявок POLYXUSDT Perpetual
Пользователь ищет spoofing алгоритмы, с помощью которых недобросовестные участники рынка влияют на цены. Активность подобных участников находит отражения в ликвидности, волатильности и глубине рынка. Пользователь торгует momentum в момент начала активности алгоритма.
~20:26 08.03.2024 на споте POLYX появилась группа лимитных заявок вблизи текущих цен. Актив был найден через виджет Top manipulations.
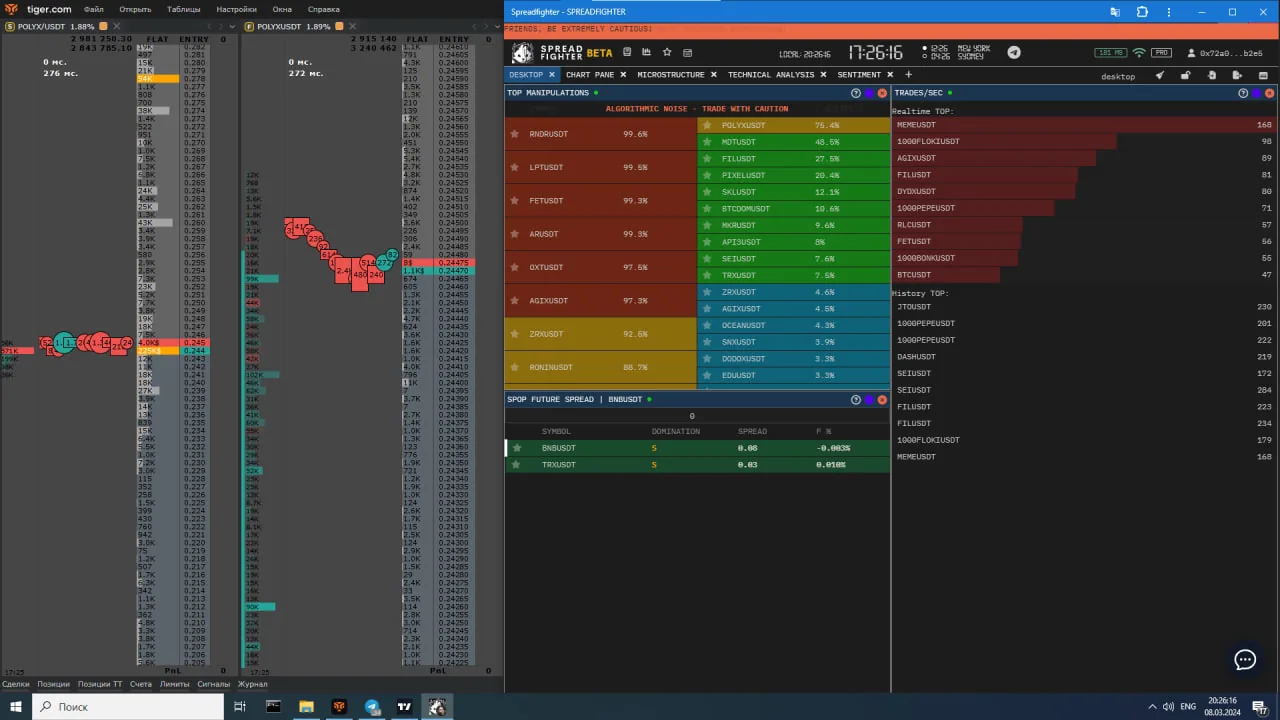
Открытие позиции
Участник начал переставлять плотность всё выше и выше, выталкивая цену.
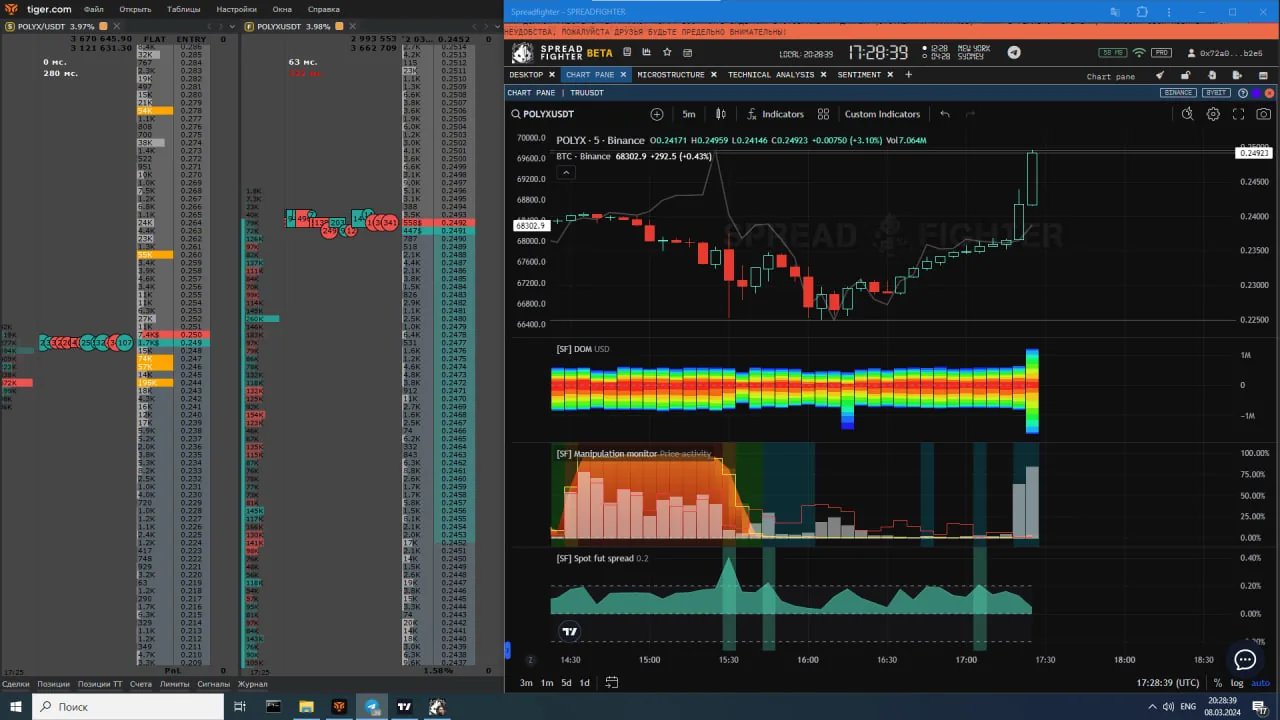
Развитие ситуации
Плотность убирают, сделка закрывается в ~1.5%.
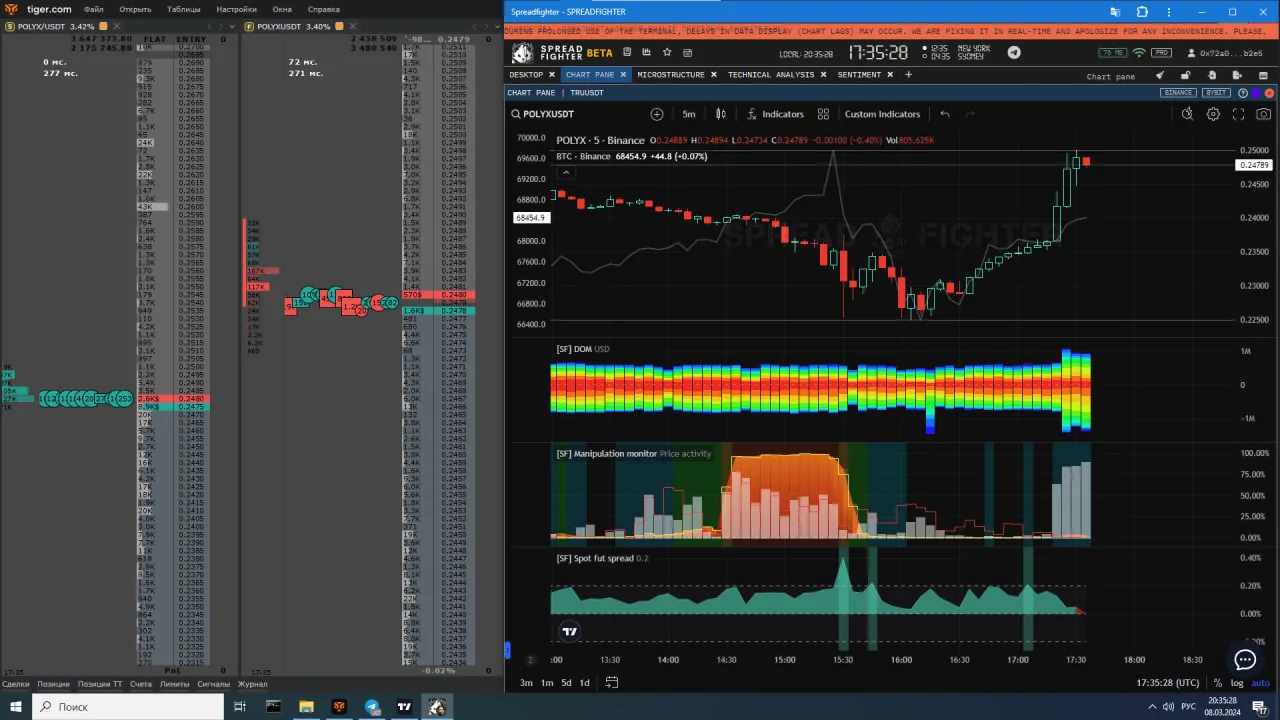
Закрытие позиции
Отслеживание активности крупных участников в BLZUSDT Perpetual
C помощью глубокого анализа onchain метрик пользователь ищет активы, к которым проявляют повышенное внимание крупные участники рынка и добавляет длинные позиции по найденным монетам к себе в портфель, увеличивая показатель альфа
Bluzelle - это blockchain платформа распределенных баз данных для децентрализованных приложений, позволяющая управлять данными безопасным, устойчивым к цензуре и хорошо масштабируемым способом. Bluzelle работает на Cosmos SDK и его технологии Tendermint BFT, что делает его совместимым с различными blockchain. Поскольку разработчики продолжают создавать Dapps, полагаться на централизованные базы данных AWS, Microsoft и других компаний - значит иметь централизованную точку отказа. Истинная свобода требует децентрализации всего стека, а не только его части. Именно здесь Bluzelle стремится обеспечить критически важную роль в развитии DeFi, цепочек поставок, игр и других секторов Web 3.0.
Источник: block-chain24.com
$ 100 000 и $ 1 000 000 - немаленькие суммы. Особенно для рынка crypto, в котором такие балансы зачастую могут занимать существенную долю от общей эмиссии и циркулирующего объёма. В конце лета 2023 метрика Whale $ 1k. + & $ 1 mln. + transaction count зафиксировали всплеск активности. Причём основной объём транзакций был направлен в пользу крупных держателей от торговых площадок, что находит отражение в метриках Exсhanges to whale flow, CEXes to whale flow и Whale balance. После обозначенной аномалии onchain метрик последовал рост токена BLZ.
Стоит отметить, что в этот период рос весь рынок. Но если benchmark - BTC вырос на 35%, то BLZ вырос на 500%, что безусловно является хорошим результатом. Даже несмотря на его повышенную волатильность и премию за риск.
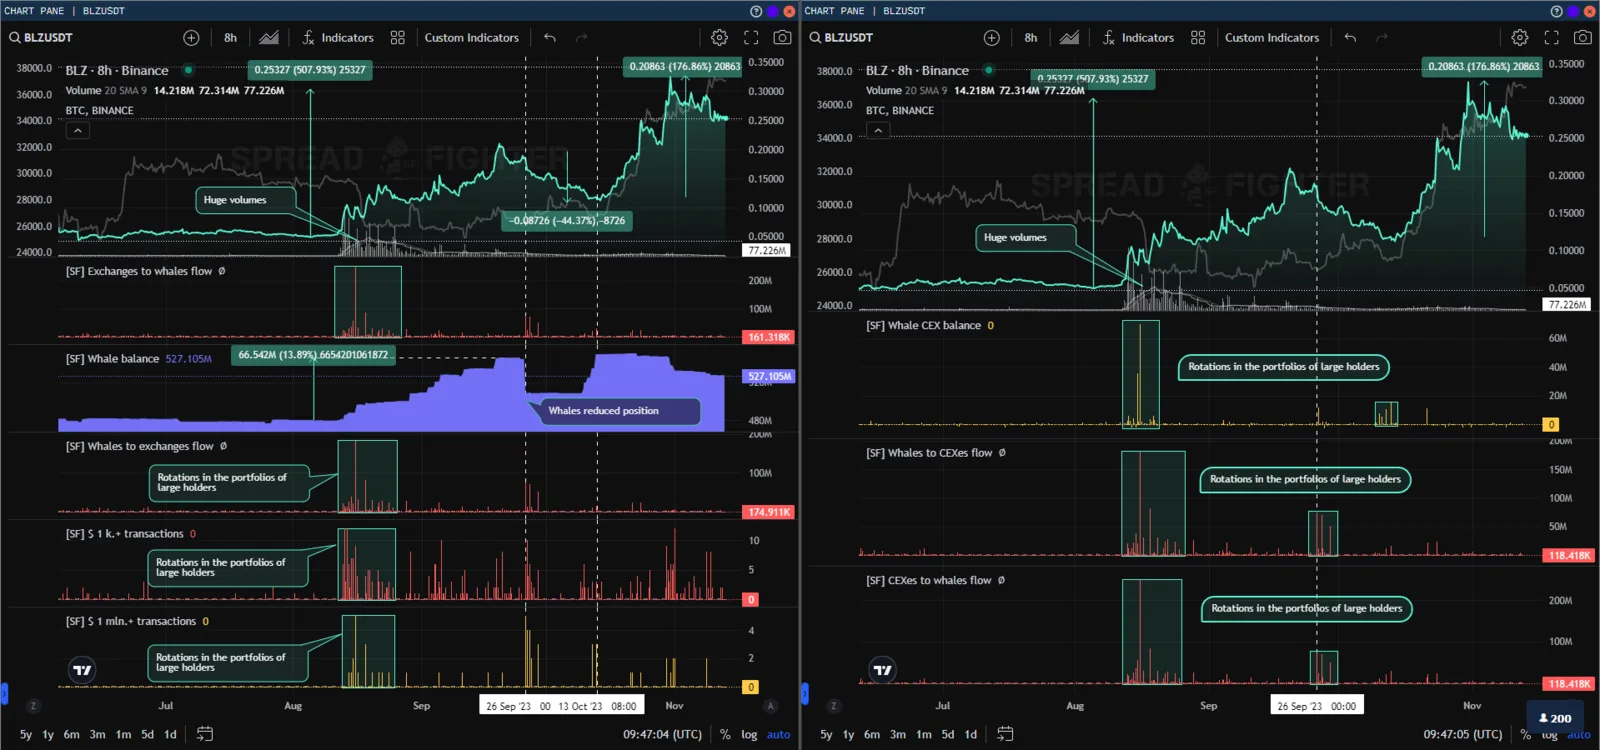
Bluzelle (BLZ)
Немаловажный факт - 26.09.2023 модель Whale balance зафиксировала сокращение позиции китов. После сигнала актив корректировался почти на 50%. 13.10.2023 крупные держатели восстановили свою экспозицию в активе, после чего последовал рост на 176%.
Реализовать стратегию можно на trader тарифе
Mean reversion торговля синтетических корзин
Торговая идея: с помощью Market ratio пользователь ищет наиболее отклонившееся от общей конъюнктуры активы и собирает корзину на схождение к средним справедливым рыночным ценам. В качестве фильтра используются микроструктурные инструменты Predict Liquidations и Net open interest. Для поиска средней справедливой цены используется индикатор Broad market. Для контроля риска токсичного котирования инструментов и появления участника используется Manipulation monitor.
Специфика рынка crypto - высокая корреляция и регрессия абсолютного большинства активов к средним рыночным значениям. Торговая идея - откупать наиболее сильно отклонившееся вниз актив и продавать наиболее отклонившееся вверх активы. Но с более глубокой оценкой рисков ликвидности, катализаторов роста/падения и потенциала каждой отдельно взятой составляющей корзины (далее - ноги).
Первичная выборка
В первую очередь необходимо сделать выборку лидеров роста/падения. Для этого используется инструмент Market ratio.
Для оценки ликвидности инструмента применяются индикаторы DOM, Net open interest, а также виджет Predict Liquidations:
- Активы, в которых Net taker short значительно преобладает над Net taker long, а большая часть отложенных заявок располагается выше текущих цен, считаются оптимальными для открытия длинной позиции и не желательными для открытия короткой позиции.
- Активы, в которых Net taker long значительно преобладает над Net taker short, а большая часть отложенных заявок располагается ниже текущих цен, считаются оптимальными для открытия короткой позиции и не желательными для открытия длинной позиции.
Для оценки катализаторов роста используется модель Manipulation monitor и индикатор DOM.
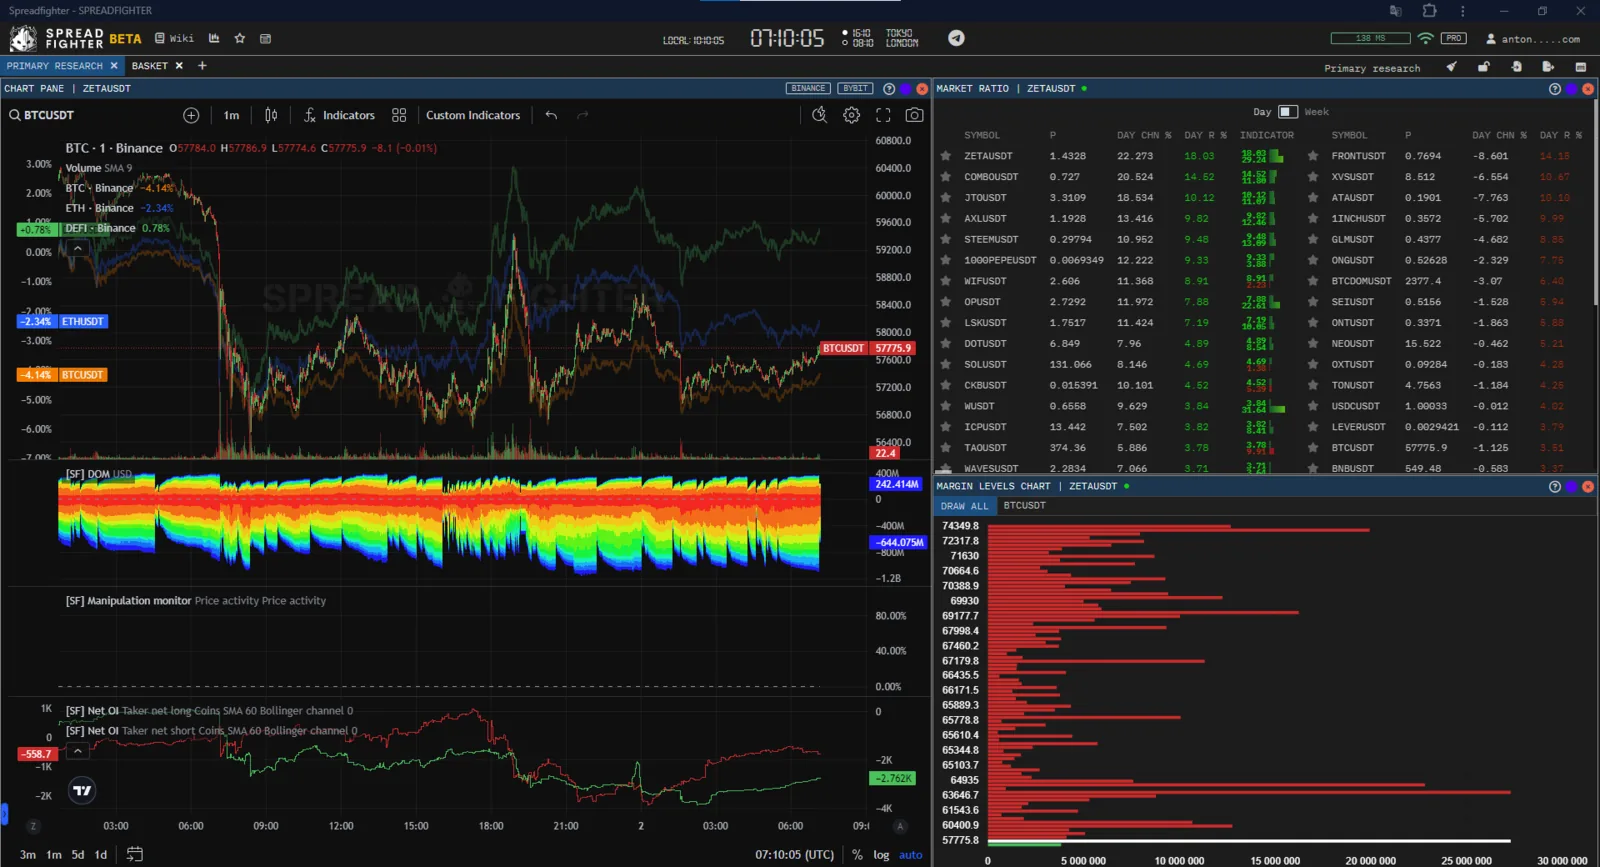
Рабочее пространство для оценки активов
Дата проведения сделки 02..05.2024.
- Лидерами роста на тот момент оказались: COMBO, JTO, LSK, PEPE, WIF, STEEM, ZETA.
- Лидерами падения оказались: ONG, 1INCH, ATA, GLM, XVS, FRONT, SEI.
Проанализируем каждый из выбранных активов.
COMBO, JTO, LSK, PEPE, WIF - Net taker short преобладает над Net taker long, основная часть отложенной ликвидности согласно модели Predict Liquidations сосредоточена выше текущих цен. Несмотря на экстремальное положительное отклонение от общей конъюнктуры, активы не желательны для открытия коротких позиций.
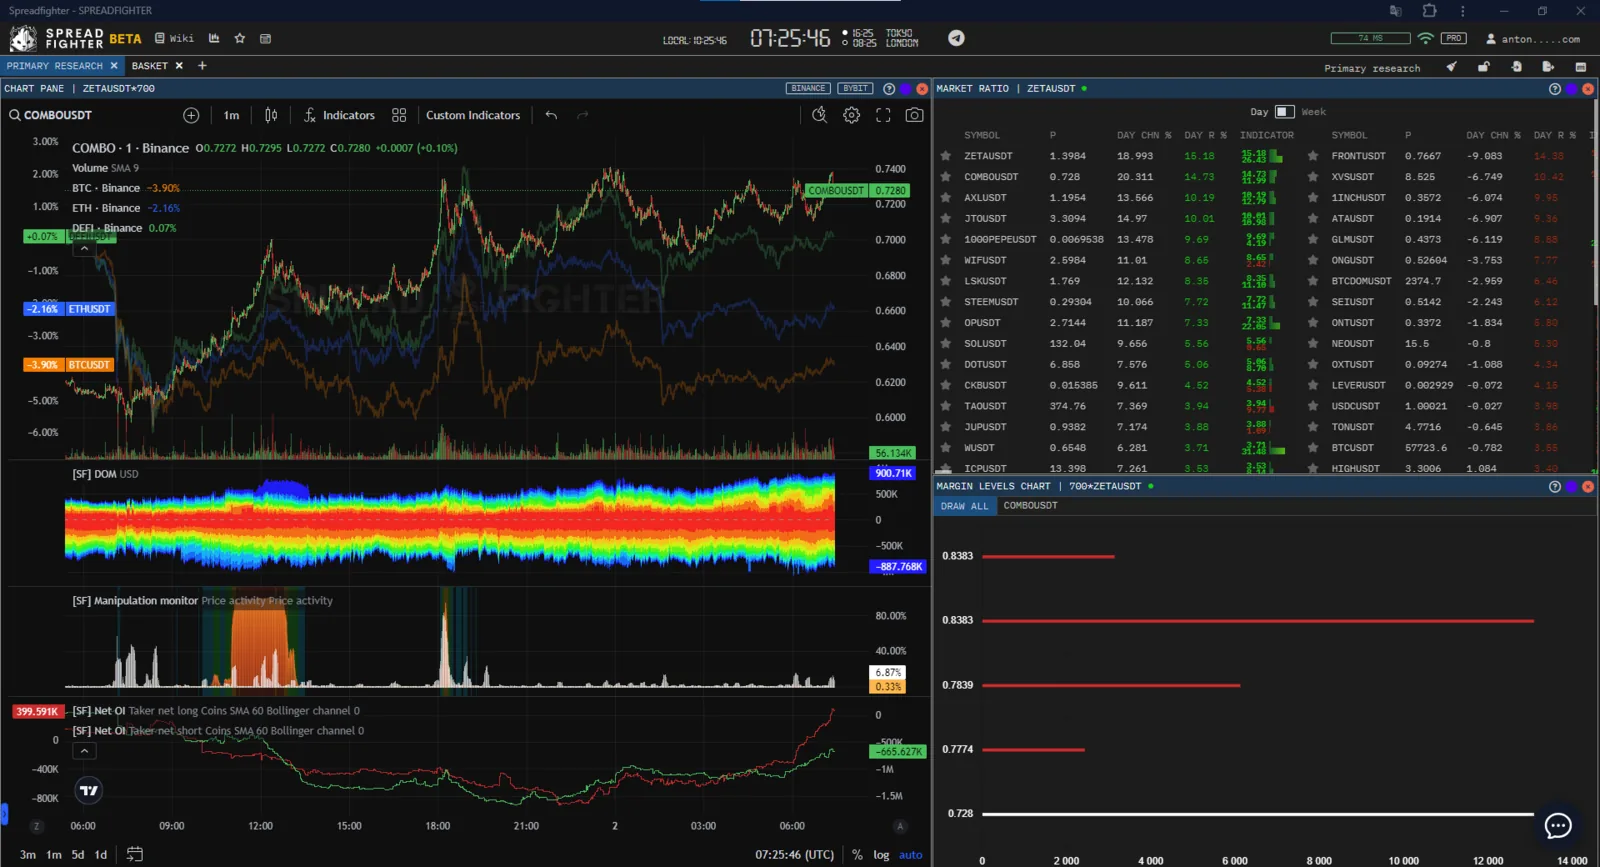
COMBO
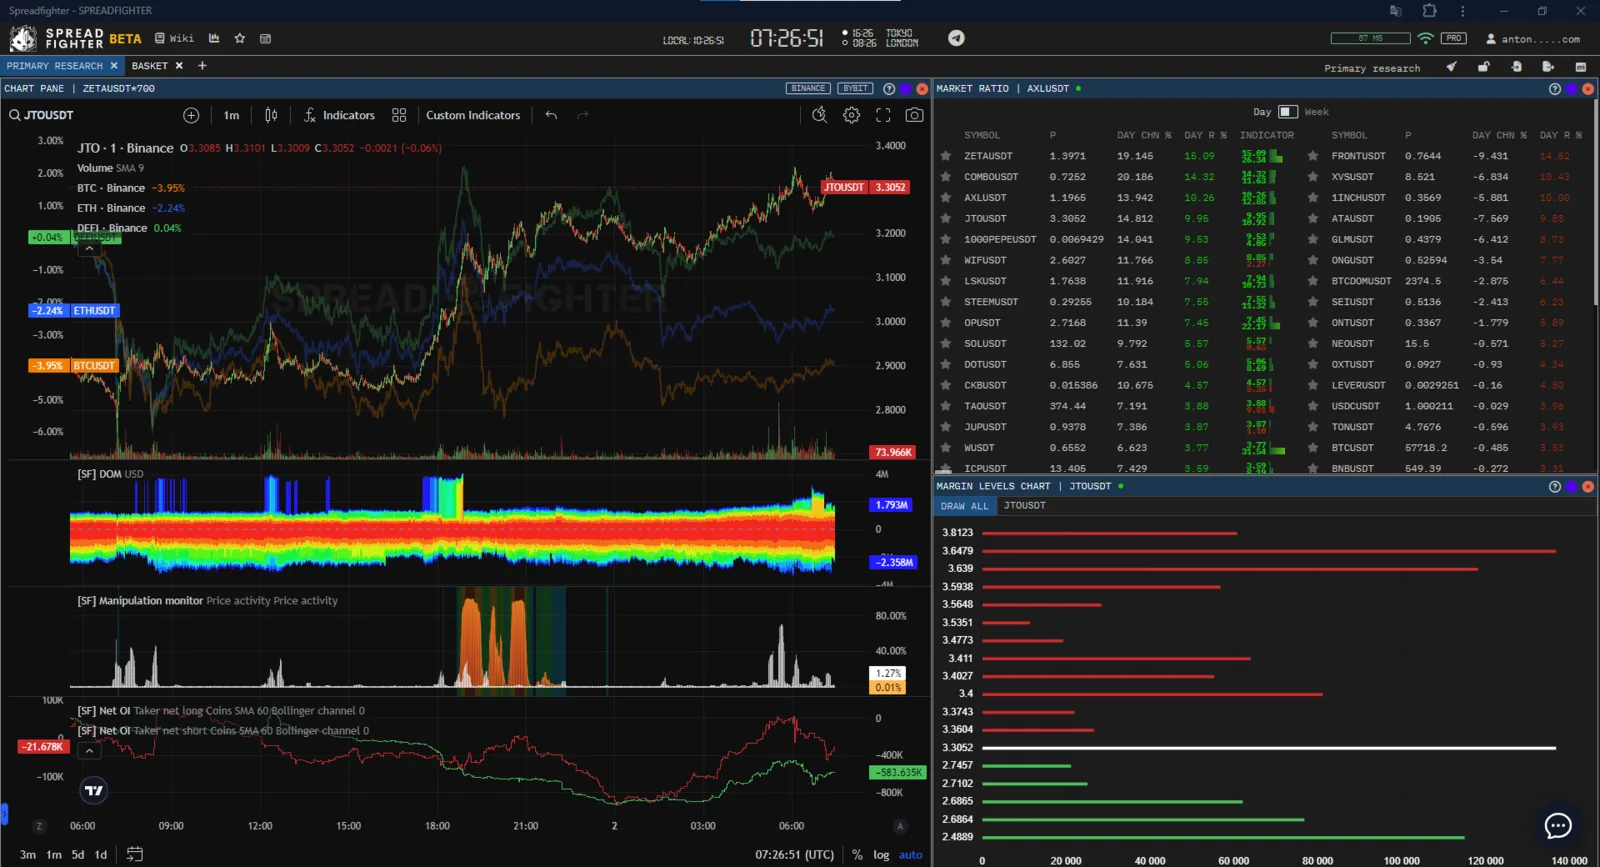
JTO
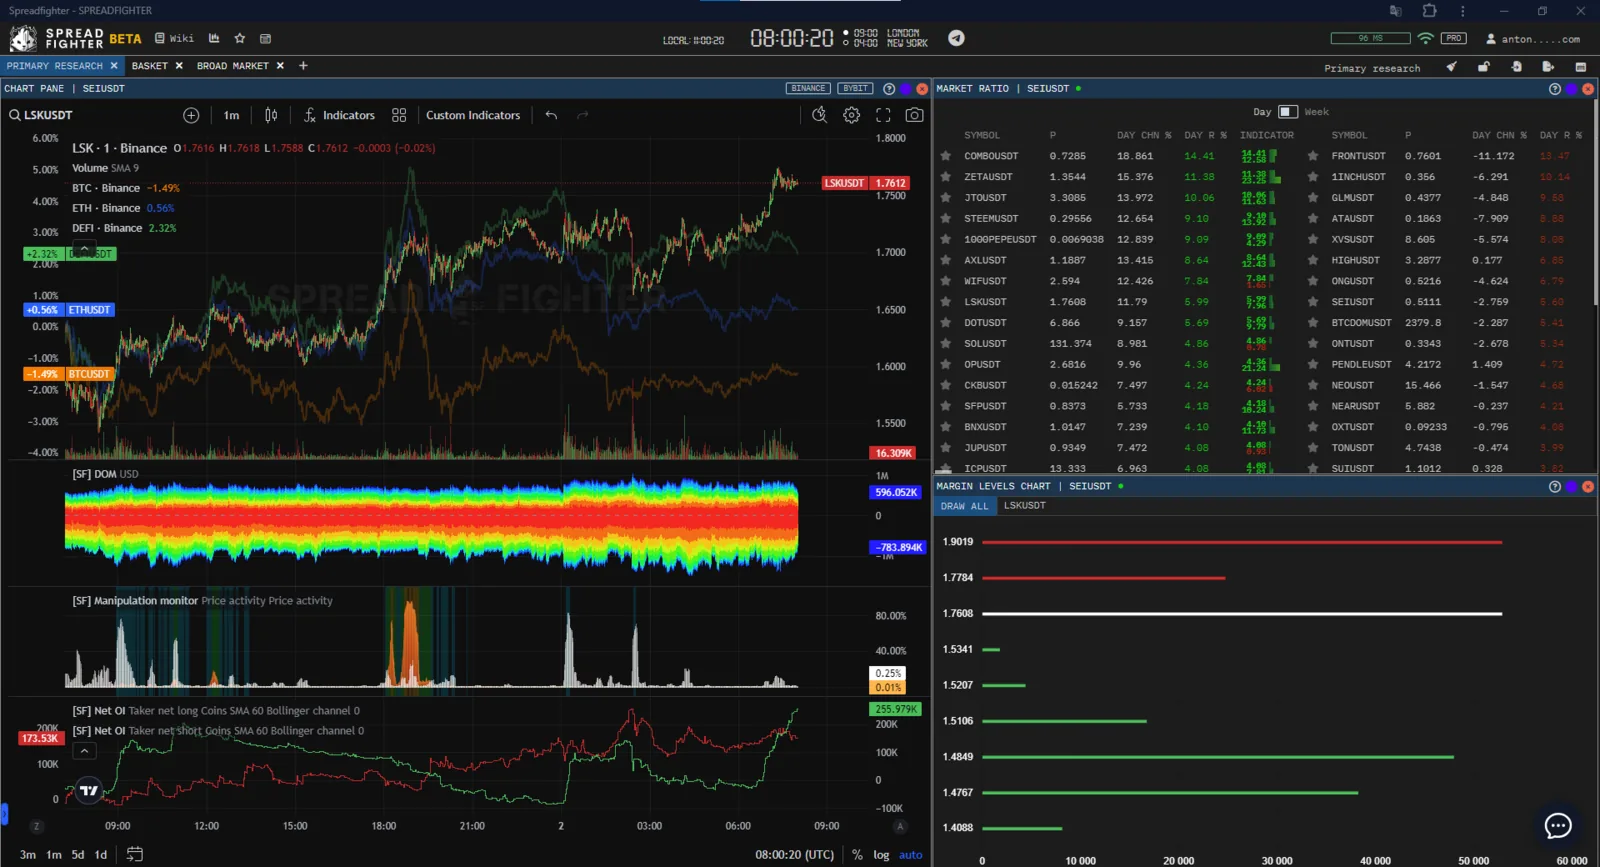
LSK
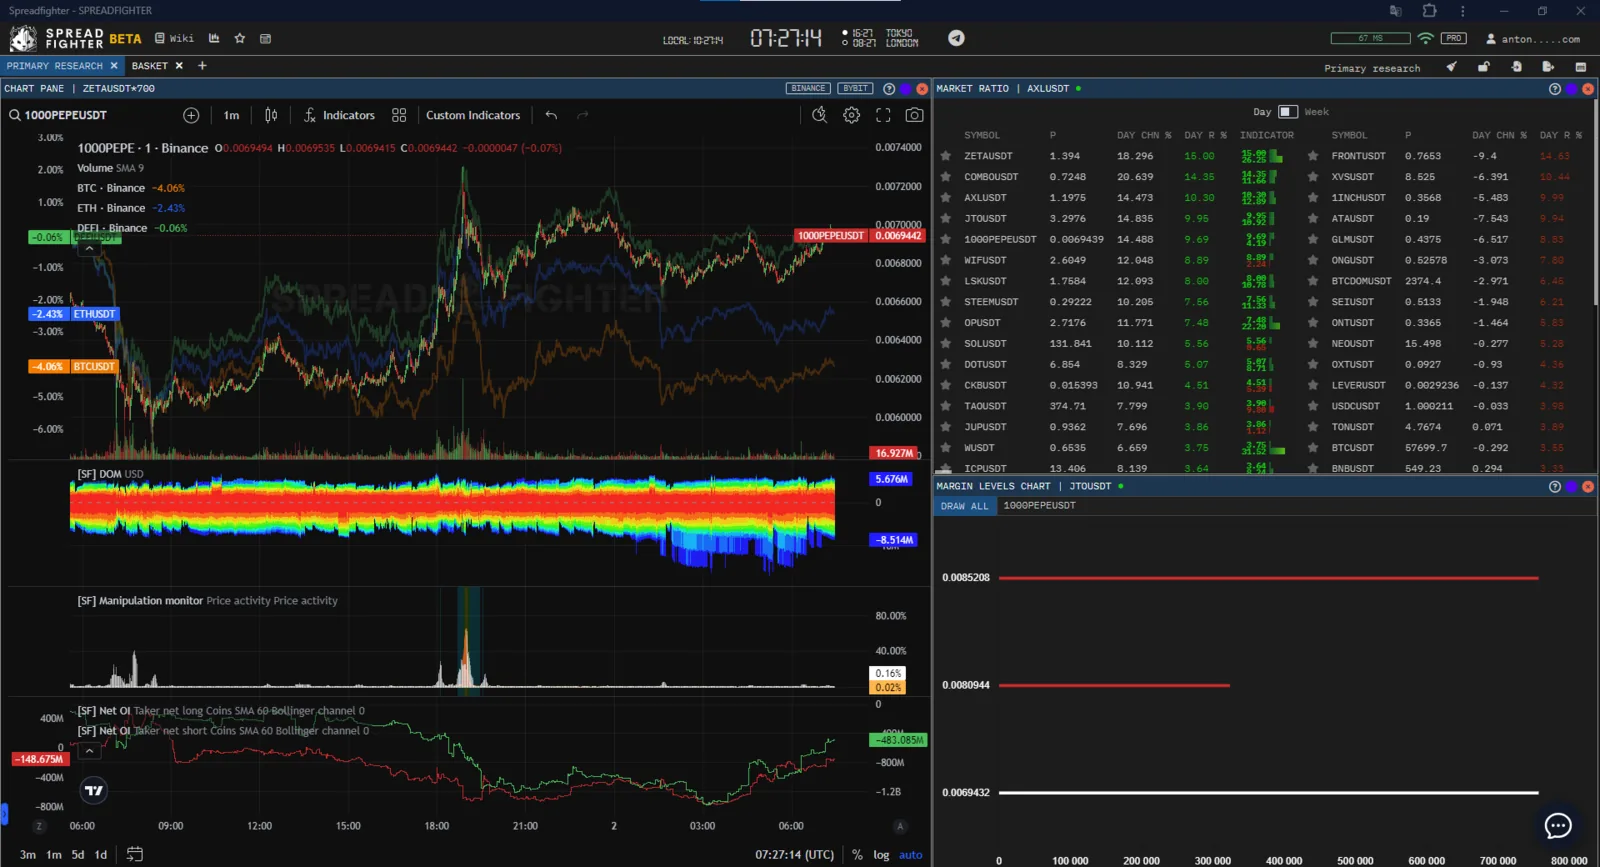
PEPE
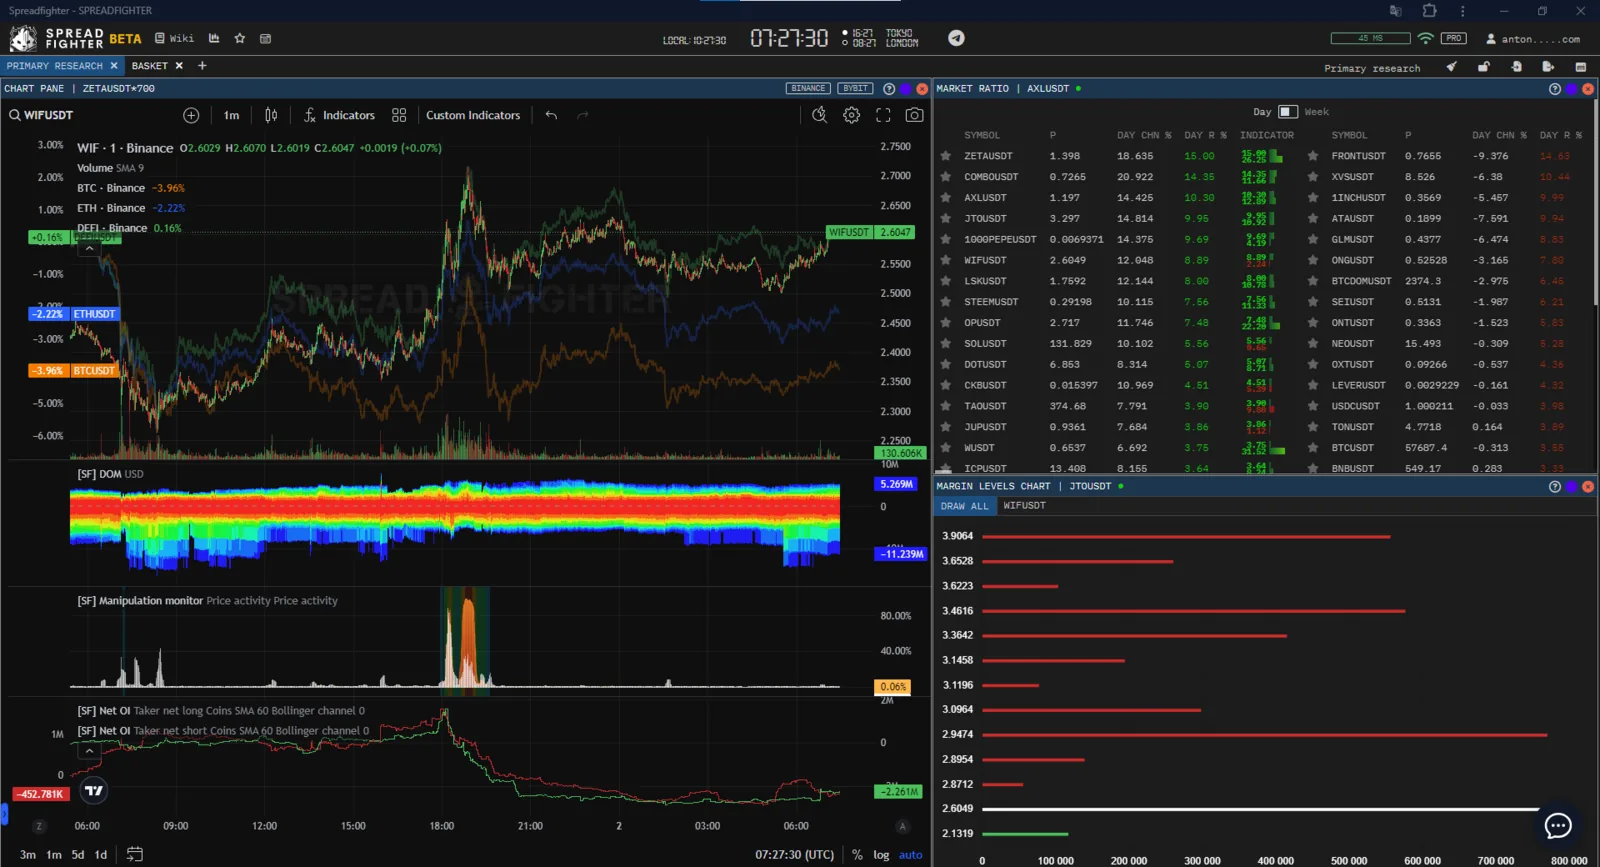
WIF
STEEM, ZETA - Net taker long преобладает над Net taker short, основная часть отложенной ликвидности согласно модели Predict Liquidations сосредоточена ниже текущих цен. Активы подходят для открытия коротких позиций.
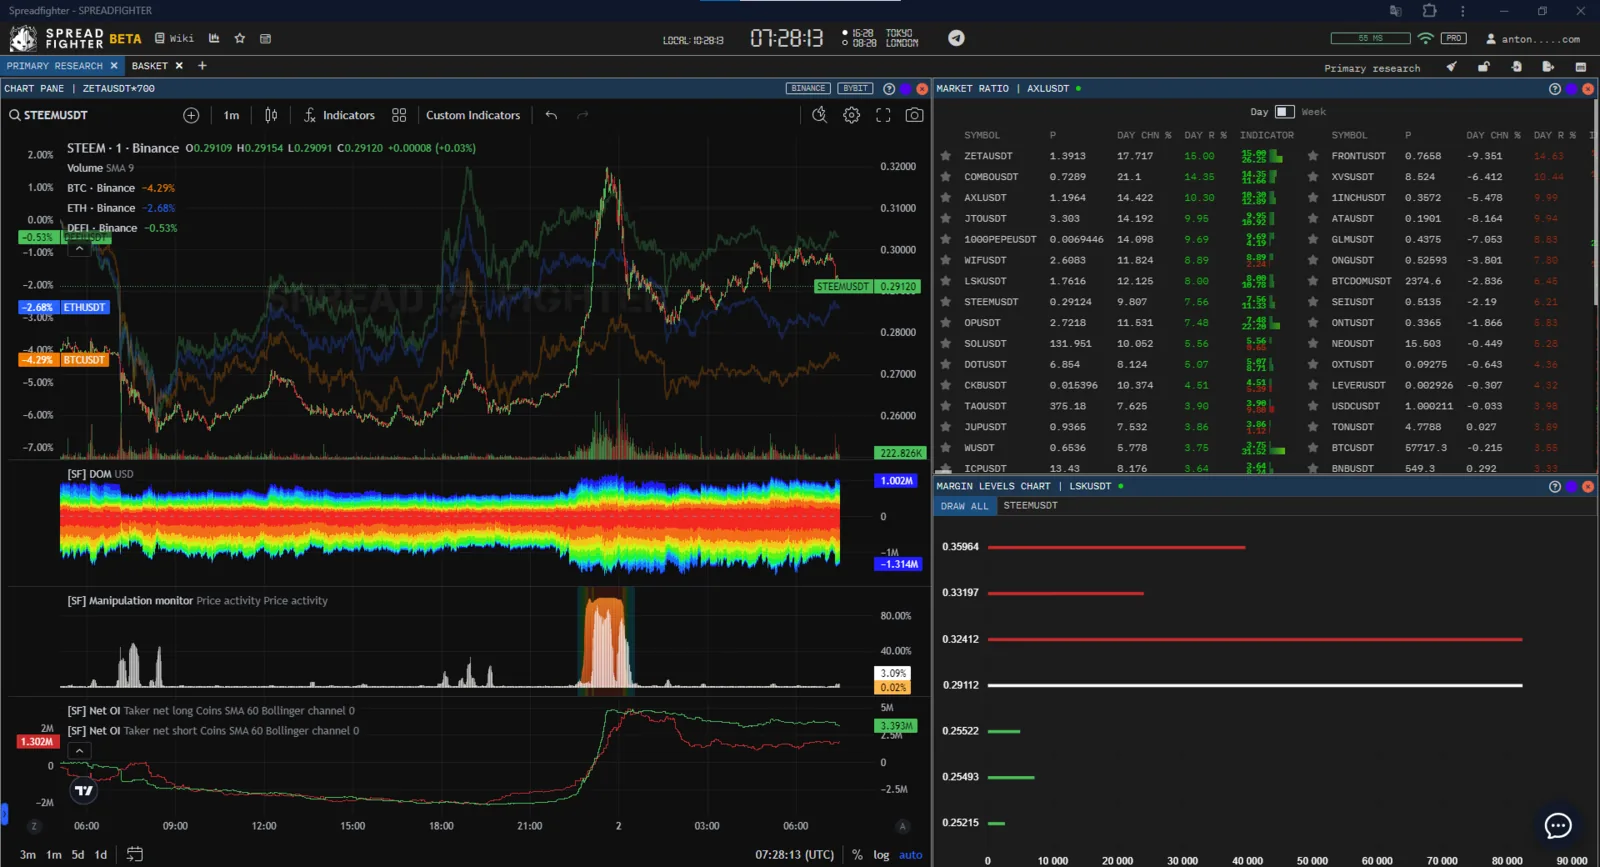
STEEM
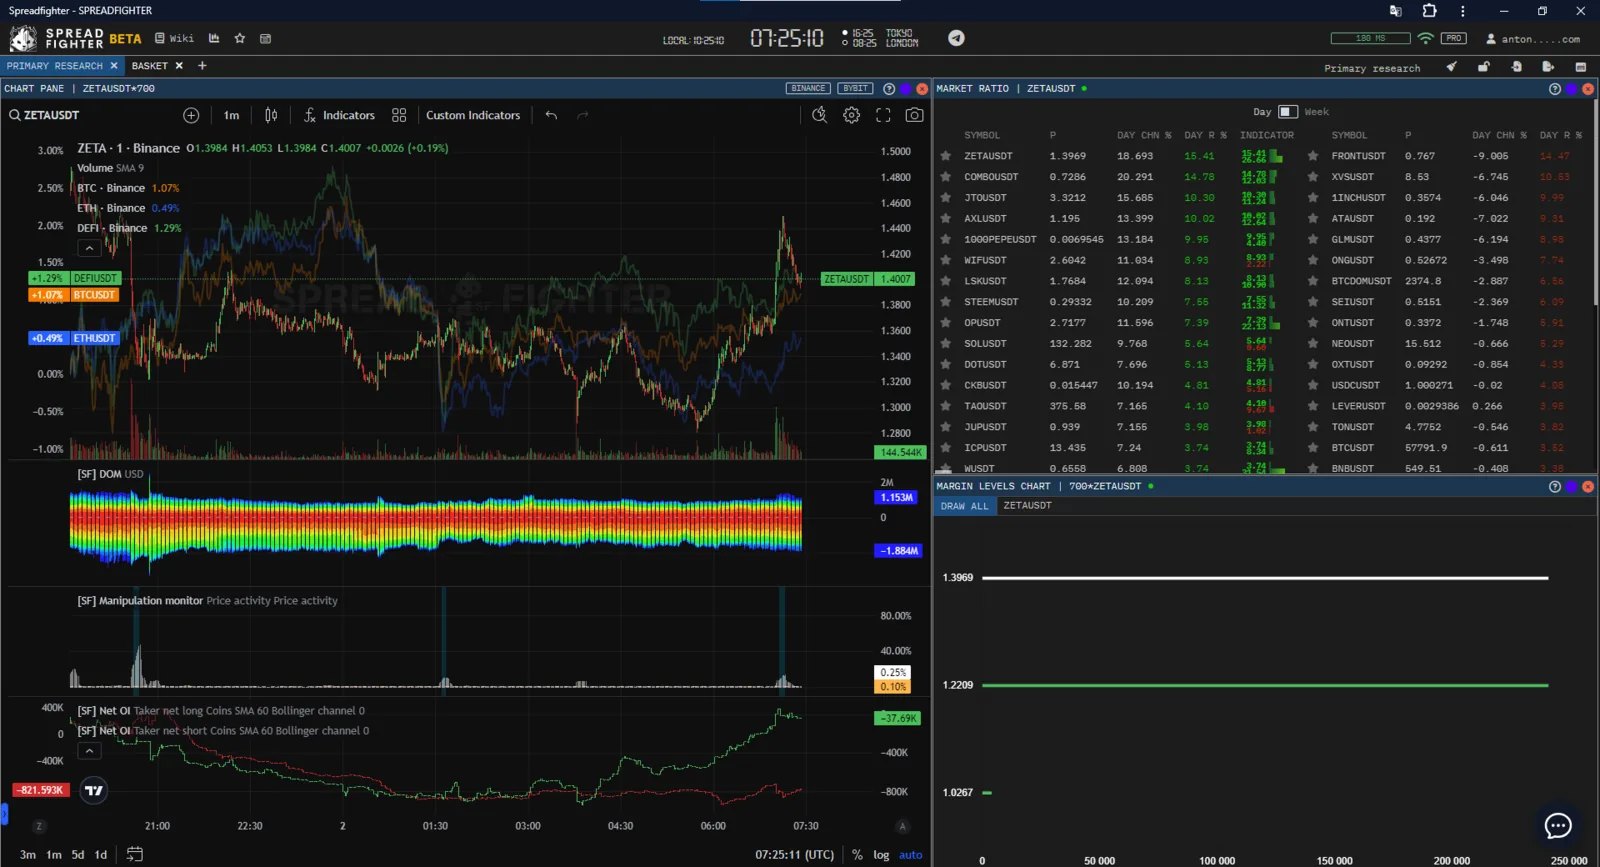
ZETA
ONG, 1INCH, ATA, GLM, XVS - Net taker long преобладает над Net taker short, основная часть отложенной ликвидности согласно модели Predict Liquidations сосредоточена ниже текущих цен. Несмотря на экстремальное положительное отклонение от общей конъюнктуры, активы не желательны для открытия длинных позиций.
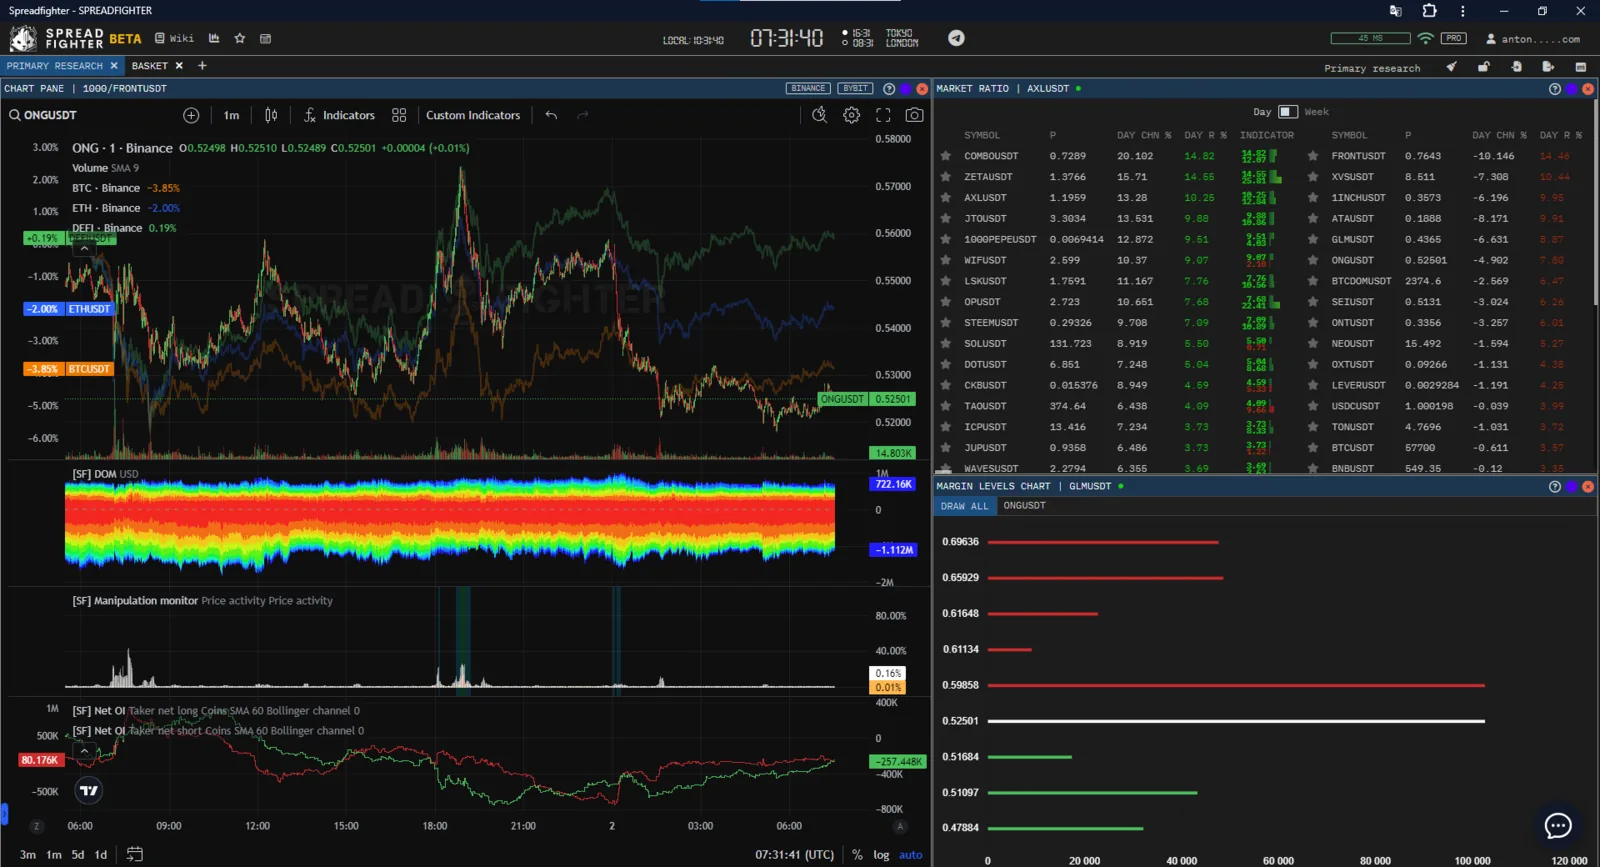
ONG
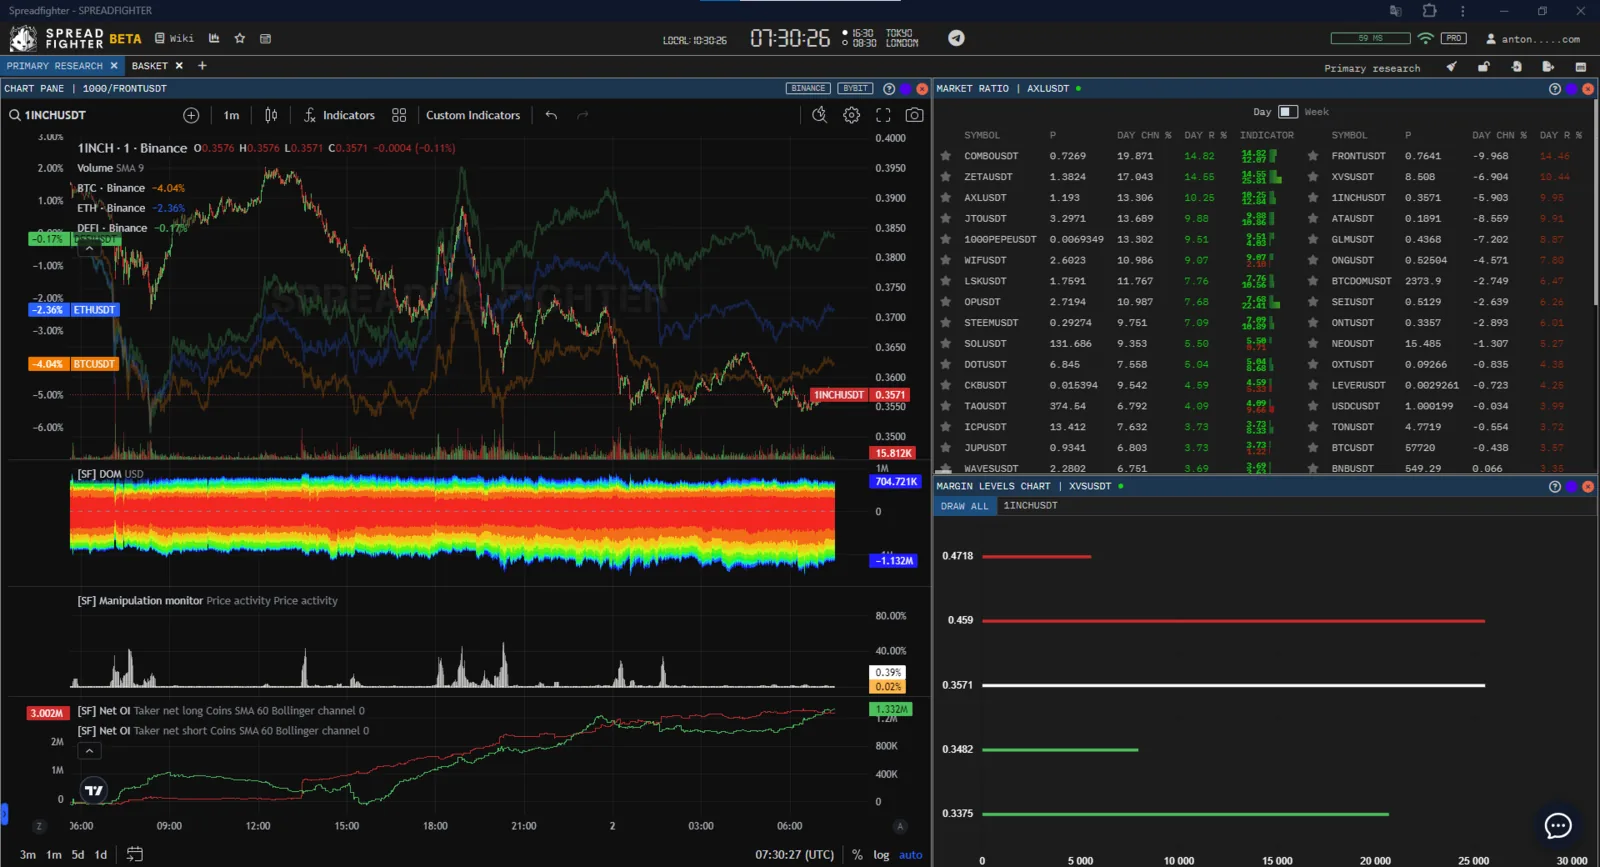
1INCH
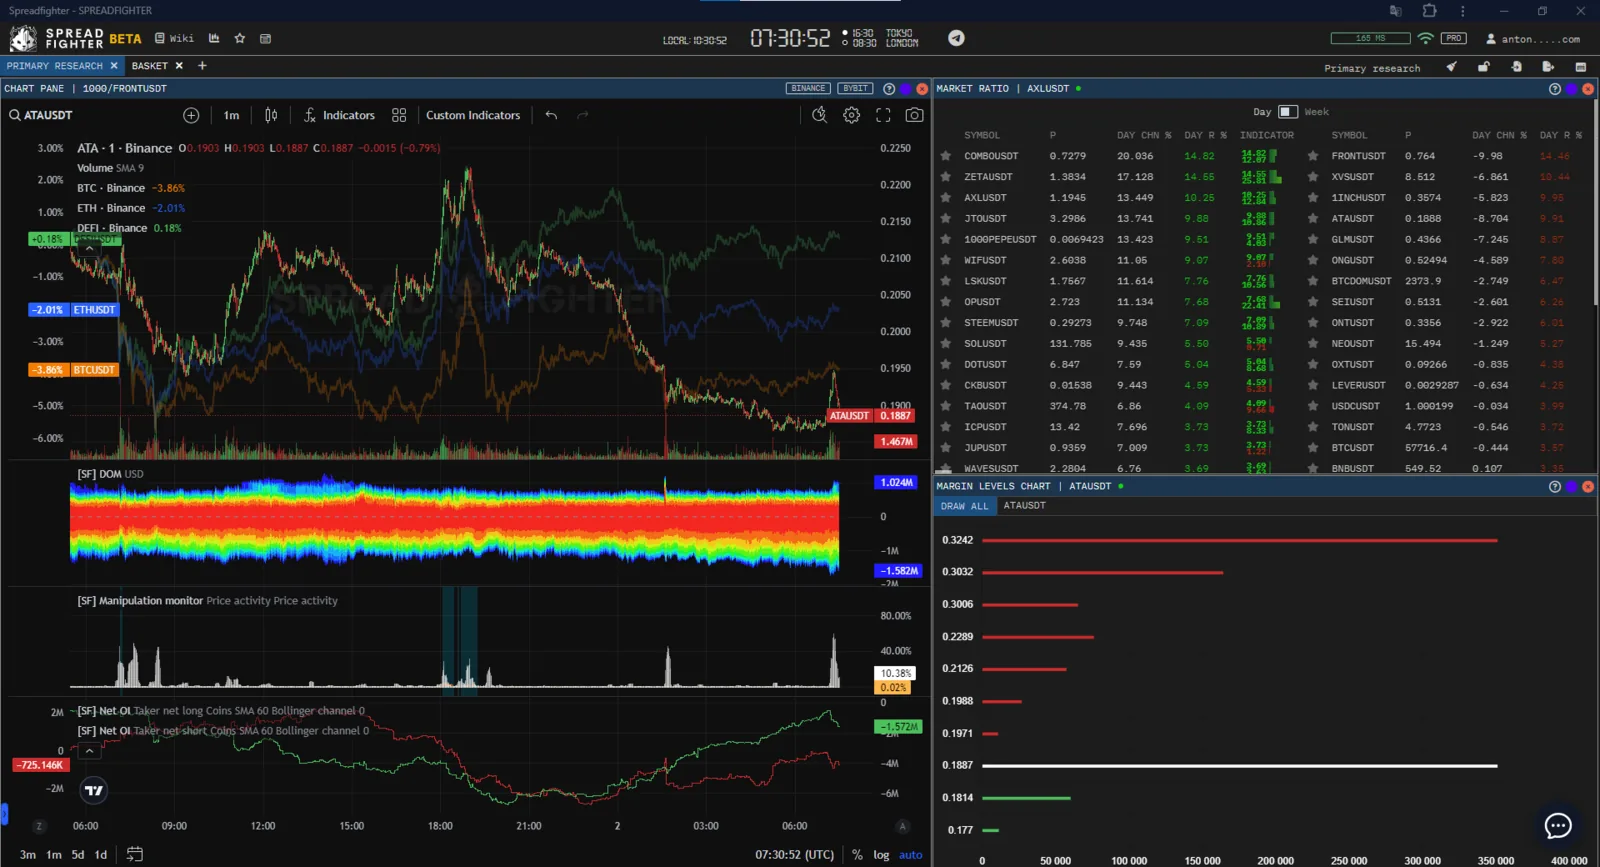
ATA
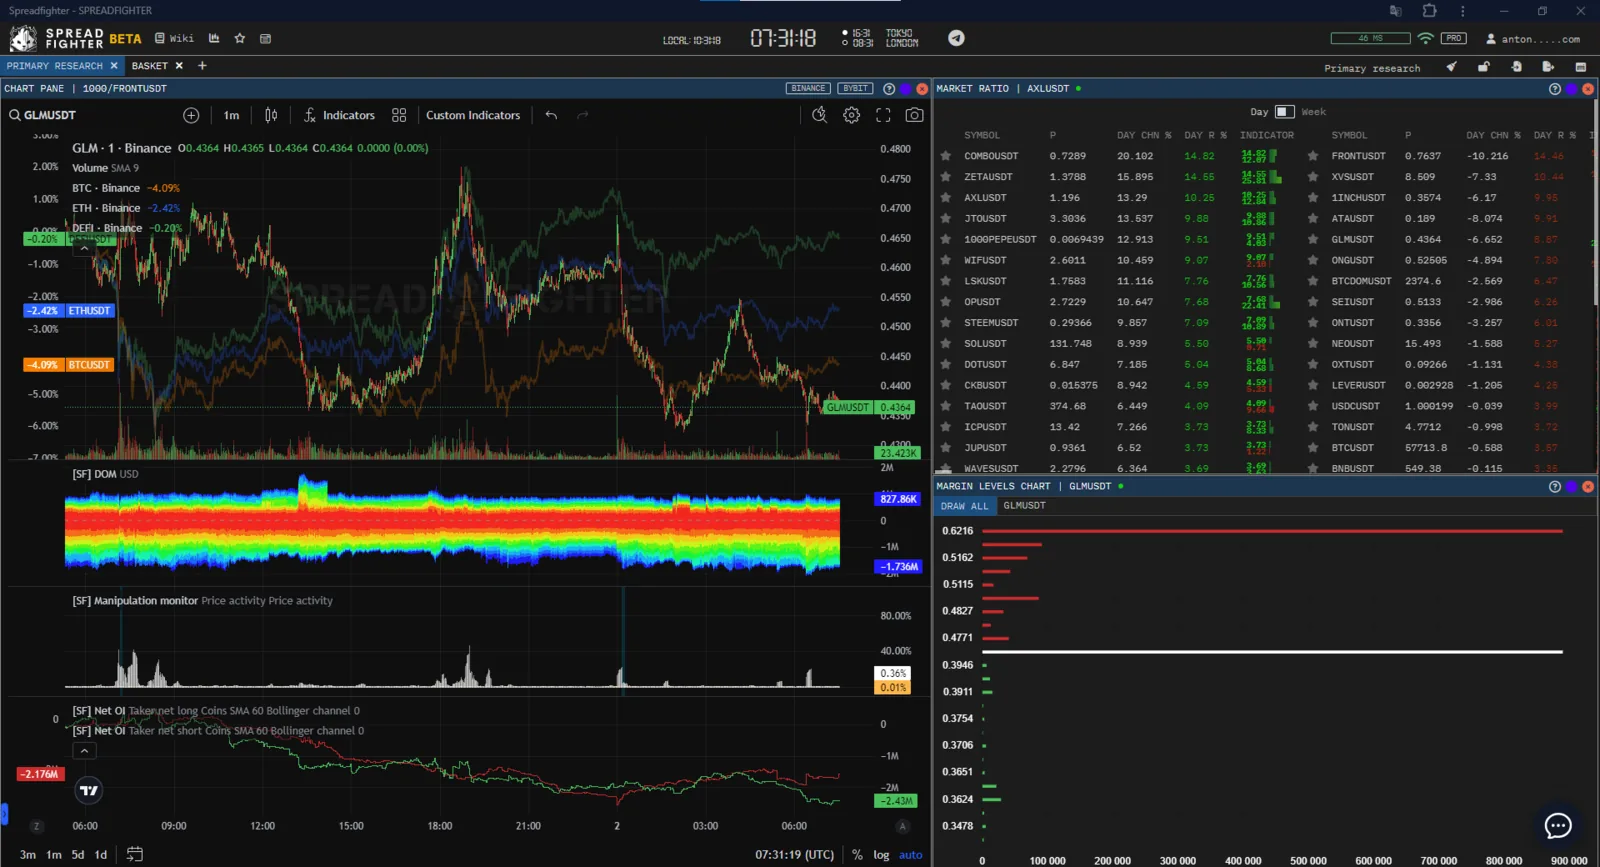
GLM
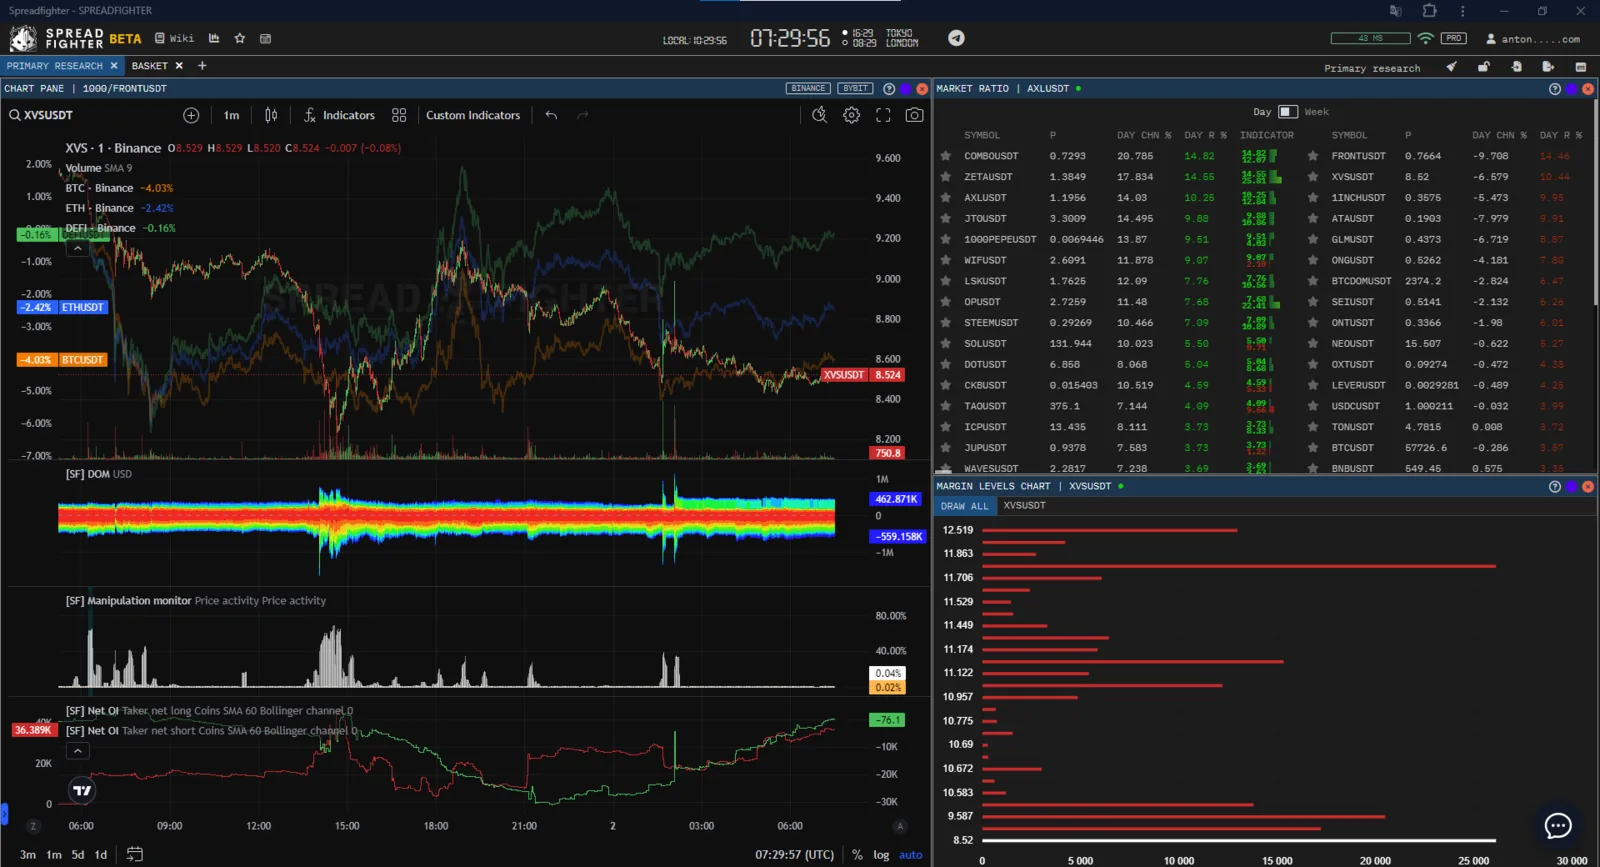
XVS
FRONT, SEI - Net taker short преобладает над Net taker long, основная часть отложенной ликвидности согласно модели Predict Liquidation сосредоточена выше текущих цен. Активы подходят для открытия длинных позиций.
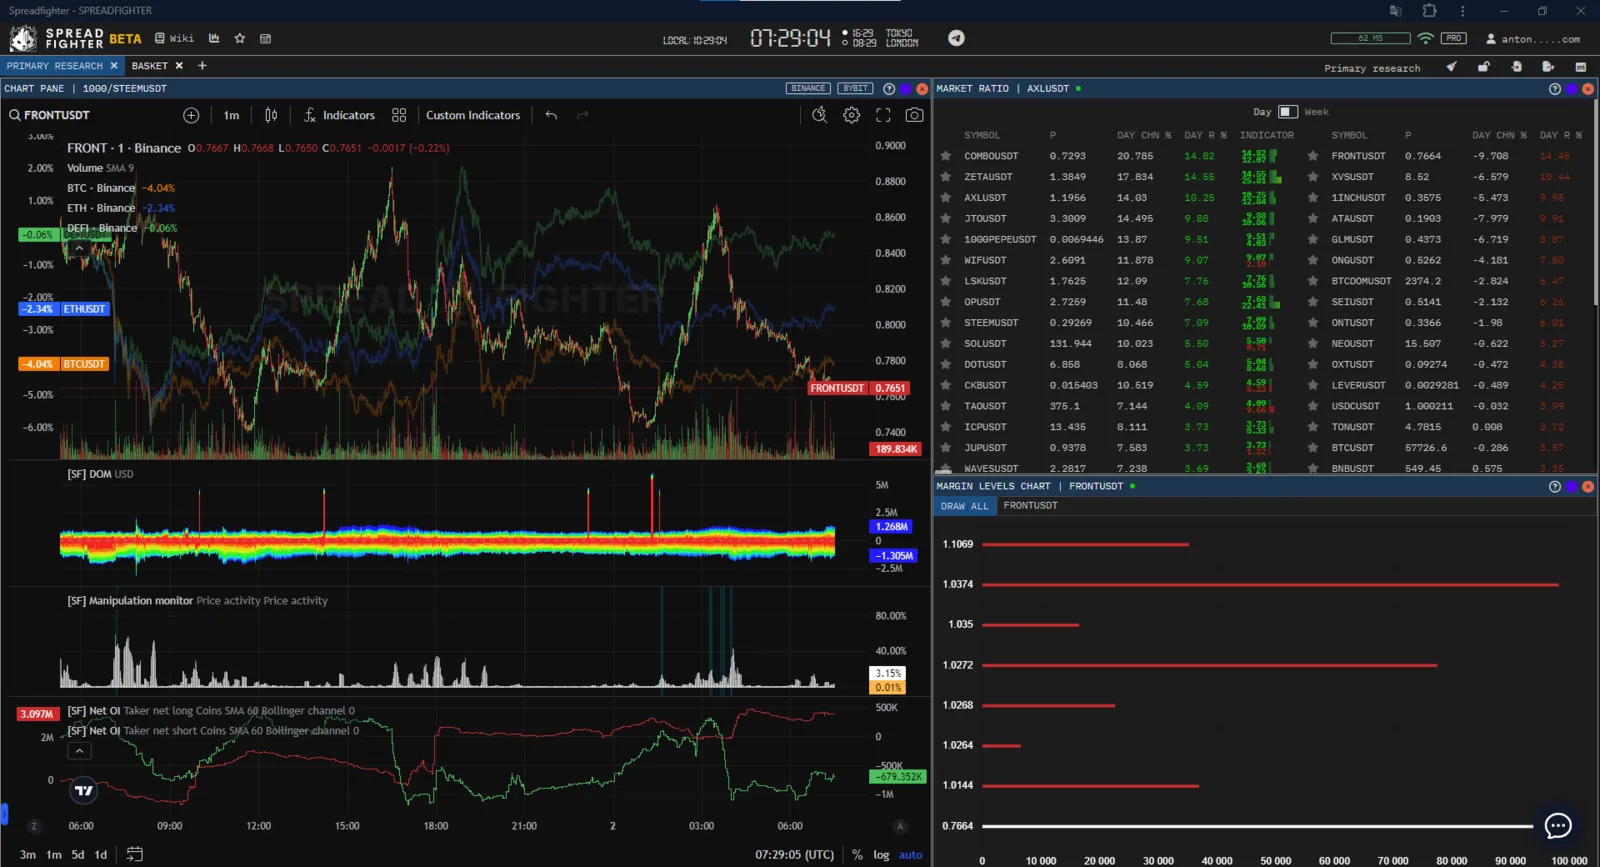
FRONT
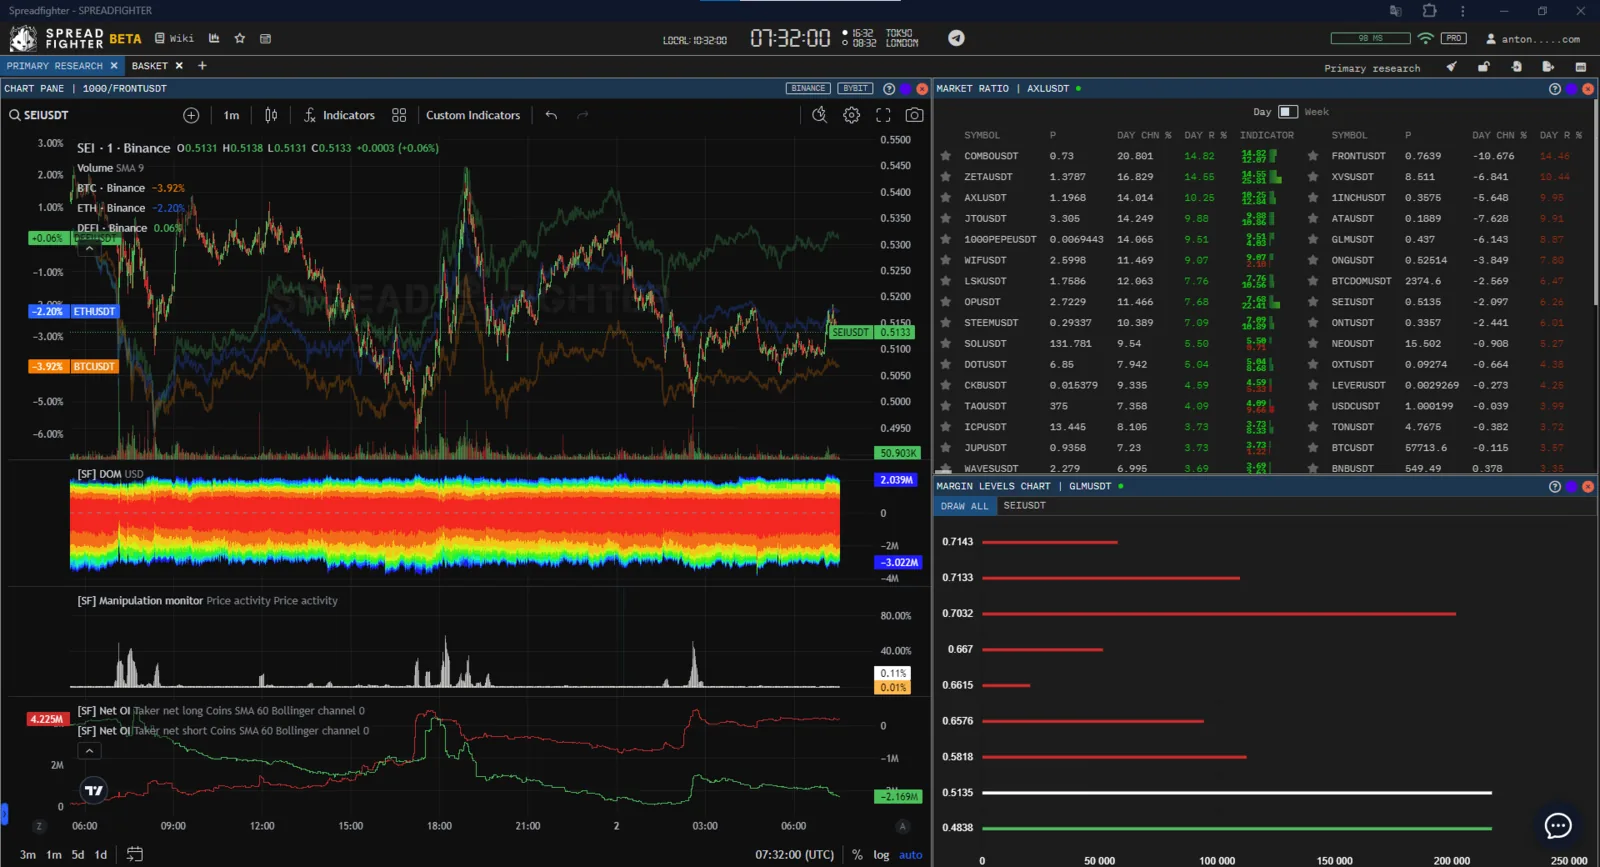
SEI
Задача трейдера была найти активы с максимально сильной дивергенцией в отложенной ликвидности и открытом интересе taker стороны.
Построение корзины и управление позицией
Состав корзины:
- ZETAUSDT Perpetual short
- STEEMUSDT Perpetual short
- FRONTUSDT Perpetual long
- SEIUSDT Perpetual long
Для построения графика цены синтетической корзины все активы необходимо взвесить. Коэффициенты получались путем деления аллоцированной в долларах суммы на цену конкретного актива на момент рассмотрения.:
| Symbol | Coefficient |
|---|---|
| ZETA | 7000 |
| STEEM | 35000 |
| FRONT | 13100 |
| SEI | 19300 |
Итоговый тикер корзины: (ZETAUSDT7000+STEEMUSDT35000)/(FRONTUSDT13100+SEIUSDT19300)
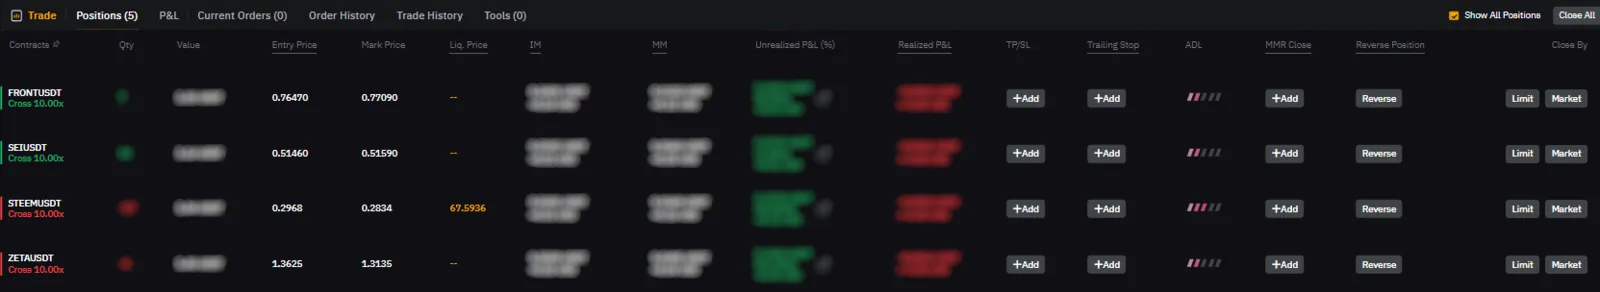
Открытая синтетическая позиция на бирже
Цена открытия синтетической позиции составила ~1. Целевая цена: 0.95-0.93, а также возвращение отдельных ног к средним рыночным справедливым значениям согласно индикатору Broad market.
Каждая нога с помощью модели Manipulation monitor контролируется на предмет появления токсичного котирования инструмента. В случае появления последнего вся позиция закрывается.
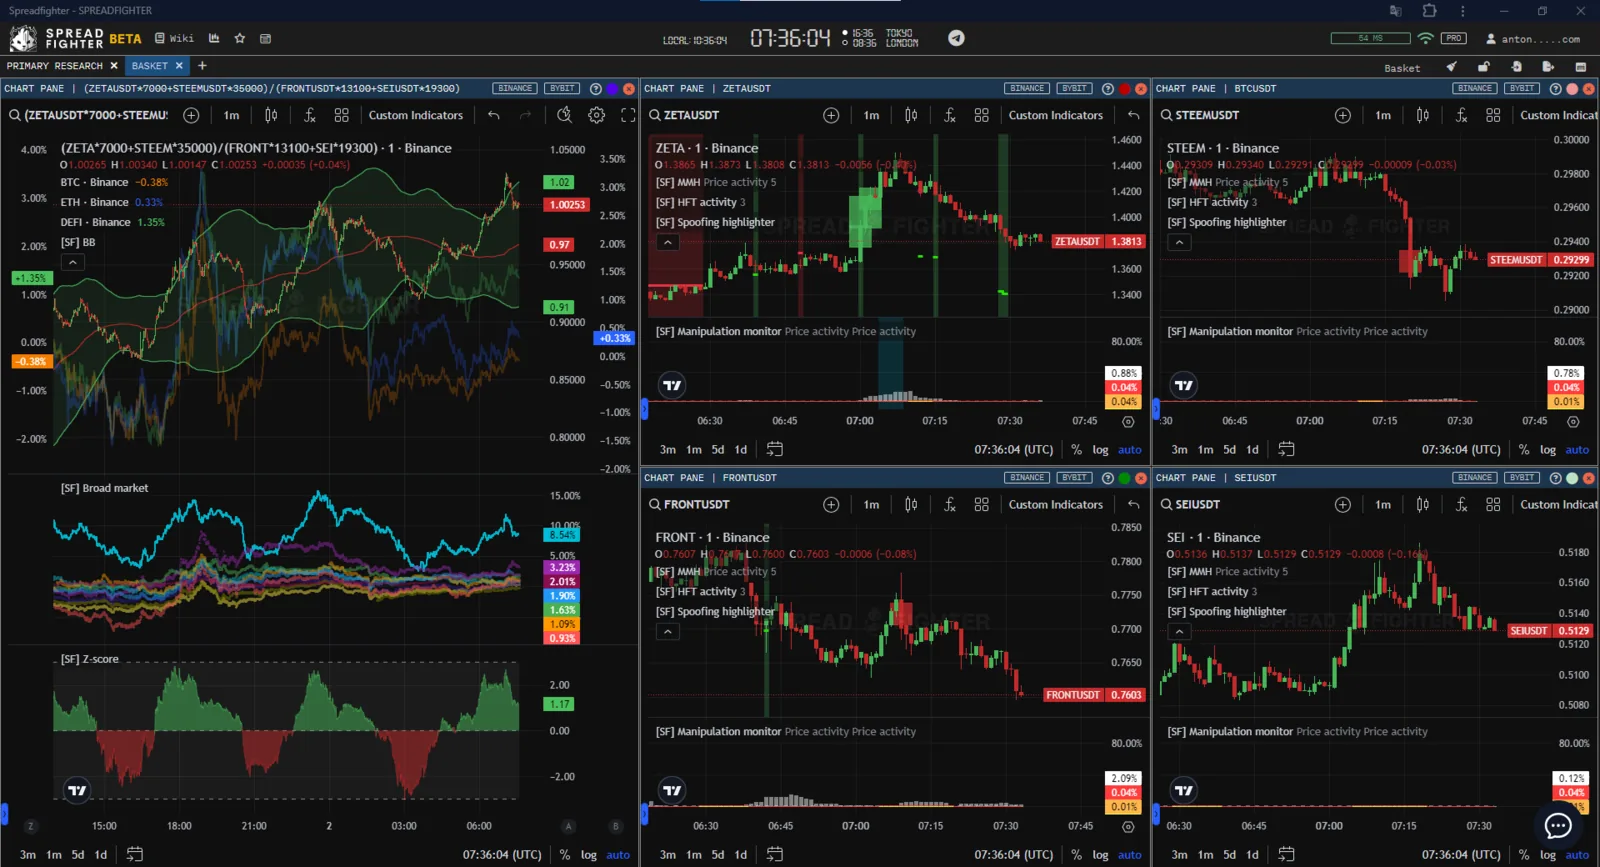
Рабочее пространство для мониторинга позиции
В качестве вспомогательного инструмента применяются оповещения, чтобы уменьшить влияние человеческого фактора управление риска. Отслеживают следующие параметры:
- Price activity модели Manipulation monitor по каждому инструменту.
- Volume activity модели Manipulation monitor по каждому инструменту.
- Цена синтетической корзины.
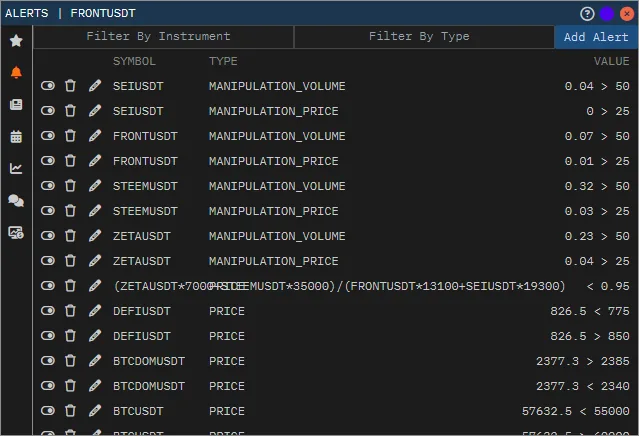
Оповещения
Спустя ~3 часа все ноги корзины пришли к справедливым средним значениям.
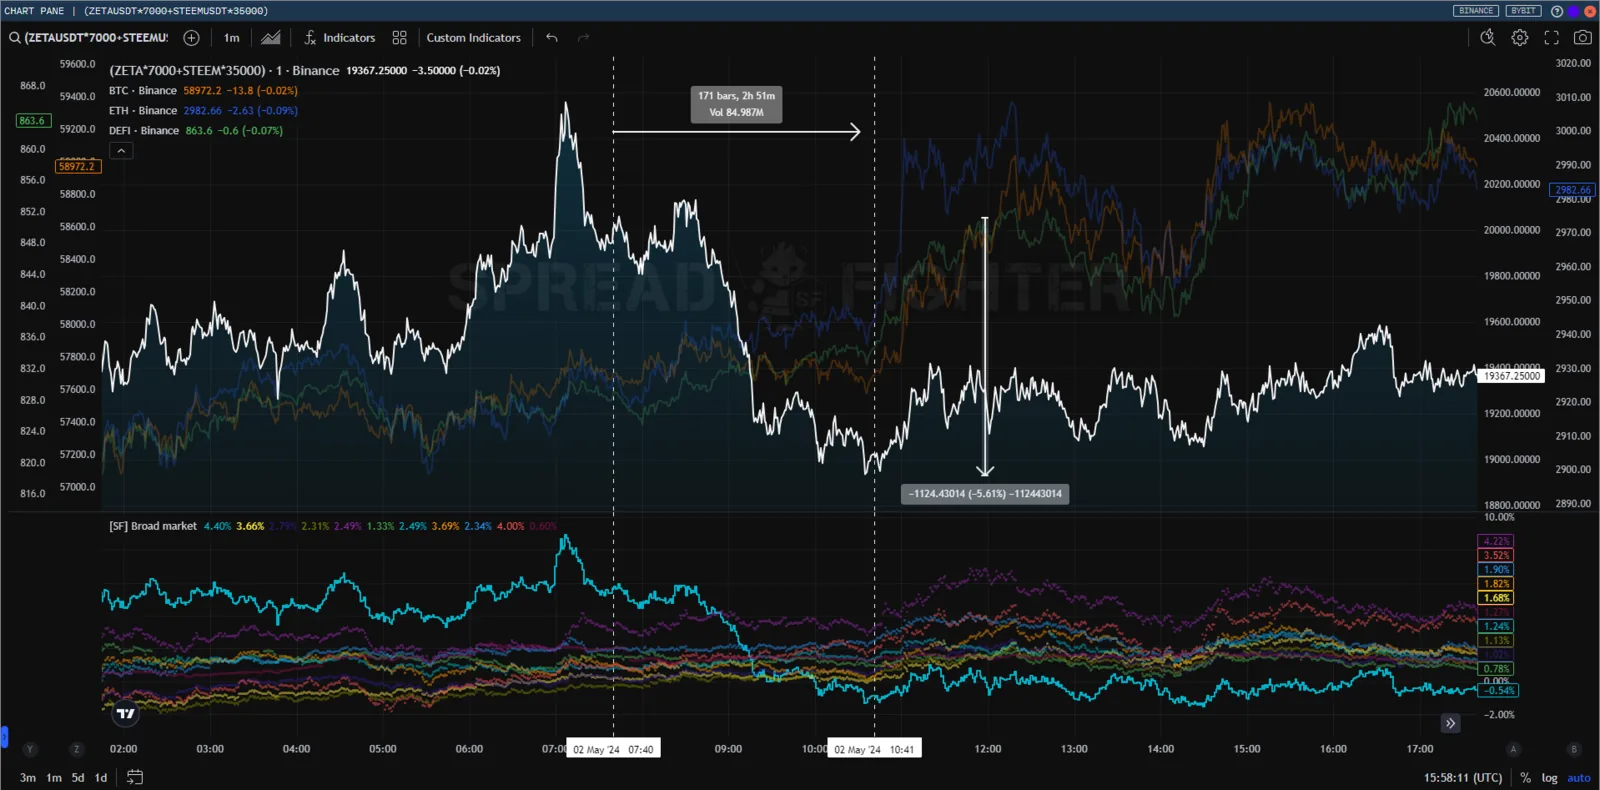
Короткие ноги
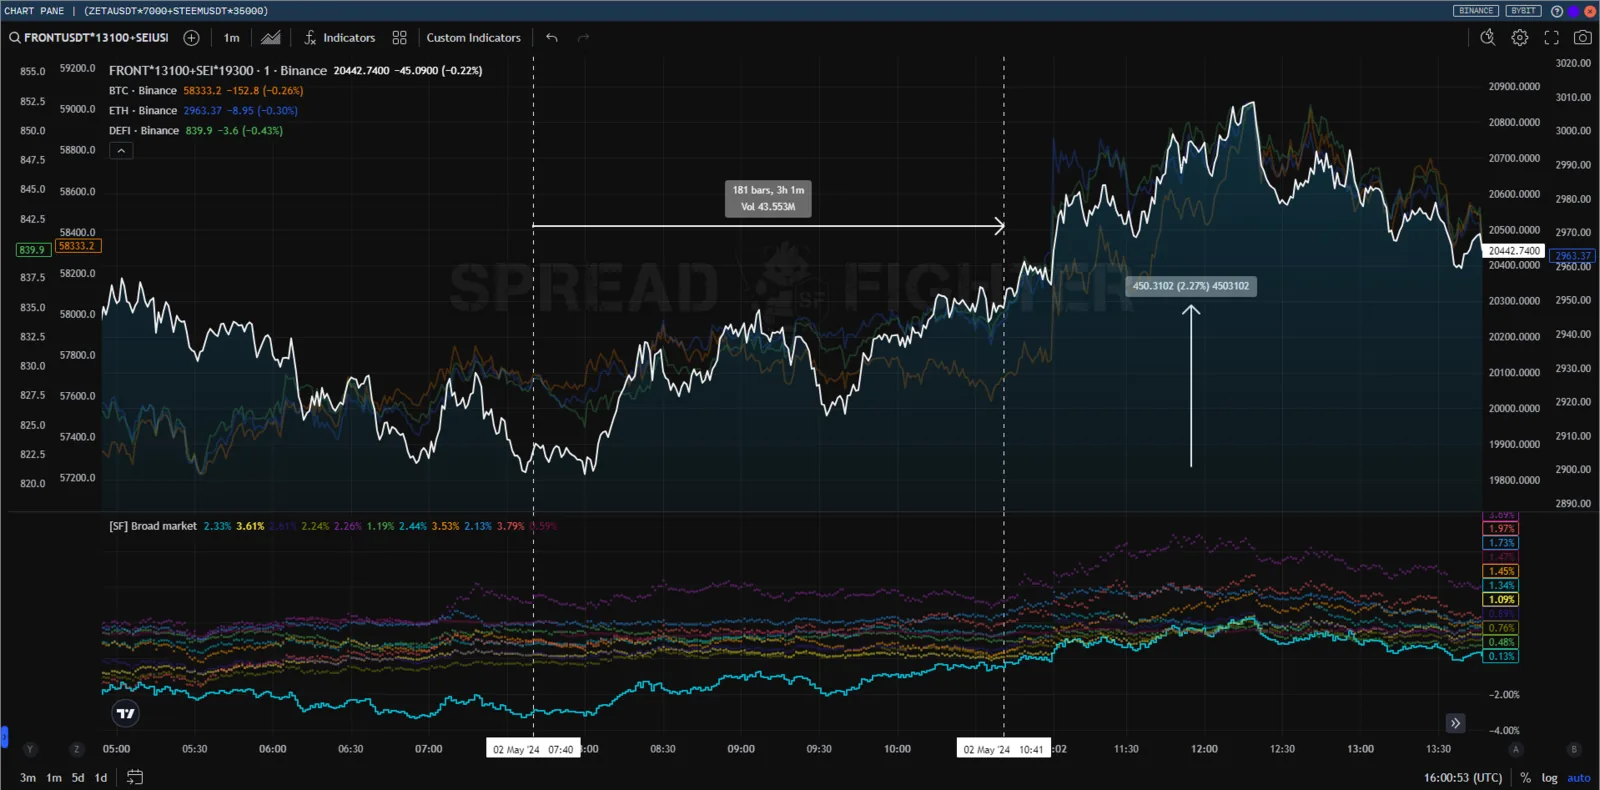
Длинные ноги
В рассматриваемом примере все ноги были закрыты с прибылью. Однако, это не обязательное условие в торговле синтетических инструментов. Главное, чтобы прибыль по прибыльным ногам перекрывала убыток по убыточным, а суммарный P&L был положительным.
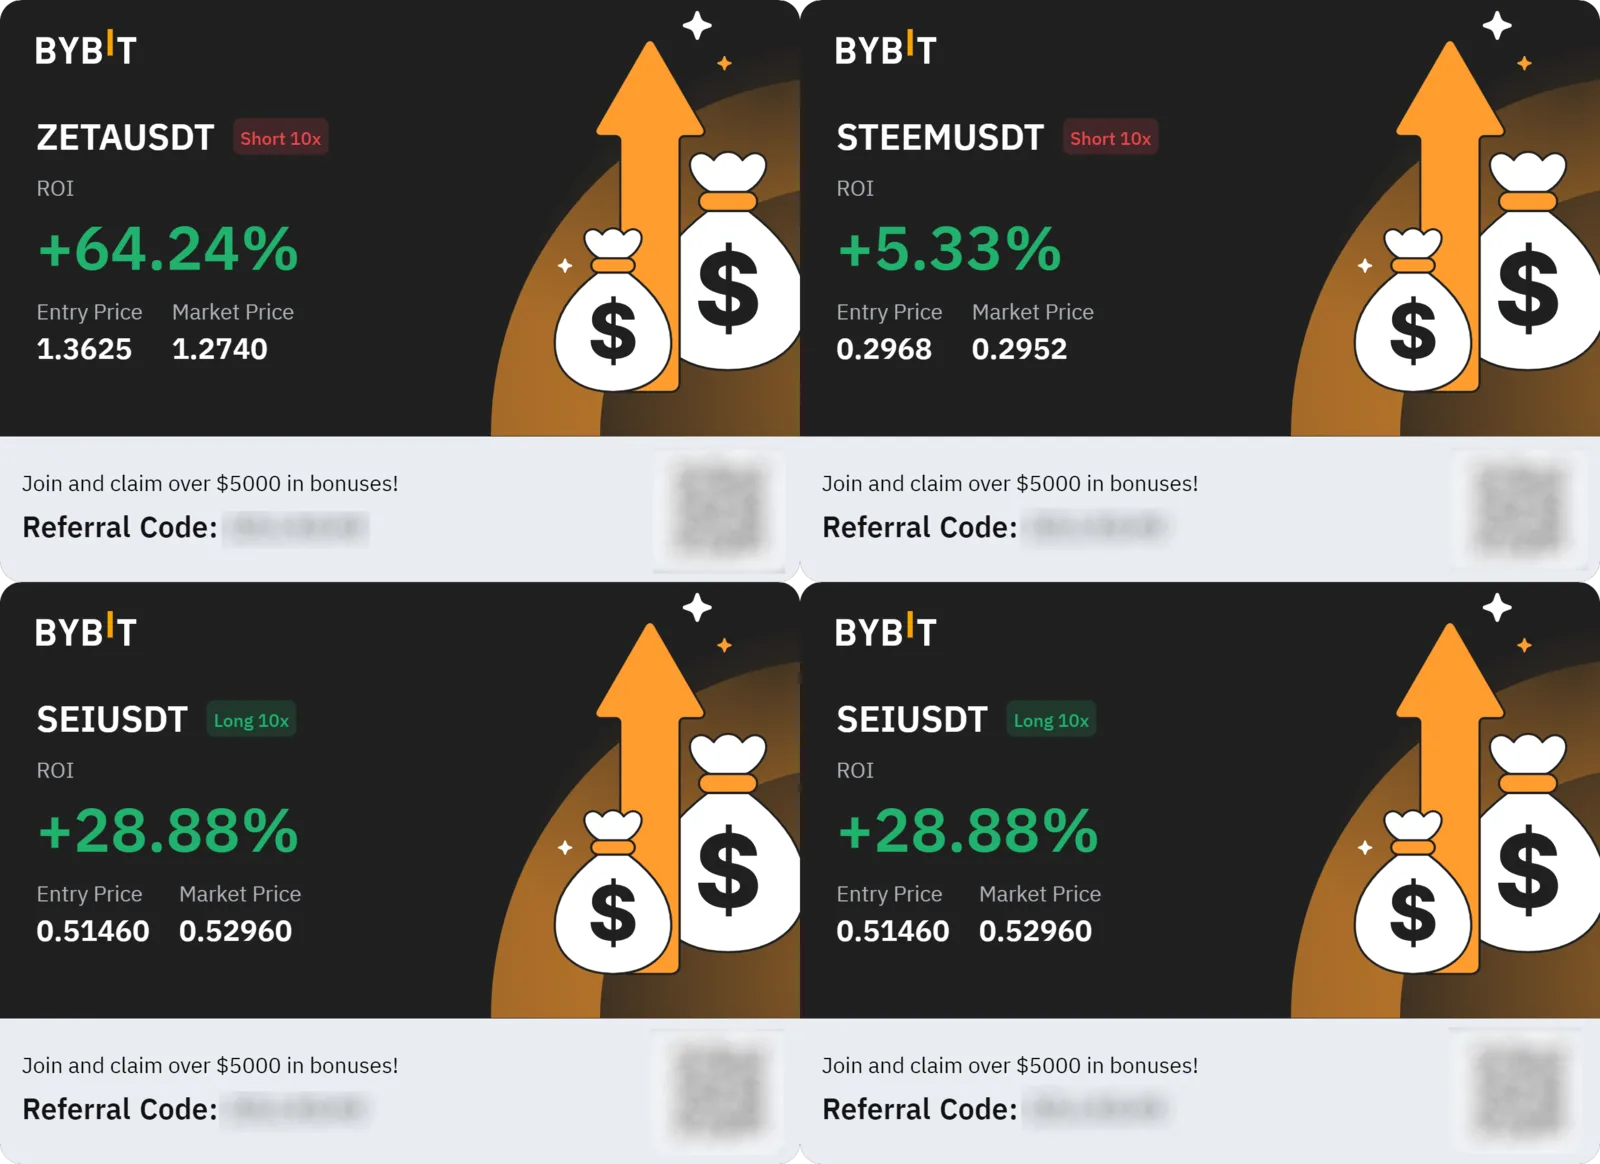
Результаты сделок
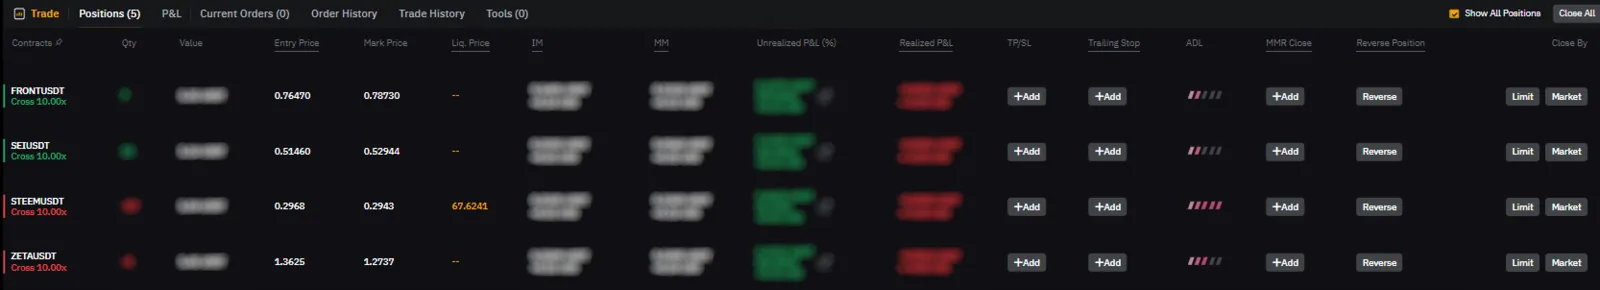
Результаты сделок
Почему важно контролировать риск манипуляций
Позиция была закрыта спустя ~3 часа после открытия. Однако через 20 часов в одной из ног - ZETA произошел очень показательный пример. Спустя сутки в монете появилась токсичная активность, о чём трейдера предупредила модель Manipulation monitor. А через ещё ~4 часа монета выросла на 30% менее чем за минуту. Длинная позиция по ноге принесла бы все корзине убыток в ~15%.
Данная ситуация наглядно демонстрирует, почему удержание mean reversion позиций в монетах с токсичной активностью рискованно.
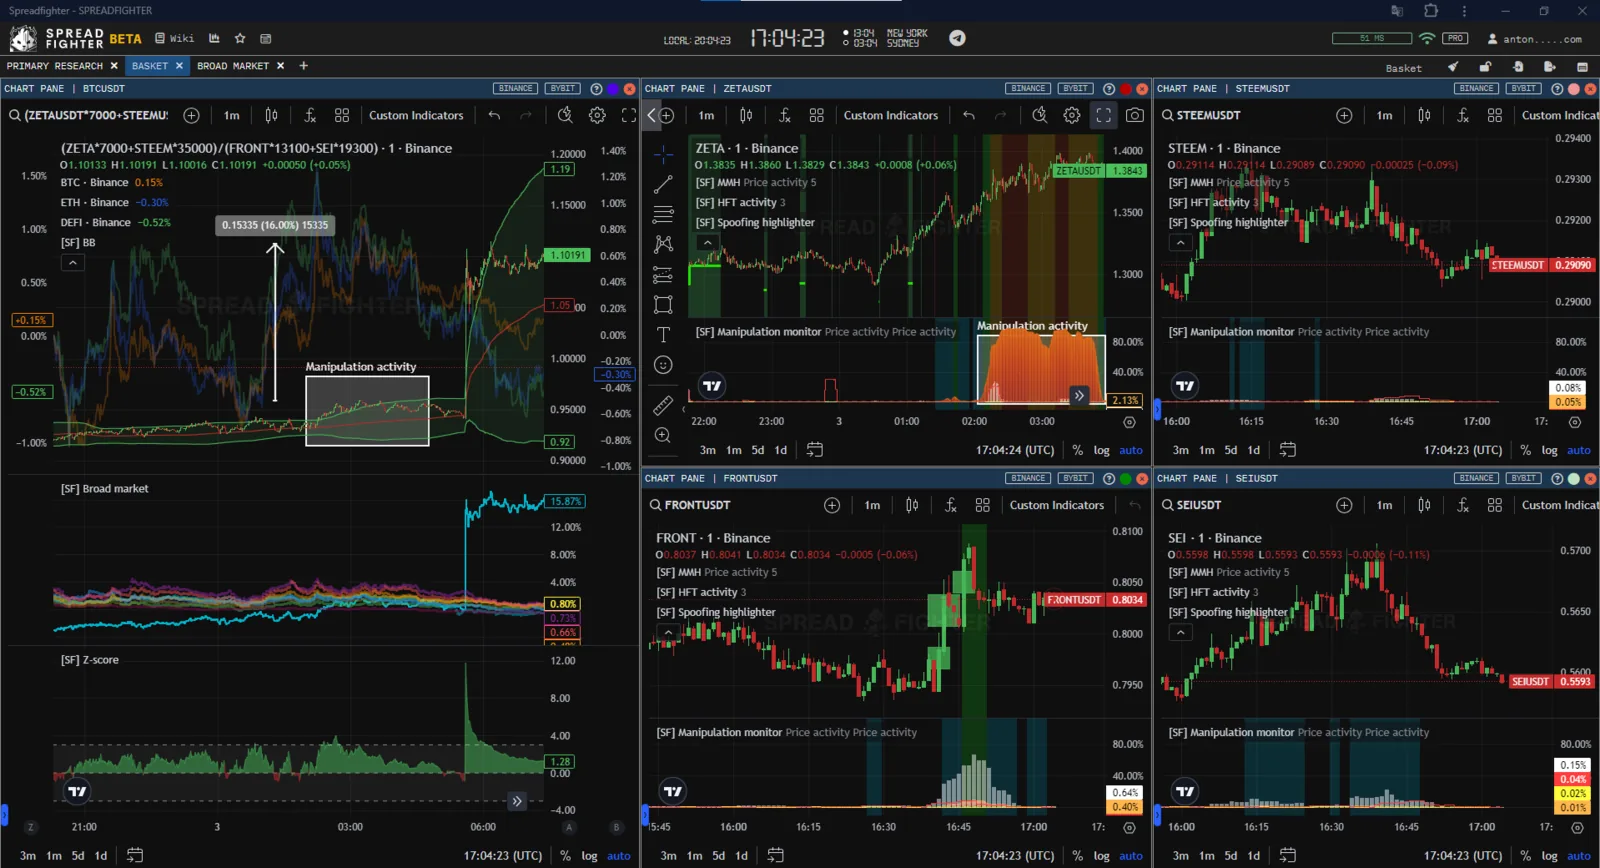
ZETA manipulation
Mean reversion торговля pump&dump акций
Торговая идея: найти памп, который отклонился от рынка, понять, кто и как его ведёт, и занять короткую mean reversion позицию только тогда, когда кульминация пройдена. Для поиска используется Market ratio. Для оценки потока сделок: Spot perpetuals dominance, Net open interest и Liquidations. Для оценки активности участника: Manipulation monitor, Layering highlighter и HFT activity.
Как изменились пампы в 2025–2026
Мы разобрали 3 202 пампа на фьючерсах Binance с августа 2023 по ноябрь 2026. Пампом считали рост монеты на 30% и больше сверх рынка за 24 часа. Со второй половины 2025 года поведение организаторов заметно изменилось.
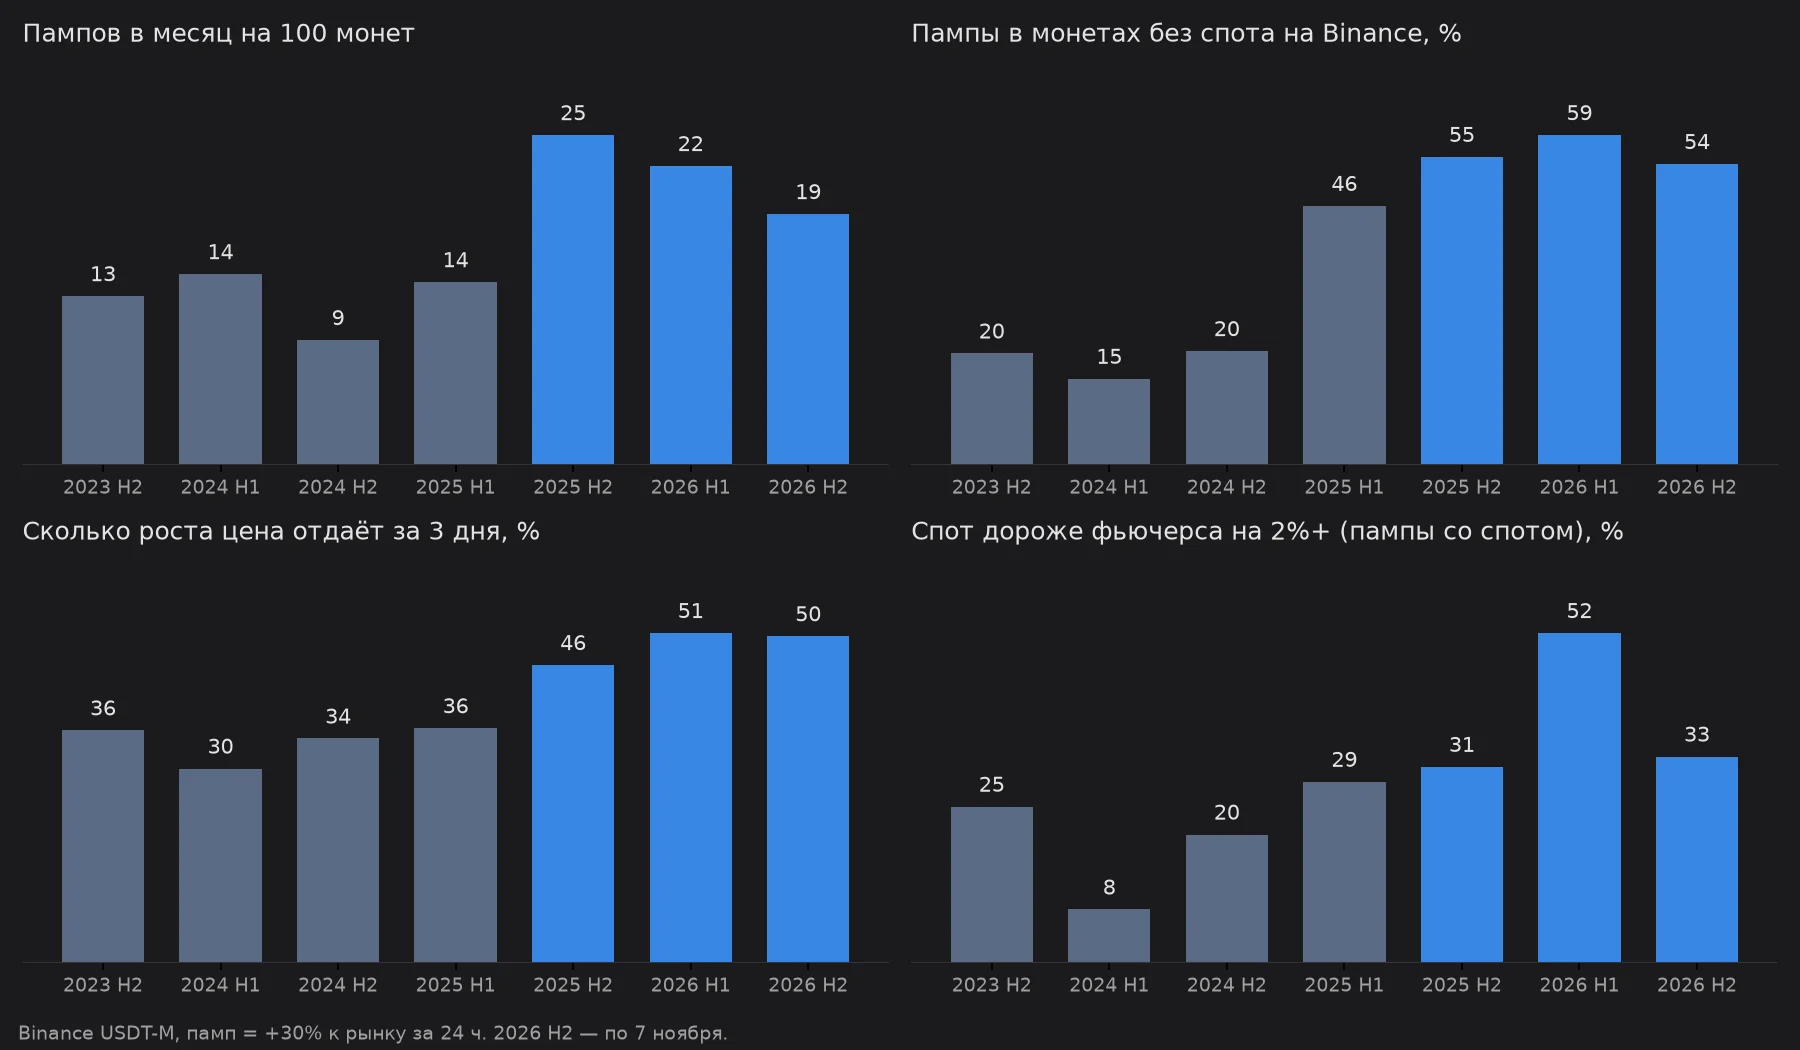
Как изменились пампы: серым — до июля 2025, синим — после
- Пампов стало вдвое больше. До середины 2025 года на каждые 100 монет приходилось 9–14 пампов в месяц, после — 19–25.
- Больше половины пампов идут в монетах без спота на Binance. Раньше таких было 15–20%, теперь 46–59%. Признак «фьючерсный поток доминирует над спотовым» из кейса BNX в 2024 году был особенностью, а теперь это норма.
- Чаще разгоняют спот, чтобы выжать шорты на фьючерсе. Если у монеты есть спот, во время пампа он всё чаще стоит дороже фьючерса больше чем на 2%: в 2024 году так было в 8–20% пампов, в первой половине 2026 года — в 52%. Тонкий спот покупают агрессивно, индексная цена растёт, фьючерс отстаёт, а фандинг уходит в глубокий минус. Шорты платят фандинг и идут на ликвидацию.
- Пампы отдают больше. Через 3 дня после пика цена в среднем возвращает 46–51% роста против 30–36% раньше. Там, где разгоняли спот, — 55%.
- Но первый откат — ловушка. Если шортить механически после первого отката на 10% от максимума, со стопом на 5% выше максимума, около 40% сделок выбивает вторая волна. После июля 2025 года такая торговля даёт в среднем +1,2% на сделку до издержек. Фандинг съедает в среднем 0,7%, а в 5% худших случаев 4,7% и больше. После фандинга и комиссий остаётся +0,4% в среднем при медиане −0,7%: больше половины сделок убыточны. До июля 2025 года после издержек выходило −2,4%. Слепой шорт каждого пампа не работает — ни раньше, ни сейчас.
Фандинг на пампе — главная скрытая издержка шорта. Binance переводит монету на ежечасные выплаты, и ставка упирается в предел −2%. В кейсе IOST ниже шорт за сутки заплатил бы около 9% одним фандингом.
Отсюда правило: шорт открывают не на первом откате, а после признаков кульминации — когда фьючерс провалился первым, ликвидации шортов сменились ликвидациями лонгов и затихли манипуляционные алгоритмы.
Когда спот дороже фьючерса
Отдельно мы проверили сигнал «спот ведёт памп»: монета в пампе, и спот дороже фьючерса на 2% и больше. С 2023 года таких событий 473. Что было за следующие 3 дня:
| до июля 2025 | после | |
|---|---|---|
| Фандинг, который платит шорт | −8,0% | −6,2% |
| Шорт фьючерса после фандинга и комиссий, средн. / медиана | −6,9% / −0,2% | +3,2% / +8,7% |
| Лонг фьючерса и шорт спота после фандинга и комиссий, средн. / медиана | +12,0% / +8,7% | +10,3% / +8,1% |
- Шорт. Фьючерс на таком пампе торгуется со скидкой к споту, и фандинг уходит глубоко в минус: шорт платит в среднем 6% за 3 дня, в худших 5% случаев — 19% и больше. Против входа в первый час пампа без условия на спред выигрыш статистически не значим.
- Лонг фьючерса и шорт спота на тот же объём. Скидка фьючерса закрывается, а отрицательный фандинг получает тот, кто в лонге фьючерса. Плюс в 471 событии из 473, в каждом полугодии с 2023 года. Узкое место — займ спота: в снимке на 07.11.2026 занять можно было лишь треть таких монет, у половины пул займа на Binance был пуст. Если монета уже лежит у вас на споте, ту же позицию даёт обмен: продать спот и купить фьючерс на тот же объём.
Следить за таким спредом можно алертом: в окне создания алерта пресет «Spot over perp ≥ 2%» (тариф Pro) сработает, когда на любой монете Binance спот уйдёт выше фьючерса на 2%. Тот же спред на графике показывает Spot perpetual dominance.
Кейс 1: IOST, 20–22 октября 2026
20.10 около 10:00 UTC IOST начал отклоняться от рынка. За 30 часов цена выросла со 0,00074 до 0,00180, на 139%.
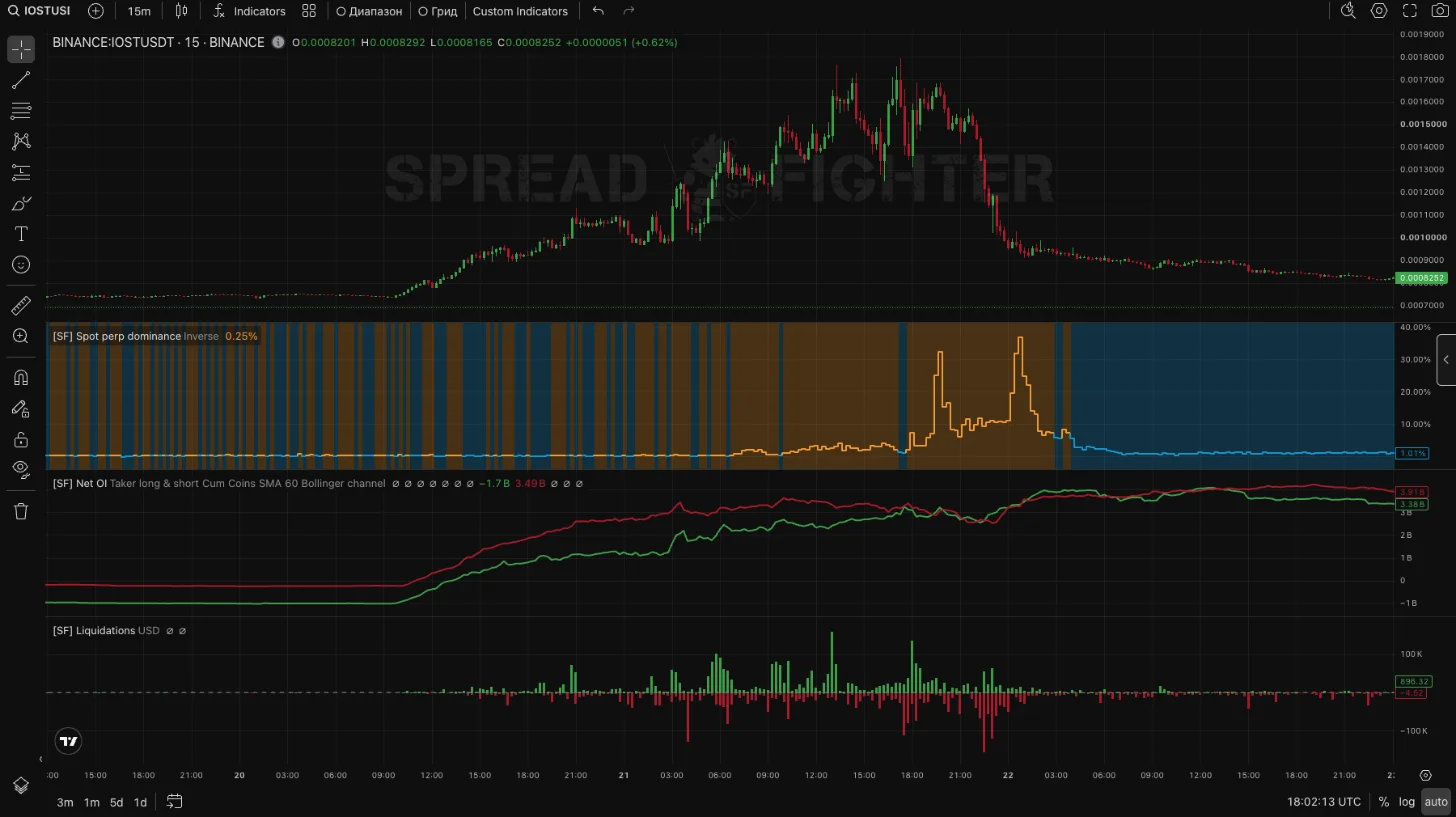
IOST: Spot perp dominance, Net OI и Liquidations
Что показывали инструменты:
- Spot perp dominance. Индикатор показывает, насколько спот дороже фьючерса. До 21.10 05:00 разница держалась около нуля, потом спот ушёл вперёд на 1,5–3,5%, а в момент разворота в 17:00 — на 32%: фьючерс уже провалился, а спот ещё стоял на максимуме. Объём на фьючерсе при этом был в 15–30 раз больше спотового, но цену толкал именно спот: доля агрессивных покупок на споте доходила до 64%, на фьючерсе держалась около 50%.
- Net OI. Taker long и taker short росли вместе с ценой с самого начала: участники набирали позиции в обе стороны, и шортов было много.
- Liquidations. Зелёные столбцы вверх — ликвидации шортов, красные вниз — лонгов. Рост сопровождался ликвидациями шортов, на промежуточных откатах выбивало и лонги. Самые крупные ликвидации лонгов пришлись на слив вечером 21.10.
- Фандинг. До пампа около 0%. С 21.10 08:00 −0,34%, −0,99%, затем −2% и ежечасные выплаты: за сутки около 9%.
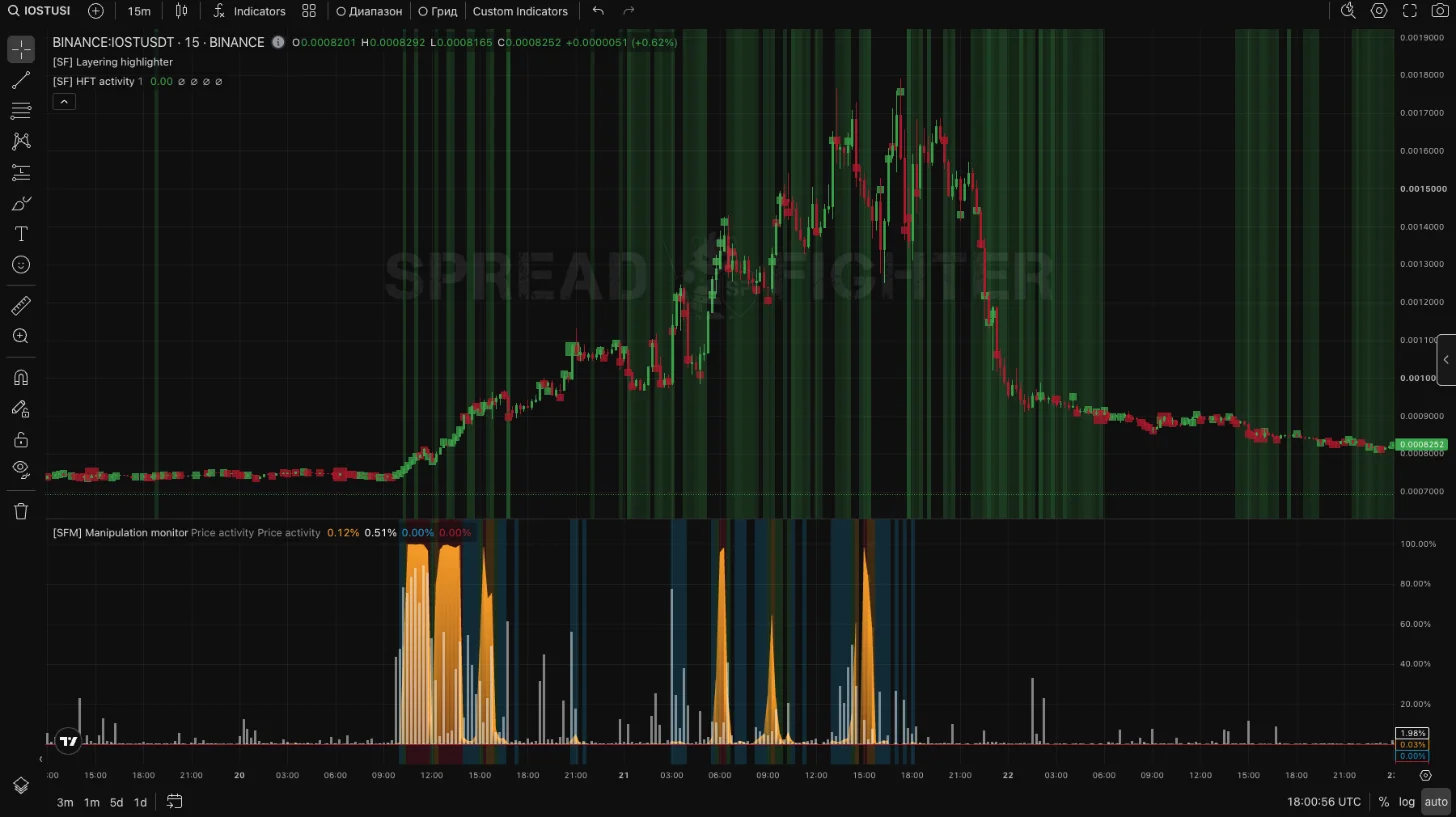
IOST: Manipulation monitor, Layering highlighter и HFT activity
- Manipulation monitor включился на старте пампа (20.10 10:00–15:00) и ещё трижды в кульминации: 21.10 около 06:00, 09:00 и 15:00. Каждая вспышка — новая волна.
- Layering highlighter подсвечивал перекос стакана в сторону бидов почти весь рост: заявки на покупку стояли толще заявок на продажу и держали цену.
- HFT activity отмечала свечи с аномальной скоростью ленты на каждом рывке.
Механический шорт после первого отката (21.10 00:00) выбило через 3 часа: это был не разворот, а пауза перед второй волной. Признаки кульминации сложились вечером 21.10: Manipulation monitor затих после 15:00, ликвидации шортов сменились ликвидациями лонгов, а в 17:00 и 22:00 фьючерс провалился первым — разница со спотом подскочила до 32% и 37%, и спот пошёл за ним. Шорт после этих сигналов забирал движение примерно с 0,0015 до 0,0009, около 40%. За 3 дня цена отдала 93% роста.
Кейс 2: AGT, 15–20 октября 2026 — памп, который не вернулся
AGT — монета без спота на Binance, типичный памп 2026 года. 15.10 с 15:00 до 18:00 цена выросла с 0,015 до 0,037, а 18.10 дошла до 0,115. Сверх рынка это +610%.
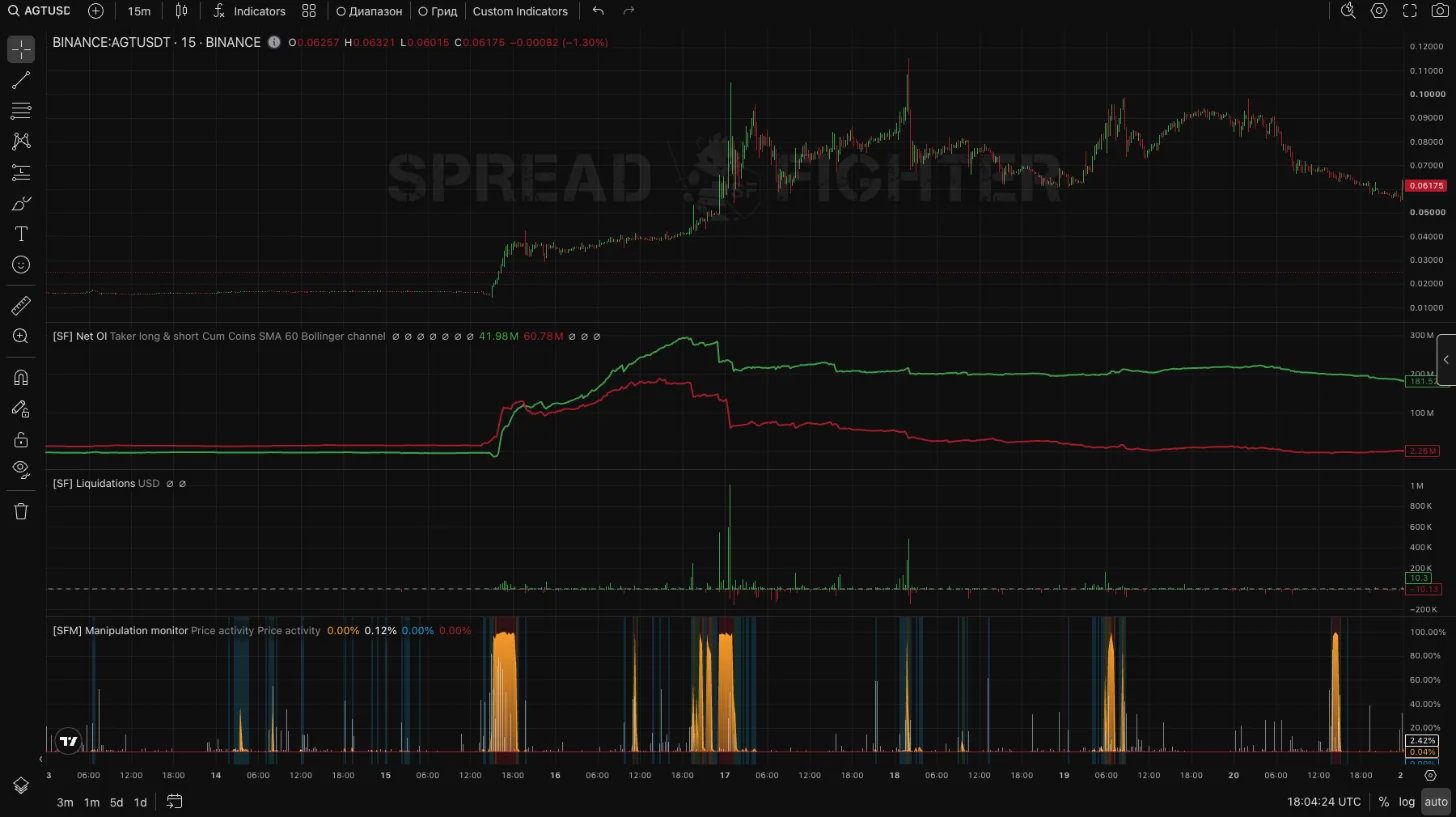
AGT: Net OI, Liquidations и Manipulation monitor
- Taker short росли вместе с ценой до 17.10: шорты набирали против роста.
- В ночь на 17.10 шорты закрыли принудительно: ликвидации на $1 млн за 15 минут, taker short упали вдвое, а к 20.10 — почти до нуля.
- После этого цена не вернулась к среднему, а три дня держалась на 0,06–0,09. Manipulation monitor вспыхивал на каждой новой волне — 18.10 и 19.10.
Шорт, открытый по механическому правилу 15.10, закрылся по стопу с убытком около 27% с поправкой на рынок. Вывод: экстремальное отклонение само по себе не гарантирует возврата к среднему. Если ликвидации шортов прошли, а лонги остались, памп может держаться днями.
Чек-лист перед шортом пампа:
- Кульминация видна, а не угадана: фьючерс провалился первым, ликвидации шортов сменились ликвидациями лонгов.
- Manipulation monitor затих после последней вспышки, а не продолжает включаться.
- Учтён фандинг: при −2% в час держать шорт дорого, вход откладывают до нормализации ставки.
- Стоп шире обычного: вторая волна выбивает около 40% ранних шортов.
- Объём позиции соответствует ликвидности: стоп и тейк в тонкой монете лучше держать в алертах, а не в стакане.
Manipulation monitor mean reversion
Пользователь ищет токены которых отклоняются от рыночной конъюнктуры. С помощью инструменты Predict Liquidations определяет диапазоны набора позиции, а с помощью модели Manipulation monitor подбирает оптимальный тайминг для открытия и закрытия позиции. Для достижение маркет нейтралитета применяется дельта хеджирование через индекс.
Основная идея торговой ситуации - открытие короткой позиции отклонившегося от общей конъюнктуры актива NMR и дельта хеджирование через фьючерс на DEFI-сектор.
Для набора позиции была выбрана зона со скоплением отложенных заявок, предсказанных моделью Maring levles. Момент открытие позиции - падение показателей модели Manipulation monitor.
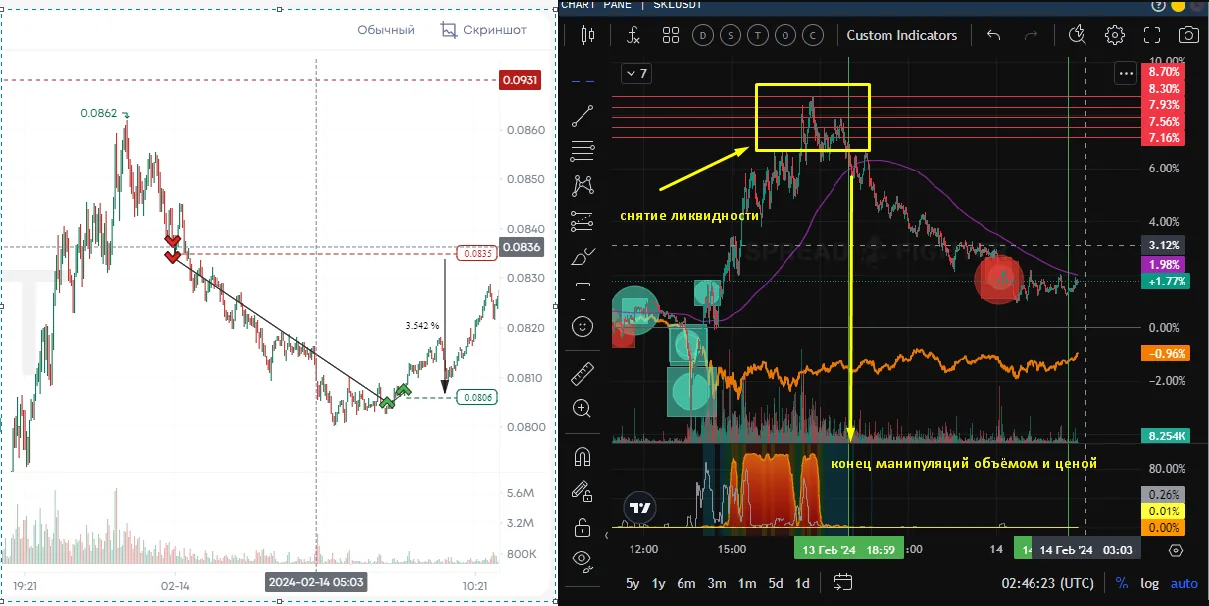
Скриншот сделки из кабинета брокера и платформы SpreadFighter
Реализовать торговую ситуацию можно на basic тарифе. Trader - тариф за счёт модели Manipulation monitor позволяет точнее контролировать риски.
BLZ Perpetual longsqueeze
С помощью инструмента Predict Liquidations пользователь находит активы, в которых сосредоточено большое количество отложенных заявок. Найденная ликвидность в дальнейшем выступает “топливом” для скачка волатильности и движения цены.
C 17.12.2023 по 22.01.2024 на активе BLZ был сформирован уровень защищенный скоплением больших лимитных ордеров, за которым скопилось большое количество ликвидаций длинных позиций.
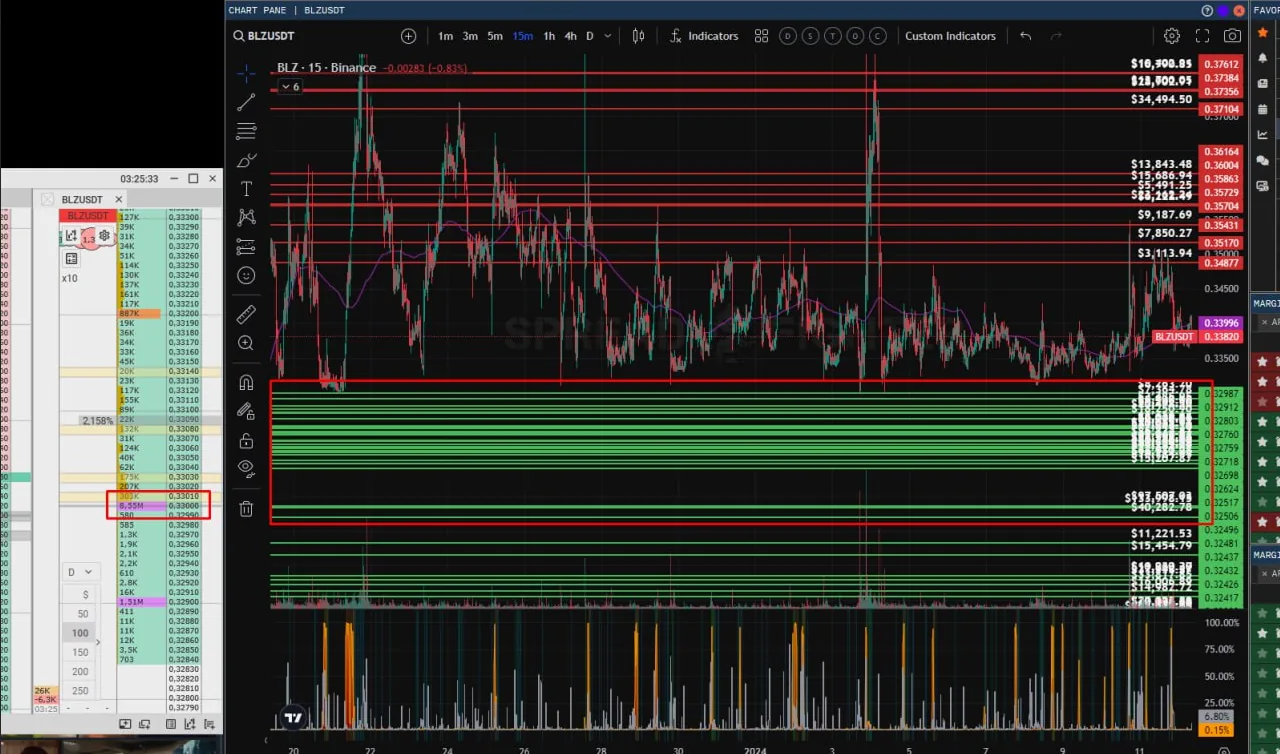
Скриншот стакана
После разъедания лимитной заявки произошел longsqueeze, “топливом” для которого были ликвидации.
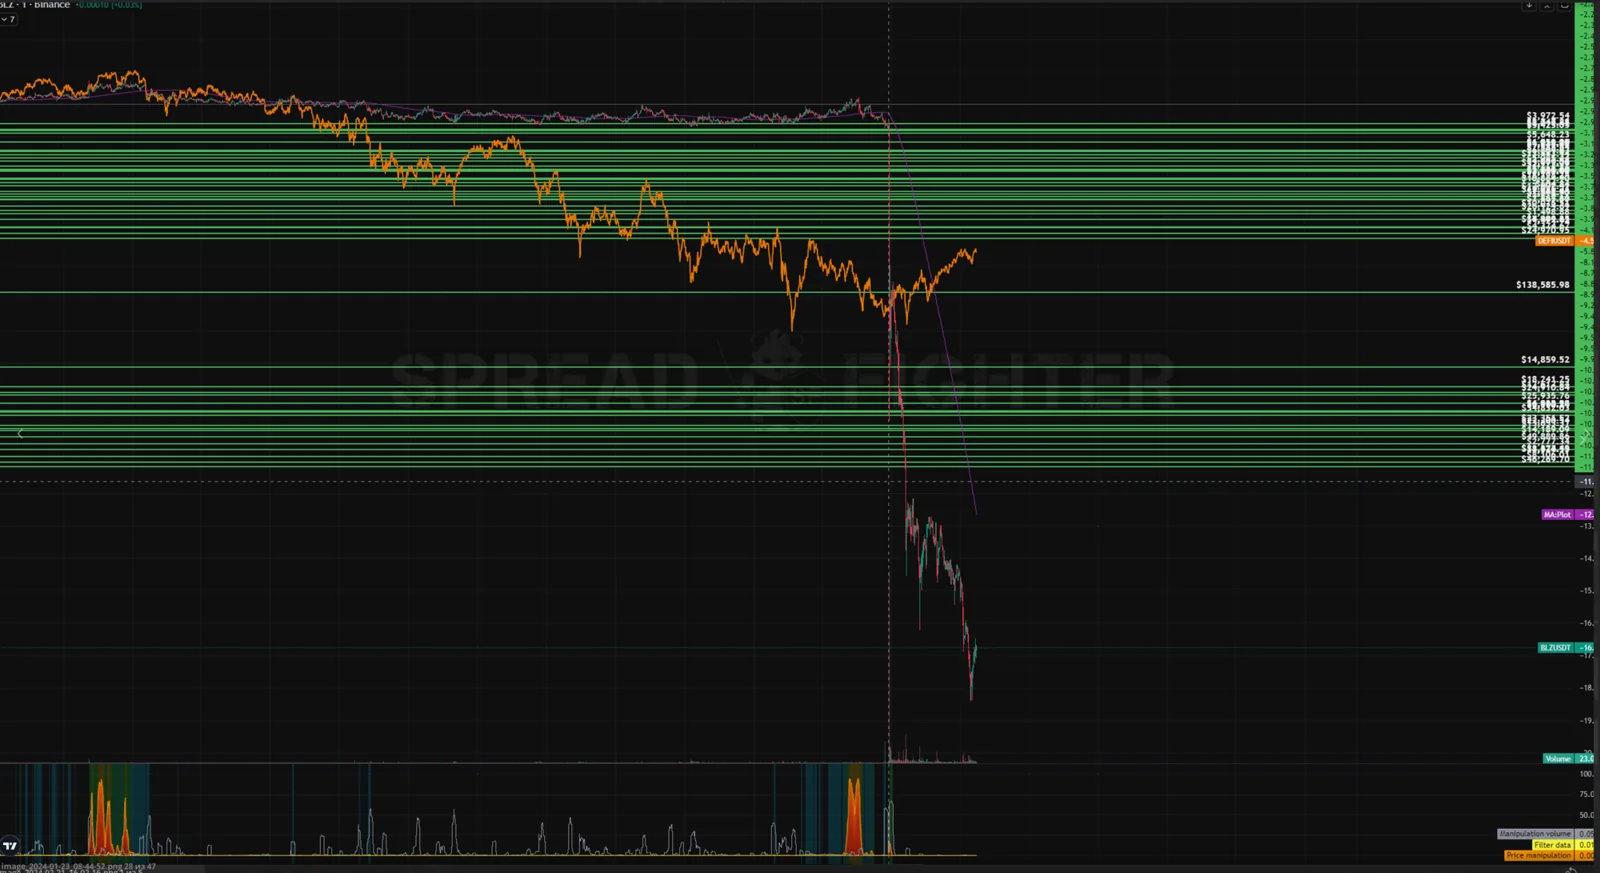
Отработка ситуации
Реализовать стратегию можно на basic тарифе